Amerika
Veri merkezi krizi


Büyük Finansal Kriz’i tetikleyen kör spekülasyon ve borç sarmalı, bugün kılık değiştirerek yapay zekâ veri merkezlerinin gölgesinde yeniden diriliyor. Teknoloji tekelleri ve finans kurumları, piyasada aslında karşılığı bulunmayan devasa bir işlem gücü talebi illüzyonu yaratarak, özel amaçlı şirketler (SPV) aracılığıyla milyarlarca dolarlık teminatsız bir borç dağı inşa ediyorlar. Sektörün kendi kendini fonladığı bu döngüsel tezgâhta, inşa edilen kapasitenin ezici çoğunluğu yalnızca kârsız birkaç şirketin ayakta kalmasına bağlanmış durumda; dolayısıyla faturayı ödeyecek gerçek ve sürdürülebilir bir müşteri tabanı ufukta görünmüyor. İnşaatı tamamlanan bu tesisler fiilen faaliyete geçip borçlarını ödemek için soğuk nakit ihtiyacıyla yüzleştiğinde, yapay zekâ balonunun bu yeni nesil yüksek riskli (subprime) kredileri kaçınılmaz olarak temerrüde düşecek. Asıl felaket ise bu çöküşün yankılarının yalnızca teknoloji dünyasıyla sınırlı kalmayıp; bu hayal tacirliğine sessizce ortak olan bankaları, sigorta şirketlerini ve sıradan insanların emeklilik fonlarını da o dipsiz enkaza sürükleyecek olması.
Yüksek Riskli Veri Merkezi Krizi
Ed Zitron
Where’s Your Ed at?
22 Temmuz 2026
Büyük Açık (The Big Short) filminde Mark Baum, bir CDO yöneticisinin kendisine ipotek tahvillerini sigortalama piyasasının asıl ipotek tahvili piyasasından yaklaşık 20 kat daha büyük olduğunu söylediği an öfkeden titriyor; açgözlülük ve abartıyla şişirilen spekülasyonun, herkesin burnunun dibinde devasa bir sistemik zafiyet yarattığını o saniye idrak ediyordu.
Daha açık ifade etmek gerekirse Baum (Steve Carell tarafından canlandırılıyor), çok daha büyük bir sorunun kısa ve dramatik bir özetini sunuyordu: Piyasada trilyonlarca dolarlık sentetik teminatlı borç yükümlülüğü (aslında bir başkasının ipotek -ya da ipotek tahvili- sepetinin gerçekten ödenip ödenmeyeceği üzerine oynanan bahisler) dolaşıyordu. Bu durum, birden fazla kişinin aynı ipotekler üzerine defalarca bahis oynamasına olanak tanıyor; yani söz konusu ipotekler patladığında, ortaya çıkacak enkazın yaygın ve kontrol altına alınmasının zor olacağı anlamına geliyordu.
Büyük Açık (The Big Short) filminde Mark Baum, bir CDO yöneticisinin kendisine ipotek tahvillerini sigortalama piyasasının asıl ipotek tahvili piyasasından yaklaşık 20 kat daha büyük olduğunu söylediği an öfkeden titriyor; açgözlülük ve abartıyla şişirilen spekülasyonun, herkesin burnunun dibinde devasa bir sistemik zafiyet yarattığını o saniye idrak ediyordu.
Daha açık ifade etmek gerekirse Baum (Steve Carell tarafından canlandırılıyor), çok daha büyük bir sorunun kısa ve dramatik bir özetini sunuyordu: Piyasada trilyonlarca dolarlık sentetik teminatlı borç yükümlülüğü (aslında bir başkasının ipotek -ya da ipotek tahvili- sepetinin gerçekten ödenip ödenmeyeceği üzerine oynanan bahisler) dolaşıyordu. Bu durum, birden fazla kişinin aynı ipotekler üzerine defalarca bahis oynamasına olanak tanıyor; yani söz konusu ipotekler patladığında, ortaya çıkacak enkazın yaygın ve kontrol altına alınmasının zor olacağı anlamına geliyordu.
Aynı ipotek tahvillerinin birbirinden farklı birçok CDO’ya bağlandığı anlaşıldığında, bu tablo çok daha kaotik bir hal aldı; öyle ki bir araştırmaya göre, 5500 farklı ipotek tahvili CDO’ların içine yerleştirilmiş veya onlara 36 binden fazla kez referans gösterilmişti. İpotek tahvili (veya ipoteğe dayalı menkul kıymet), binlerce ipotekten gelen ödeme havuzunun bir dilimidir; her bir dilim, kıdem derecelerine göre farklı alıcılara satılır; en kıdemli olanlar ödemeyi ilk alır ve zararı en son üstlenir.
Nihayetinde, bilmeniz gereken tek şey şudur: Finans kuruluşları, tahvilleri giderek daha karmaşık ve tehlikeli yollarla bir araya getiren CDO’lar inşa ettiler, sonuçlar üzerine bahis oynamak için sentetik CDO’lar sattılar ve farklı CDO’ların aynı ipotek havuzlarını kapsayan tahvilleri barındırmasını sağladılar; üstelik bu tahviller, derecelendirme kuruluşları tarafından rutin olarak hak ettiklerinden çok daha yüksek notlarla değerlendiriliyordu. IMF Başekonomisti Raghuram Rajan, 2005 yılında Kansas City Fed’in Jackson Hole sempozyumunda finansal hizmetler sektörünü sistemin istikrarsızlığı konusunda uyarmaya kalktığında, eski ABD Hazine Bakanı (ve Jeffrey Epstein’in yakın dostu) Larry Summers onun bu endişelerini “yersiz” bularak kestirip atmıştı.
Bu esnada sektör ödül dağıtmakla meşguldü. 1 Temmuz 2005’te Lehman Brothers, Euromoney’nin “Mükemmellik Ödülleri”nden birini alacak ve “Yılın Kredi Türevleri Kurumu” seçilecekti. Euromoney ayrıca, 2005 yılında 25,3 kat kaldıraç kullanan bir finans kuruluşu olan Lehman’ı “kredi türevleri kurumlarının daha muhafazakâr olanlarından biri” olarak nitelendiriyordu. Dergiye göre, CDO’larına rutin olarak aşırı değer biçen şirket, sentetik CDO’ların ağır yükünü sırtlayabiliyordu çünkü “…nakit CDO’ların arbitraja dayalı ekonomisini, krediye teslim edilebilir kredi temerrüt takaslarının kredi piyasalarını nasıl izlediğini, yüksek getirili CDS’lerin (tahviller gibi) nasıl işlem gördüğünü ve benzeri mekanizmaları anlıyordu.”
Üç yıl sonra, 1 Ocak 2008’de -çöküşünden dokuz buçuk ay önce- Risk Magazine, Lehman Brothers’ın “Point” adlı risk yönetim sistemini “Yılın Kurum İçi Sistemi” seçecek ve sistemin “…kapsamının genişliği ile işlevselliğinin derinliği ve kalitesiyle öne çıktığını” belirtecekti.
Tüm bunlar, 2000’lerin başında “küresel tasarruf bolluğu” -yani piyasada çok fazla paranın dolaştığını söylemenin süslü bir yolu- sonucunda ABD Hazine tahvillerini satın alan yurtdışı kaynaklı para selinin getirileri aşağı çekmesi ve yatırımcılara o hayati getirileri elde edebilecekleri çok daha az alan bırakmasıyla başladı.
2000’lerin başındaki düşük faiz oranları (dot-com balonunun patlamasına verilen doğrudan bir tepki), ipotek faizlerini “nesiller boyu görülmemiş” seviyelere indirdi ve finans kuruluşları ellerine geçen fırsatın farkına vardı. Zira hükümet politikaları, tam da yabancı yatırımcıların paralarını park edecek yer -ipoteğe dayalı menkul kıymetler ve bunlarla bağlantılı türev araçlar- arayışında olduğu bir dönemde, kredi onay standartlarını gevşetmelerine olanak tanımıştı. Daha fazla ipotek, daha fazla ipoteğe dayalı menkul kıymet demekti; bu yüzden bankalar ipotek almayı akıl almaz derecede kolaylaştırdı, öyle ki 2006 yılına gelindiğinde tüm yeni ipoteklerin yüzde 20’si yüksek riskli (subprime) kredilerden oluşuyordu.
Muhtemelen kimsenin birbirine bağlı bu sonsuz borç yığınından neden korkmadığını merak ediyorsunuzdur; bunun sebebi, tüm o riski sigortacılarla yapılan kredi temerrüt takaslarına “dağıtmış” olmaları ve herkesin aynı anda tazminat talep etmesi halinde sigortacıların iflas edebileceğini ve edeceğini görememeleriydi.
Tüm bunların önüne geçilebilirdi, pek çok uyarı yapılmıştı ve bir o kadar insan da bu tezgâhı korumak için sıraya girmişti. Haziran 2005’te Larry Kudlow, konut piyasasında düşüş bekleyenlerin “yine yanıldığını” söyleyecek, artan temerrüt oranlarından endişe duyanları “ödevini yapmayan” “boş kafalılar” diyerek savuşturacaktı. Eylül 2006’da finansör Michael Milken, Wall Street Journal’da CDO’lardan, “büyüyen işletmeler için yatırım sermayesini serbest bırakarak riski dağıtmaya ve on milyonlarca istihdam yaratmaya yardımcı olan” bir “finansal inovasyon” olarak bahsedecek; bunların “beşeri sermayenin, sosyal sermayenin ve reel varlıkların değerini katlayarak refahı artıracağını” savunacaktı.
Başka bir deyişle argüman şuydu: Sürekli genişleyen finansal spekülasyonun getirdiği bu “finansal inovasyon” ekonomi için faydalıydı çünkü havadan para yaratıyor, “riski” de her şeyin yolunda gideceğine inanıp üzerinde düşünmemeniz gereken bir yerlere dağıtıyordu. Herkes sonsuza dek ev inşa etmeye devam edecek, rakamlar hep yukarı gidecek, her yeni ev yeni bir ipoteğe dayalı menkul kıymete yeni bir ipotek ekleyecek ve o grafik çizgisi hep yükselecekti.
Meseleyi en yalın haliyle özetlemek gerekirse; büyük finansal kriz, spekülatif varlıkların değerini artırmak amacıyla bankaların kötü alışkanlıkları teşvik etmesiyle tarihi dip seviyelerindeki faiz oranlarının harmanlanmasının yarattığı şişirilmiş konut talebinden kaynaklandı. Nihayetinde “ipoteğe dayalı menkul kıymetler”, geniş çaplı ipotek ödemelerine yatırım yapmanın bir yolu olmaktan çıkıp; ipoteklere ve dolayısıyla ipoteğe dayalı menkul kıymetlerden oluşan teminatlı borç yükümlülüklerine her zaman daha fazla talep olacağı varsayımıyla, kimsenin kaybedemeyeceği sonsuz bir para hilesi vaat eden yüksek riskli finansal araçlara dönüştü.
Sistem çöktü çünkü eninde sonunda bu spekülatif varlıkların gerçek dünyayla yüzleşmesi gerekiyordu; yani 2005’ten itibaren cazip başlangıç faizlerinin süresinin dolması ve 2006 boyunca Fed’in peş peşe yaptığı faiz artışlarıyla değişken faizli ipoteklerin yukarı tırmanması sonucunda ipotek temerrütleri fırlamaya başladı. İpotekler çöktükçe, CDO’lar -ve onlara bağlı sentetik CDO’lar- da onlarla birlikte çöktü; bunca insana, bu kadar uçucu ve gerçekdışı şartlar altında böylesine çok ipotek sunmanın ve henüz kötü bir şey yaşanmadığı için asla yaşanmayacağını varsaymanın sonuçlarının ağırlığı altında ezildiler.
Ve temelinde, büyük finansal kriz; daha fazla yatırımı meşrulaştırmak için bizzat finans kurumunun kendisi tarafından yaratılan bir yanılsamadan ibaret olan bir talebe dayalı devasa spekülasyonun eseriydi.
Ne garip, bu bana bir şeyleri anımsatıyor!
Veri Merkezi SPV’leri Yapay Zekâ Balonunun CDO’larıdır
Bir yapay zekâ veri merkezi ile bir CDO’yu kıyaslamanın kulağa biraz gülünç gelebileceğinin farkındayım, ancak aslında birbirlerine şaşırtıcı derecede benziyorlar. Burada genelleme yapacağım, çünkü bu anlaşmaların her birinin onları, nasıl desem, daha tehlikeli kılan tuhaf, kendine has küçük şartları var.
- Birisi bir yapay zekâ veri merkezi kurmaya karar verdiğinde, (tıpkı bir CDO gibi) özel amaçlı bir şirket (SPV) kurar; bu şirket daha sonra borçlanır, bazı durumlarda bunu dilimlere ayırır ve çoğunlukla kurumsal yatırımcılara, varlık yöneticilerine veya bankalara satar.
- SPV’yi (örneğin CoreWeave gibi bir holding şirketine ait) kendi başına küçük bir şirket gibi düşünün; birisi bir yapay zekâ veri merkezi şirketiyle (diyelim ki OpenAI) sözleşme imzaladığında, aslında şirketin kendisiyle değil SPV ile masaya oturmuş olur.
- SPV, borçlanmadan elde ettiği fonları aldığında yüklenicilere ve tedarikçilere (Örn: GPU’lar için NVIDIA’ya) ödeme yapar ve söz konusu müşterinin ödeme yaptığını (veya ödeyecek bir şeyi olduğunu) varsayarak müşteri sözleşmesinden gelen geliri tahsil eder.
- İnşaat süresince (Yani: gelir öncesi dönemde), faiz ödemeleri SPV’den, önceden finanse edilmiş bir faiz rezerv hesabından çekilir.
- Bir müşteri ödeme yaptığında, SPV bu fonları veri merkezinin işletme giderlerini karşılamak için kullanır; ardından (borçtaki kıdemlerine göre) alacaklılara ödeme yapar ve geriye bir şey kalırsa holding şirketine aktarır. Tüm bu para gelir olarak kaydedilir.
Bu SPV tabanlı veri merkezi borç anlaşmalarının birkaç eğlenceli küçük özelliği de var:
- Bir DSCR (Borç Servisi Karşılama Oranı); bu, SPV’nin borcuna kıyasla belirli bir miktarda FAVÖK geliri elde etmesi gerektiği anlamına gelir. Örneğin, bir SPV’nin borcunun DSCR’si 1,15x ve aylık ödemesi 1,5 milyon dolarsa, işletme giderlerini ödedikten sonra 1,725 milyon dolar gelir elde etmesi gerekir.
- Bunlar genellikle veri merkezinin teorik olarak faaliyete geçtiği bir tarihe kadar başlamaz ve evet, mevcut gecikmelerin boyutu göz önüne alındığında bu durum kesinlikle korkunç sonuçlar doğurabilir.
- İhlal edildiğinde, sahibinin burayı yeniden doldurmasını gerektiren, aksi takdirde temerrüde düşülmesine yol açan asgari bir likidite zorunluluğu.
- İnşaattan sonra, ödemelerin aksaması ihtimaline karşı bir tampon olarak kurulan Borç Servisi Rezerv Hesabı (DSRA).
Basitçe ifade etmek gerekirse, ne zaman biri bir veri merkezi inşa etse; çiplere sahip olan, borcu üstlenen ve çoğu durumda riskin büyük kısmını barındıran tamamen ayrı bir varlık kurar. Bu SPV’ler alacaklılarına yalnızca müşteri gelirinin akması durumunda ödeme yapar; bu da onların hem söz konusu veri merkezlerinin inşaat hızına hem de müşterilerinin ödeme gücüne bağımlı oldukları anlamına gelir.
Bilişim yükü reddedilmeyen bu SPV nakit çöplüğünün baş faili, her bir Doğrudan Çekilişli Vadeli Kredisi (DDTL) için farklı bir SPV kullanan CoreWeave’dir. Bunların çoğu rücusuzdur; yani müşterileri ödeme yapmazsa, yatırımcılar borçtaki kıdem derecelerine göre değişen ölçülerde zarara uğrar ve CoreWeave’in varlıklarının peşine mahkemede düşülemez, gerçi borcun ödemelerinden yine de sorumludur.
Örneğin, CoreWeave’in 8,5 milyar dolarlık DDTL 4.0 kredisi, Meta ile yaptığı sözleşme ve altta yatan veri merkezi varlıkları teminat gösterilerek; MUFG, Deutsche Bank ve US Bank gibi bankalardan sağlanan fonlarla çekildi. Fonlar, CoreWeave Compute Acquisition Co VIII LLC adlı bir SPV’ye yatırıldı; bir başka dosyada ise bu fonun Applied Digital’den Kuzey Dakota, Ellendale’de alan kiralamak, burayı GPU’larla doldurmak ve Wells Fargo’nun Meta olduğuna inandığı “yatırım yapılabilir seviyedeki bir müşteriye” sunmak için kullanılacağı görülüyordu.
Benzer şekilde CoreWeave, “OpenAI’dan hizmet teslimatını hızlandırmak” amacıyla geçen yıl 2,6 milyar dolarlık DDTL 3.0 kredisini çekti ve CoreWeave Compute Acquisition Co. V ve VII, LLC adlı iki farklı SPV’yi finanse etti. Bu SPV’ler de ana CoreWeave kuruluşu aracılığıyla OpenAI’a işlem gücü sağlamak üzere bir anlaşma imzaladı. Anlaşmada ayrıca bir “nakit tuzağı” bulunuyor; yani CoreWeave işi batırırsa (Yani: işlem gücünü teslim edemezse) ve OpenAI ayrılabilirse veya OpenAI üç ay boyunca ödeme yapmazsa, durum düzelene kadar SPV’nin CoreWeave’e para akışı duruyor. Ve eğer OpenAI (veya bir başkası) ödeme yapmaya başlamazsa, anlaşmanın 0,85x’lik bir sözleşme gerçekleşme oranı olduğundan işler kopma noktasına geliyor.
Yanlış anlaşılmasın, “rücusuz” demek “bu SPV’ler çökerse CoreWeave işin içinden sıyrılır” demek değildir; yalnızca alacaklıların ilk olarak SPV’nin varlıklarına çökebileceği ve CoreWeave’in varlıklarına hemen yönelemeyeceği anlamına gelir. Ancak bu anlaşmaların her biri ana şirket (CoreWeave’in kendisi) tarafından garanti edildiğinden, eninde sonunda zararı telafi etmek zorunda kalacaktır.
Bunun nasıl kötü sonuçlanacağını muhtemelen tahmin edebilirsiniz.
Hiper Ölçekleyiciler Veri Merkezi Harcama Yükümlülüklerini Yatırımcılardan Nasıl Gizliyor?
Bu SPV’lerin doğası, veri merkezi borcunun kesin boyutunu ölçmeyi zorlaştırıyor ancak Bloomberg, ödenmemiş yapay zekâ veri merkezi borcunun 500 milyar doların üzerinde olduğunu tahmin ediyor. (Elara Securities Research’ten Garima Kapoor’a göre) Bunun en az 200 milyar doları özel kredilerde tutuluyor ve ödenmemiş özel kredi borçlarının kabaca yüzde 8’ini oluşturuyor.
Bununla birlikte, asıl rakam muhtemelen çok daha yüksek. Nikkei Asia bu hafta Meta, Google, Amazon, Microsoft ve Oracle’ın son beş yılda yaklaşık 1,65 trilyon dolar ödenmemiş borç biriktirdiğini; bunlara ek olarak yüz milyarlarca dolarlık “bilanço dışı” borçları olduğunu bildirdi. Yani kurumsal yapı, şirketin bunu yükümlülüklerinin bir parçası olarak göstermemesine olanak tanıyor.
Örneğin BlackRock şu sıralar Meta için bir veri merkezi inşa etmek üzere 12 milyar dolar topluyor; bu da pratikte BlackRock’ın yüzde 80’ine, Meta’nın ise yüzde 20’sine sahip olduğu “Project Sopaipilla Holdings” adlı bir holding şirketine yatırım yaptığı ve onun için borç bulduğu anlamına geliyor. Bu holding şirketi daha sonra NVIDIA GPU’ları satın alacak, veri merkezini inşa etmeleri için inşaat firmalarına ödeme yapacak ve Meta’nın (teorik) ödemeleri borcu kapatmak için kullanılacak.
Meta’nın bu veri merkezinin (teorik olarak) sahibi ve tek kiracısı olarak faaliyet gösterecek olmasına rağmen; asıl borç -12 milyar dolar veya daha fazlası!- bilançosunda görünmeyecek. Tıpkı yüzde 80’i Blue Owl’a, yüzde 20’si Meta’ya ait olan ve PIMCO ile BlackRock’a tahvil satışlarıyla finanse edilen Beignet Investor LLC adlı bir SPV’ye ait 27 milyar dolarlık Hyperion Veri Merkezi’nde olduğu gibi.
Bu SPV tabanlı anlaşmaların asıl sorunu, şirketlerin borçlarının boyutunu en azından bilanço bazında gizlemelerine olanak tanımasıdır. Meta’nın uzun vadeli borcu, son çeyrek itibarıyla yaklaşık 58,7 milyar dolar seviyesinde. Sanki gigavatlarca yapay zekâ veri merkezi için alınan 39 milyar dolarlık borç, eninde sonunda yapması gerekecek ödemelerin dışında kalıyor, hiç yokmuş gibi davranılıyor.
Bütün bunlar yasal, endişe verici ve evet, biraz da Enronvari.
Bloomberg’den Amanda Iacone’un aktardığına göre:
Enron Corp., bilanço dışı kuruluşlarda paketlediği yüz milyonlarca dolarlık borcu yatırımcılardan ve kreditörlerden gizlemek için ABD muhasebe kurallarını istismar etmiş; bu yükümlülükler ABD tarihindeki en büyük kurumsal çöküşlerden birine zemin hazırlamıştı.
Alphabet Inc. ve Meta Platforms Inc., veri merkezleri ve ilgili enerji altyapısını inşa etmek için gereken finansman karmasının bir parçası olarak değişken çıkarlı işletmeler (VIE) olarak bilinen araçlara yöneldi.
Facebook’un ana şirketi Meta, geçen yıl Blue Owl Capital ile ortaklaşa bir Louisiana veri merkezi inşa etmek için bir ortak girişim, bir VIE kurdu. Sosyal medya devinin bu girişimdeki azami riski, Menkul Kıymetler ve Borsa Komisyonu’na (SEC) sunduğu belgelere göre 46 milyar dolar. Bloomberg News’un haberine göre şirket, geçen hafta planlanan kampüsünü genişleteceğini ve projeye 250 milyar dolara kadar harcama yapmasının beklendiğini duyurdu.
Netleştirmek gerekirse; Değişken Çıkar İşletmesi (VIE), üzerinde kontrol sahibi olduğunuz ve bilançonuzda konsolide etmeniz gereken bir tür SPV’dir… ta ki “birincil lehtar” olarak kabul edilmeyene dek. Ana kiracı olmasına ve Hyperion’un inşa edilme sebebinin bizzat kendisi olmasına rağmen Meta, durumun böyle olmadığını savunuyor. Bloomberg’e göre:
Sosyal medya şirketi, SEC’e sunduğu son çeyrek raporunda; neredeyse 4.000 dönümlük kampüste yerini alacak veya kendisine katılacak kiracılar bulmaktan -ki bu, işletmenin ekonomik performansını etkileyen kritik bir iştir- sorumlu olmadığı için, Louisiana projesinden doğan milyarlarca dolarlık borcu kendi bilançosuna dahil etmemesi gerektiğine karar verdiğini belirtti. Meta, rolünün inşaat yönetiminin yanı sıra idari ve mülk yönetimi hizmetleriyle sınırlı olduğunu ifade etti.
Denetçi Ernst & Young bu düzenlemeyle ilgili (WSJ’ye göre) bir “kırmızı bayrak” kaldırdı ve bunu “kritik bir denetim meselesi” olarak işaretleyerek şunları ekledi: “…VIE’nin ekonomik performansını en çok etkileyen faaliyetlerin belirlenmesinde gereken ciddi muhakeme zorunluluğu nedeniyle bu durum bilhassa zorlayıcıydı.” Yine de onaylandı, her şey olup bitti ve her şey yolunda, her şey normal.
İşte Google’ın Fluidstack ve Cipher Mining’in 300 MW’lık veri merkezine ve TeraWulf’un bir başka projesine arka çıkmasının nedeni de budur. Her ikisi de eninde sonunda Google’ın Anthropic’e işlem gücü sağlamak için kiralayacağı veri merkezleri olarak faaliyet gösterecek; Google bunu yaptığı için gelir kaydedecek, tek kiracı olarak hareket edecek ve borcun toplanmasının yegâne nedeni olacak. Ancak işin içindeki asıl kurumlar Fluidstack, TeraWulf ve Cipher Mining olduğu için Google’ın bilançosunda hiçbir şey görünmeyecek.
Burada dikkat edilmesi gereken bir diğer önemli nokta da bu SPV’lere giden paranın hiçbirinin sermaye harcaması sayılmamasıdır. Örneğin, beş çeyrek boyunca (2025’in 1. çeyreğinden 2026’nın 1. çeyreğine kadar) Meta sermaye harcamalarına yaklaşık 88,6 milyar dolar harcadı; ancak bu rakam, (kendi dosyalarına göre) 45,95 milyar dolarlık bir riske sahip olmasına rağmen Hyperion SPV’sinin bir parçası olarak kendi adına yapılan borçlanmaları, GPU alımlarını veya diğer hiçbir harcamayı içermiyor.
Şurası çok açık: “Bilanço içi” yükümlülükler bile kiralamalar başlayana kadar bilanço dışıdır. Bloomberg’in bu ölçeği gözler önüne seren gerçekten ürkütücü bir grafiği var:
Tıpkı Büyük Finansal Kriz’de olduğu gibi, şu ana kadar kimse bu veri merkezi SPV’lerini (veya daha büyük veri merkezi balonunu) bir sorun olarak görmedi çünkü…
Yapay Zekâ Veri Merkezleri, Yapay Zekâ Balonunun Yüksek Riskli İpotekleridir
Bir konuda çok net olmak istiyorum: Şu anda yapay zekâ işlem gücüne tam olarak ne kadar talep olduğuna dair elimizde kesin bir veri yok ve bulgular, bu talebin bize inandırıldığından çok ama çok daha küçük olduğuna işaret ediyor.
Kendi tahminlerime göre Microsoft, Google ve Amazon’un işlem kapasitesinin yüzde 70’i veya daha fazlası OpenAI ve Anthropic tarafından dolduruluyor. Hiper ölçekleyici olmayan işlem gücü sağlayıcılarına dair yaptığım analizde, bu ikisi dışında işlem gücüne yılda 50 milyon dolardan fazla harcayan herhangi bir müşteri bulmakta epey zorlandım.
Bunun nedeni, yapay zekâ işlem gücü için gerçek ve çeşitli bir talebin bulunmamasıdır; aynı dört veya beş şirketin bu gücü büyük ölçekte kiralamakla ilgilenen yegâne aktörler olması da bunun en net kanıtıdır.
Ek not: Dahası, şu anda var olan işlem gücü talebi, ayda sadece 200 dolar ödeyip on binlerce dolar değerinde jeton yakabilen ücretli ChatGPT ve Claude abonelerinin fiili sübvansiyonuyla şişirilmektedir.
Örneğin 1 Temmuz’da Bloomberg, (Zuckerberg’in “kapasite fazlası inşa edilirse satışın masada olduğunu” söylemesinden sadece birkaç ay sonra) Meta’nın yapay zekâ GPU kapasitesini kiralamak için bir bulut bilişim işi kurduğunu bildirdi. Sadece iki hafta sonra New York Times, şirketin Anthropic’e kapasite kiralamak için görüşmeler yaptığını yazdı.
Birileri Meta’nın zengin bir alıcıdan faydalandığını iddia edebilir, ancak şu soruyu sormak gerekir: İşlem gücüne böylesine doymak bilmez bir talep olsaydı, şirket bunu yıllarca sürecek bir sözleşmeden çok daha yüksek bir ücret ödeyecek çeşitli müşterilere satmak istemez miydi?
İstemezdi, çünkü bu müşteriler bunu gerçekten değerli kılacak bir ölçekte mevcut değil! Eğer olsalardı, Nebius, IREN ve CoreWeave gibi yeni nesil bulut (neocloud) şirketlerinden; hiper ölçekleyiciler, OpenAI veya Anthropic ile imzaladıkları yeni sözleşmelerden bağımsız devasa performans yükümlülüğü patlamaları görürdük. Lightning, Runpod ve Lambda gibi şirketlerin milyarlarca dolar geliri olurdu. Oysa Runpod’un 120 milyon dolar Yıllık Tekrarlayan Geliri, 500 milyon dolar “yıllıklandırılmış” geliri var; Lambda’nın ise 2025’in ikinci çeyreği itibarıyla 114 milyon dolar geliri bulunuyor ve bunun da yarısından biraz azı Microsoft ile Amazon’dan geliyor.
Karşı argüman ise bu şirketlerin tamamının GPU kısıtlaması yaşadığı ve talebin öylece kenarda beklediği yönünde… İyi ama, bu durum söz konusu şirketlerin aynı zamanda devasa bakiye performans yükümlülüklerine sahip olduğu anlamına gelmez miydi?
Açıkça ifade edeyim, benim asıl vurgulamak istediğim ortada hiç talep olmadığı değil; aksine, bu talebin ezici çoğunluğunun ya uzun vadede bunun bedelini ödemeye gücü yetmeyen iki şirketten (Anthropic ve OpenAI) ya da çoğunlukla OpenAI ve Anthropic adına işlem gücü satın alan hiper ölçekleyicilerden geldiğidir.
Ve yapay zekâ işlem gücü talebinin olması gereken ölçekte var olmadığını, muhtemelen hiçbir zaman o ölçeğe ulaşmayacağını ve veri merkezi inşaatının yıkıcı sonuçları olan borçla finanse edilen bir varlık balonu olduğunu söylediğimde insanların beni ciddiye aldığından pek emin değilim.
Yüksek Riskli Veri Merkezi Krizi Nasıl Baş Gösteriyor?
Öyleyse kartları masaya açalım.
Kendi analizime göre, NVIDIA’nın (2027 sonuna kadar) Blackwell ve Vera Rubin GPU satışlarından beklediği 1 trilyon dolar, veri merkezlerinde yaklaşık 40 GW’lık bir kapasiteyi temsil ediyor. Bu da 1,35’lik bir PUE varsayıldığında, yaklaşık 30 GW’lık kullanılabilir bir kapasiteyle sonuçlanacaktır. Megavat başına yaklaşık 12 milyon dolarlık bir maliyetle hesaplandığında, bu veri merkezlerini gerekli kılmak için küresel çapta yıllık yaklaşık 435 milyar dolarlık bir işlem gücü geliri elde edilmesi gerekiyor.
Şu anda, yıllık yaklaşık 100 milyar dolar civarında bir işlem gücü harcaması var gibi görünüyor; OpenAI bunun yaklaşık 50 milyar dolarını oluşturuyor (Musk davasındaki beyanlarına göre) ve Anthropic’in de benzer meblağlar harcadığı tahmin ediliyor. Microsoft ve NVIDIA, CoreWeave’in 2,08 milyar dolarlık (en son) çeyrek gelirinin toplam yüzde 65’ini oluşturuyor; geri kalanı ise muhtemelen OpenAI tarafından dolduruluyor. Bir başka yeni nesil bulut şirketi olan IREN, yakın zamanda yıl sonu bulut gelir hedefini “4 milyar doların üzerinde” veya ayda yaklaşık 333 milyon dolar olarak açıkladı. Müşteri tabanında şaşırtıcı olmayan bir şekilde Microsoft ve NVIDIA’nın yanı sıra, fonlanma durumları ve gelirleri göz önüne alındığında her birinin 50 milyon dolardan fazla harcama yapması pek olası görünmeyen Perplexity, Figure AI ve Together AI gibi şirketler yer alıyor.
Ek not: Harcamanın mutlaka kullanım ile aynı şey olmadığını belirtmek önemlidir. İşlem gücü harcamalarının büyük bir kısmı, bir GPU’nun saatlik ücretinin anlık bir kullanım artışını karşılamak için kiralandığı duruma kıyasla (doğal olarak) daha düşük olduğu uzun vadeli sözleşmeler şeklinde gerçekleşir. Yapay zekâ işlem gücü harcamalarının ezici çoğunluğu bu uzun vadeli sözleşmelerden oluşmaktadır.
Talebin olmadığına dair endişe verici bir diğer sinyal de NVIDIA’nın çok yıllı bulut bilişim anlaşmalarına 30 milyar dolar taahhüt etmiş olmasıdır. Şirket, kendi GPU’larını geri kiralamak için 2028 yılına kadar yılda 6 milyar dolar veya daha fazla harcama yapacak. Buna, NVIDIA’nın Nisan 2032’ye kadar “kalan satılmamış kapasiteyi satın almakla yükümlü olduğunu” açıkça belirten 6,3 milyar dolarlık bir CoreWeave arka çıkma anlaşması da dahil; bu da milyarlarca dolar değerinde satılmamış atıl bir kapasite olacağına işaret ediyor.
Ah, unutmadan; NVIDIA Nebius’un yüzde 9,3’üne de sahip. Ayrıca IREN ve CoreWeave’e de yatırım yaptı; Lambda’ya hem yatırım yaptı hem de ondan kapasite kiraladı.
Eğer bu anlaşmaların neden sürekli imzalandığını merak ediyorsanız -daha önce de belirttiğim gibi- bunun nedeni, NVIDIA’dan gelen finansal bir garantinin, bir bankanın bu şirketlere daha fazla GPU satın almaları için borç vermesine yetecek düzeyde bir teminat olmasıdır.
Büyük Açık 2 (The Big Short 2) filmindeki bir konuşmanın şu sahneye benzeyebileceğini hayal ediyorum:
HUANG: Yani yatırım yaptığım şu şirketler var; en azından teorik olarak benim yapay zekâ GPU’larımı kullanarak veri merkezleri kuruyorlar. Ama daha fazla GPU satın almalarına ihtiyacım var, bu yüzden gelecekte bu GPU’ları onlardan geri kiralayacağımı belirten bir sözleşme imzalıyorum. NVIDIA’nın bilançosu o kadar güçlü ki, sırf ben gelecekte kiralamaya söz verdiğim için bu şirketler benim GPU’larımı almak uğruna milyarlarca dolar borç bulabiliyor. İşin en güzel yanı da tüm riskin şirketlerin ve yatırımcıların üzerinde kalması. Daha fazla paraya ihtiyacım olduğunda yeni bir sözleşme imzalıyorum, onlar daha fazla borçlanıyor, ben daha fazla GPU satıyorum.
BAUM: Yani -sadece net anlamak için soruyorum- sen, GPU’ları üreten adam, varlık amacı neredeyse tamamen senden GPU alıp müşterilere kiralamak olan şirketlere yatırım yapıyorsun. Tek farkla, müşteri aynı zamanda sensin ve üstelik büyük bir müşterisin.
HUANG: Aynen öyle. Biz onlara yeni nesil bulut diyoruz. S&P az önce CoreWeave’in görünümünü pozitife çevirdi.
BAUM: Bu tek kelimeyle delilik.
HUANG: Delilik değil, harika bir şey.
Bu Meta ve Microsoft yeni nesil bulut anlaşmaları, açık bir şekilde onların sermaye harcamalarını ve borçlarını düşürmek için var. Demek istediğim şu: Nebius veya IREN tüm o GPU’ları satın almak için milyarlarca dolar borç yükünün altına girerse, Microsoft ve Meta’nın yalnızca devam eden kiralama sözleşmeleri için endişelenmesi gerekir; tabii inşaatın bir gün tamamlanacağı varsayımıyla. Bu anlaşmalar ayrıca, Microsoft’un 17,4 milyar dolarlık Nebius anlaşmasında olduğu gibi, teslimat kilometre taşlarına ulaşılamaması durumunda feshedilmelerine olanak tanıyan bir maddeyi de düzenli olarak içeriyor.
Bu da hiper ölçekleyicilerin fiilen hiçbir risk almadığı ve faturanın yatırımcılara kesildiği anlamına gelir. Örneğin, Nebius’un yakın zamandaki 775 milyon dolarlık borç olanağı “sözleşmeye bağlanmış nakit akışları ve kurulan GPU altyapısı ile desteklenmektedir”. Yani işler sarpa sararsa, dava edilebilecek tek kuruluş, varlık amacı yalnızca NVIDIA GPU’ları satın almak ve kiralamak olan bir şirket olacaktır.
Şüpheye mahal bırakmayacak kadar açık söyleyeyim: Yapay zekâ veri merkezi işlem gücü gelirinin ezici çoğunluğu, kârsız ve sürdürülemez iki yapay zekâ şirketinin yılda on milyarlarca veya yüz milyarlarca dolar toplamaya devam edebilmesine bağlıdır. Bu bir abartı değil, bir mübalağa sanatı değil; tam anlamıyla içine düştüğümüz fiili durumun ta kendisidir.
Gerçek Veri Merkezi Talebinden 15 Kat Daha Fazla Veri Merkezi Kapasitesi İnşa Ediliyor, Ki O Talep de Zaten OpenAI ve Anthropic Tarafından Şişirilmiş Durumda
Veri merkezlerinin kârlı olup olmadığını bir kenara bırakırsak (ki değiller), eğer talep bu olağanüstü ölçekte mevcut değilse, yapay zekâ veri merkezlerinin ve bunlarla ilişkili SPV’lerin ezici çoğunluğu çökecektir.
Şubat ayındaki Sightline Climate raporunu doğru kabul edersek, planlama aşamasında 190 GW’lık bir veri merkezi kapasitesi veya 1,35’lik bir PUE alırsak 140 GW’lık bir bilişim yükü var; bu da toplamda 1,68 trilyon dolara tekabül ediyor. Yıllık 120 milyar dolarlık bir işlem gücü talebi olduğunu varsayarsak -ki iyimser davranıyorum!- ve o günden bu yana on milyarlarca dolar değerinde veri merkezinin duyurulduğunu hesaba katarsak, bu durum gerçekte var olan talepten 15 kat daha fazla veri merkezinin planlandığı ve bu talebin yüzde 70 ila 90’ının Anthropic ve OpenAI’ın kârsız hizmetlerinden kaynaklandığı anlamına gelir.
Küresel Tasarruf Kapışması veya Herkesin Yapay Zekâ Veri Merkezlerinin Riskini (Ve Yanlış Anlaşılan Talebi) Nasıl Yanlış Fiyatladığı
Spekülasyona duyulan açlık, tıpkı büyük finansal krizde olduğu gibi ve büyük ölçüde aynı nedenlerle, yapay zekâ işlem gücüne yönelik gerçek talebi fersah fersah geride bıraktı. Mayıs ayında JP Morgan’dan Karen Ward, giriş bölümünde bahsettiğim küresel tasarruf bolluğunu, kendi deyimiyle bir “küresel tasarruf kapışması” tartışmasının parçası olarak gündeme getirmişti:
Kısacası, bir dizi Asya ülkesi ya 1990’lardaki yıllar süren finansal krizlerin ve ödemeler dengesi sarsıntılarının yarasını taşıyor ya da ihracata dayalı büyümeye odaklanmak için para birimlerini baskılamaya çalışıyordu. Bu durum, yurt dışına seyahat eden bir tasarruf bolluğu yarattı ve ABD devlet tahvilleri dilek listesinin en tepesindeydi.
[ABD Merkez Bankası Başkanı] Bernanke bunun ABD için hem bir lütuf hem de bir bela işlevi gördüğünün altını çizdi. ABD Hazine Bakanı’na bol miktarda ucuz finansman sağladı, aynı şekilde Amerikan hanehalkına ve işletmelerine de. Ancak bu ucuz sermaye fazla cazipti ve ABD’de aşırı harcama ve balon riskini beraberinde getiriyordu. Birkaç yıl içinde bu uyarının haklılığı ortaya çıktı.
Ne mutlu ki artık dünya çok farklı, değil mi?
Ancak tasarruf bolluğu hikayesi bununla bitmedi. İkinci aşama, Avrupa’nın kilit bölgelerinin Euro bölgesi ülke borcu krizinden sonra net harcayıcı konumundan net tasarrufçu konumuna geçmesiyle yaşandı.
Küresel tasarruf bolluğu büyüdü, tıpkı dünyanın hâlâ harcamaktan ve büyümekten mutluluk duyan nadir bölgelerinden biri olan ABD’ye yönelik yatırım akışları gibi. 2025’in sonunda Amerika, eksi 27 trilyon dolarlık bir net uluslararası yatırım pozisyonuna -ABD’nin sahip olduğu yabancı varlıklar ile yabancıların sahip olduğu ABD varlıkları arasındaki fark- sahipti.
Ancak şu anda küresel tasarruf kapışması olarak adlandırılabilecek bir sürece geçiş yapıyoruz. Dünyanın dört bir yanındaki hükümetler ve şirketler daha fazla harcama yapmak istiyor. Bunu yaparken de dünyadaki tasarruf sahiplerine en cazip fırsatları sunmak için rekabet ediyorlar.
Bir tasarruf bolluğu ile tasarruf kapışması arasındaki fark şudur: Bankaların (ve özel kredi fonlarının) tonla nakde sahip olduğu, ancak yapay zekâ kaynaklı riskler nedeniyle yazılım ve sağlık şirketlerine yatırım yapmaktan geri durduğu… ve altyapıya yapılan yüksek getirili, düşük riskli, “garantili” müşterileri olan bir “hile kodu” olarak gördükleri yapay zekâ veri merkezlerine yatırım yaptıkları bir dönemde, yatırım yapılacak sermaye fazlalığından ziyade nakde yönelik inanılmaz bir talep vardır.
Bu, dağıtılmayı bekleyen ve büyük kısmı emeklilik ile sigorta fonları tarafından finanse edilen (Özel Krediye Yönelik Nefret Edenler Rehberi’nde ele aldığım gibi) yaklaşık 400 milyar dolarlık özel altyapı fonlarıyla tehlikeli bir şekilde harmanlanan kusursuz bir fırtınadır. Bu fonlar özel krediye çekiliyor -sıkı durun!- çünkü Büyük Finansal Kriz’den sonra bankaların küresel finans sistemini çökerten türden pervasız bahisler oynaması kısıtlandığı için getiri bulmak zorlaşmış ve yatırım yapacak yeni alanlara ihtiyaç duymuşlardı.
Neden biraz endişeli olduğumu anlamaya başladınız mı? Peki ya perakende odaklı bu finans kurumlarının elindeki kuru barut miktarının daralmasına ne demeli? Bu durum, giderek daha fazla nakdin piyasaya sürüldüğüne ya da hanehalkı güveninin azalması sonucu sistemden çekildiğine işaret ediyor.
Her neyse, yapay zekâ veri merkezlerine yapılan yatırımların ne kadar “güvenli” olduğuna dair varsayımların büyük bir kısmı üç temel fikre dayanıyor:
- Yapay zekâ veri merkezi talebi sonsuzdur ve tüm işlem gücü kullanılacaktır.
- Tüm yapay zekâ veri merkezlerinin “sözleşmeye bağlanmış müşteri talebi” vardır.
- Açık konuşmak gerekirse, bu temelden yanlıştır. Bulabildiğim tek garantili, sözleşmeye bağlanmış müşteri talebi Amazon, Google ve Microsoft’tan (OpenAI ve Anthropic için), Meta’dan ve Google ile Anthropic’ten gelmektedir. “Kapasiteyi kilitlemiş” bazı rastgele yapay zekâ firmaları veya çıkarım şirketleri olsa da, tıpkı Anthropic ve OpenAI gibi onların dolarları da ancak risk sermayesine erişimleri kadar değerlidir.
- Bunlar, dünyanın en zengin şirketleri tarafından desteklenen “güvenli” yatırımlardır.
- Bu fikir, Microsoft, Google, Meta ve Amazon’un dünyanın en zengin şirketleri olması ve 10 ila 20 yıllık uzun vadeli kiralama sözleşmeleri imzalaması nedeniyle, tonlarca başka şirketin de aynı şeyi yapacağı ve yapay zekâ veri merkezleri ile bunların borçlarının bu şekilde değerlenmesi gerektiği yönündeki çocukça inançtan kaynaklanmaktadır.
Finans kurumları, çocukça denebilecek bir mantık üzerine koca koca modeller inşa ettiler.
Veri merkezlerine yatırım yapmaya değeceğinin “kanıtı”, çoğunlukla hiper ölçekleyicilerin bunlara çok para harcadığını ve OpenAI ile Anthropic’in işlem gücüne yoğun bir talep duyduğunu görmekten ibarettir.
Ayrıca hiper ölçekleyicilerin veri merkezlerini nakit akışından finanse etmeye devam edebilmelerini, tüm veri merkezlerinin iyi bir yatırım olduğunun işareti olarak yanlış yorumladılar. Oysa gerçekte olan şuydu: Aşırı büyüme fikirleri tükenmişti ve ellerinde o kadar çok serbest nakit dolaşıyordu ki dört yıl içinde bir trilyon dolar harcayabildiler. Hiper ölçekleyicilerin NVIDIA çiplerine olan talebi o kadar büyüktü ki, NVIDIA’nın çılgınca bir talebe sahipmiş gibi görünmesini sağladı. Bu da bir spekülasyon dalgası yarattı; herkes hiper ölçekleyicilerin zenginleştiğini varsayarak (zenginleşmiyorlardı, yapay zekâ gelirlerini hiçbir zaman açıklamadılar ancak insanlar kâr etmeseler bunu yapmayacaklarını varsayıyor) kendilerinin de GPU satın alıp veri merkezleri kurarak zenginleşeceklerini düşündü.
NVIDIA; CoreWeave, Lambda, IREN ve Nebius’a yaptığı yatırımlar ve imzaladığı arka çıkma sözleşmeleriyle bu sahte talep hikayesinin yaratılmasında büyük rol oynadı. İnsanlar, hiper ölçekleyicilerin trilyon dolarlık devasa bir hata yapmayacağını varsaydıkları gibi, NVIDIA’nın da inanılmaz bir talep görmeyecek şirketlere yatırım yapmayacağını varsayıyorlar. NVIDIA’nın, daha fazla GPU satma kapasiteleri dışında hiçbir yeni nesil bulut şirketini zerre kadar umursamadığı gerçeğini bir şekilde görmezden geliyorlar.
İşte tam bu noktada medya ve analistler işlerini yapabilirdi; ancak hiçbir yeni nesil bulut şirketi henüz bunu yapmadığı için, CoreWeave’in 30 milyar dolarlık borcun üzerinde oturması tamamen normal karşılanıyor. Oysa herhangi bir müşteri sözleşmeden caydığı an bu borcun ödenmesi imkânsızdır. Çünkü tıpkı büyük finansal krizde olduğu gibi, henüz kötü bir şey olmamıştır; yani müşteriler faturalarını ödememezlik etmemiş ve CoreWeave henüz finansal bir darbogaza girmemiştir.
NVIDIA’nın aleni haksız kazancı ve döngüsel finansmanı, ancak tamamen esir alınmış bir teknoloji ve iş dünyası medyasıyla mümkündür. Son bir yıldır “yapay zekâ balonunun altındaki devasa döngüsel finansman” hakkında hafif endişeli haberler çıksa da, hiçbiri durumu bir tuhaflıktan öte bir şey olarak ele almıyor.
Bu balonun tehlikesini elinin tersiyle itenlere veya yapay zekâ veri merkezlerinin aşırı inşasının yarattığı riski küçümsemeye çalışanlara duyduğum nefreti ifade edecek kelime bulamıyorum.
Yüksek Riskli Veri Merkezi Krizinin Sistemik Riski
Tıpkı yüksek riskli ipotek kredileri gibi, yapay zekâ veri merkezi borçları da zayıf bir şekilde kredilendiriliyor, fiilen teminatsız bırakılıyor ve geri ödenme ihtimali son derece düşük olan projelere veriliyor; üstelik tüm bunlar çürük bilgilere ve abartıdan beslenen bir çılgınlığa dayanıyor.
Çökmeleri kaçınılmazdır çünkü devam eden ödemeleri, vakaların ezici çoğunluğunda tamamen teorik olan veya kârsız ve sürdürülemez yapay zekâ şirketlerinden gelecek ödemelere bağlı olan müşteri gelirlerinden yapılmaktadır.
Bunu yüksek riskli ipotek krizinden ayıran şey, sistemik risklerin türev araçlardan veya karmaşık finansallardan değil; bir yapay zekâ veri merkezi inşa etmenin katıksız maliyet ölçeğinden, yapay zekâ endüstrisinin kendisinin feci şekilde yanlış anlaşılmasından ve özel kredilerin tehlikeli borç verme standartlarından kaynaklanmasıdır. Her bir borç anlaşması 500 milyon doların üzerinde olduğunda ve genellikle milyarlarla ifade edildiğinde, sistemik bir risk yaratmak için farklı sözleşmelerden oluşan devasa bir ağa ihtiyacımız yoktur; sadece SPV’lerinin borçlarına ayak uyduramayan proje kümeleri veya beş parasız kalmış ya da iflas etmiş veri merkezi geliştiricileri tarafından ödenmeyen tahviller yeterlidir.
Ayrıca, lütfen büyük finansal krizin başlaması için devasa kayıplara gerek olmadığını hatırlayın; sadece sektörün yük taşıyan birkaç sütununa alınan sert darbeler yetti. Lehman Brothers tasfiyeye girmeden önce art arda iki çeyrek zarar açıkladı (2008’in 2. çeyreğinde 2,8 milyar dolar ve 2008’in 3. çeyreğinde 3,9 milyar dolar). Onu öldüren şey bu kayıplar değil, bu kayıpların daha geniş piyasada yarattığı etki ve potansiyel kurtarıcıların Lehman algısıydı.
Benzer şekilde Bear Stearns, kendi çatısı altındaki iki serbest fonun çökmesinin ardından iflas etti. Bu fonların parasal kayıpları önemsiz olmasa da, eğer diğer her şey yolunda olsaydı Bear Stearns’ün toparlanabileceği türden kayıplardı. Ne yazık ki bunlar, piyasanın ürktüğü ve Bear’in muazzam ölçüde aşırı kaldıraç kullandığı bir dönemde meydana geldi; bu da marjinal kayıpların bilançosu üzerinde orantısız bir etki yaratacağı anlamına geliyordu.
Yapay zekâ için “sektörün yük taşıyan sütunlarına” indirilecek bu “sert darbeler”, piyasayı bir anda büyük miktarda kapasitenin basması (örneğin OpenAI gibi büyük bir işlem gücü müşterisinin iflasının neden olacağı türden) veya bunu ödeyecek gelir bulamayan yeni kapasitenin yavaş yavaş piyasaya girmesi anlamına geliyor. Belki de her ikisini birden yaşarız.
Veri merkezi borç piyasası, finans piyasalarının belini kıran o trilyonlarca dolarlık (en azından teorik) menkul kıymetlerden çok daha küçük olsa da (benim tahminim 500 milyar ila 750 milyar dolar arasında); risk -yani asıl altta yatan finansman- tüm finansal sisteme yayılmış durumdadır. Her büyük banka, finans kurumu ve varlık yönetim firmalarının ezici çoğunluğu, bu imkânsız denklemin içine hapsolmuş milyarlarca veya on milyarlarca dolarlık borca sahiptir.
Bahsettiğim senaryo, yapay zekâ veri merkezlerinin büyük çoğunluğunun atıl kalacağı ve veri merkezlerinin ezici çoğunluğu müşteri gelirlerinden finanse edildiği için yapay zekâ veri merkezi borcuna yatırılan fonların yüzde 80’inin veya daha fazlasının kaybedileceği bir senaryodur. Bunların hiçbiri felaket tellallığı yapmak veya abartmak için yazılmamıştır; ihtiyacımız olandan 15 kat daha fazla veri merkezi kapasitesine sahip olduğumuz ve toplam talebin birkaç milyar dolardan fazla olduğuna dair ikna edici neredeyse hiçbir kanıt bulunmadığı gerçeğiyle kıyaslandığında oldukça rasyonel bir duruşu temsil etmektedir.
Ek not: Aslına bakarsanız, tüm bu işlem gücüne yönelik bir talep olduğuna inanmayı radikal ve aktif bir şekilde akıldışı bir pozisyon olarak görüyorum. Ve başka hiç kimsenin yapay zekâ işlem gücüne yönelik gerçek talebi ölçmek için esaslı bir girişimde bulunmamasını veya “kapasite fazlası inşa ettik” söyleminin ne anlama geldiğine dair anlamlı bir tartışma yürütmemesini de üzücü buluyorum.
Bütün bunlar bana kendimi biraz deli gibi hissettiriyor. Baktım! Sanırım herkesten daha dikkatli baktım! İnsanların yapay zekâ GPU’larını kiralamak için ödedikleri gerçek tutarların bulabildiğim kadar çok kaynağının izini sürdüm. Talep uzaktan yakından orada değil!
Hatta Stargate Abilene’in üzerine inşa edildiği arazinin sahibine ait, 2025 ortalarından kalma tuhaf bir sunum buldum; 1,2 GW’lık kapasiteyi yılda yaklaşık 10 milyar dolar olarak fiyatlandırıyordu. Sanırım kimse bu konu hakkında konuşmak istemiyor çünkü bu durum, büyük ölçekte yapay zekâ işlem gücünün gigavat başına yıllık sadece 8,3 milyar dolara satıldığını gösteriyor; bu da “veri merkezlerinin gigavatı 100 milyar dolara mal oluyor” matematiğini uzlaştırmayı biraz zorlaştırıyor.
Herkesin bu aşırı inşanın gerçek sonuçları olduğunu ve bu ekonominin yerini alacak balon sonrası bir ekonomi olmadığını fark etmesine ihtiyacım var; çünkü bunları 2030’da çalıştırmak bugünkü kadar pahalı olacak.
Bu durum, dünyadaki neredeyse her bir finans kurumunun yüz milyonlarca veya milyarlarca dolar değerindeki krediyi silmek veya değerini düşürmek zorunda kalacağı anlamına geliyor. Ve altta yatan varlıkları satmaya kalktıklarında, eskiyen Hopper ve Blackwell GPU’larını zaten bunlara doymuş bir piyasaya boşaltacaklar; bu da alacakları hurda fiyatının -eğer alabilirlerse- yok denecek kadar az olacağı anlamına geliyor.
Bu, yüksek riskli kredilerin temerrüde düşmesinin veri merkezi eşdeğeridir; tek fark, yüz binlerce kredinin tetikleyici olması yerine, sektörü paniğe sürüklemek için sadece on veya on beş tanesinin yeterli olmasıdır.
Bunu tamamen “zenginlerin sorunları” diyerek geçiştirmek kolaydır, ancak yapay zekâ veri merkezleri giderek artan bir şekilde -hem doğrudan hem de özel krediler aracılığıyla- prim ödemek için gelecekteki getirilere yönelik bu (teorik) ödemelere bel bağlayan emeklilik ve sigorta fonları kullanılarak finanse edilmektedir.
Size birkaç örnek vereyim.
- Ülkenin en büyük veri merkezi operatörü CDC’nin destekçisi Avustralyalı yapay zekâ altyapı şirketi Morrison, yakın zamanda Japon bankası SMBC’yi emeklilik fonlarını ülkedeki yapay zekâ veri merkezlerine yatırmasına izin vermesi için ikna etti.
- Şu anda Blue Owl’un sahibi olduğu en büyük özel veri merkezi yatırım firmalarından biri olan IPI Partners, Deutsche Bank’a göre eşit yüzde 25’lik dilimlere bölünmüş egemen varlık fonları, aile ofisleri, kamu emeklilik fonları ve sigorta/özel emeklilik bağışlarından oluşan bir sınırlı ortak (okuyun: onu finanse eden kişiler) tabanına sahiptir.
- California Eyaleti Öğretmen Emeklilik Sistemi, Blue Owl’un halka açık Blue Owl Capital Corporation fonunun en büyük yatırımcısıdır.
- Blue Owl, diğer anlaşmaların yanı sıra Meta’nın Hyperion veri merkezini ve Stargate Abilene’i finanse etti.
- 2024 yılında Blue Owl, Meta’nın o dönemki en büyük veri merkezi olan Altoona merkezli veri merkezini finanse ettiği için 2023 yılında Great Des Moines Partnership’in “On Yılın Anlaşması” Ödülü’nü kazanan sigortacı Kuvare’yi satın aldı.
- Quebec’in en büyük emeklilik fonlarından biri olan CDPQ, CDPQ American Fixed Income V Inc fonunun bir parçası olarak CoreWeave’in 7,5 milyar dolarlık DDTL 1.0 kredisine yatırım yaptı.
- Birkaç hafta önce, varlık yöneticisi Apollo Global, Broadcom’un Anthropic’e kiralamak üzere Google TPU’ları üretmesi için 35 milyar dolar topladı ve bunu, sigorta ve emeklilik şirketi Athene ile birleşmesi/satın alması sonucunda oynayabildiği milyarlarca dolarlık sigorta gelirleriyle finanse etti. Eğer bu ödemeler yapılmazsa (Broadcom bunlara arka çıkmış olsa da), Athene’in sigorta ve emeklilik primlerini ödeme kabiliyetine doğrudan darbe vuracaktır.
- Yazıdan endişe verici bir alıntı, vurgu bana ait: “Apollo’yu farklı kılan bir diğer özellik de kendi bünyesinde geliştirdiği alım satım operasyonudur; bu durum alternatif varlık yöneticisi ile Wall Street bankaları arasındaki çizgiyi daha da bulanıklaştırmaktadır. Şirket aynı zamanda sigortacılık alanındaki en büyük güçlerden biri haline geldi ve bu durum, şirketin ve emsallerinin finansın bir zamanlar uykuda olan bir bölümünde riski artırdığına ve regülatörlerin ayak uydurmasını zorlaştıran bir hızda hareket ettiğine dair endişelere yol açıyor.”
Özel kredinin “özel” kısmıyla ilgili diğer sorun ise emeklilik ve sigorta fonları ile varlık yöneticilerinin sigorta/emeklilik fonlarının aslında yapay zekâ veri merkezlerine ne kadar maruz kaldığını gerçekten bilmememizdir. Bildiğimiz şey, özel kredilerin insanların yüz milyarlarca dolarlık emeklilik birikimlerini ve sigorta primlerini, gizlenmiş değerlemelere ve şüpheli kredi standartlarına dayalı anlaşmalara batırdığıdır.
Bu standartların ne kadar gevşek olduğuna dair bir örnek vermek gerekirse, The Information’ın Blue Owl’un Stargate Abilene üzerindeki durum tespiti hakkında yazdığı şu alıntıya bir göz atın, vurgu bana ait:
Blue Owl’un hızlı karar alma konusundaki istekliliği, onu devasa veri merkezleri üretmek için yarışan geliştiricilerin gözde ortağı haline getirdi. Primary baş yatırım sorumlusu Bill Stein’ın söylediğine göre, Blue Owl yöneticilerinin iki yıl önceki ilk yüz yüze görüşmelerinde gayrimenkul şirketi Primary Digital Infrastructure ile birlikte gelecekteki projelere 10 milyar dolara kadar yatırım yapmayı kabul etmeleri sadece 15 dakika sürmüştü. Stein daha sonra Lipschultz’u geliştirici Crusoe ile tanıştırdı ve bu da Blue Owl’un Abilene veri merkezine yatırım yapmasının yolunu açtı.
Durumu daha da kötüleştiren şey, Moody’s’in birkaç ay önce bankaların özel kredilere yaklaşık 1,4 trilyon dolar maruz kaldığını ve bu riskin 300 milyar dolarının büyük bankaların elinde olduğunu tahmin etmesidir.
Ve ne bankalar ne özel kredi fonları ne de varlık yöneticileri herhangi bir seviyede rezerv tutmak zorunda olmadığından, yapay zekâ ticaretinin feci şekilde çözülmesi için gereken tek şey birkaç çürük elmanın -birkaç milyarlık veri merkezi anlaşmasının- sarpa sarmasıdır.
Yüksek Riskli Veri Merkezi Çöküşünü Ne Tetikler?
Kimsenin bu durumdan gerçekten endişe duymamasının nedeni, bugüne kadar finanse edilen veri merkezlerinin büyük çoğunluğunun inşaatının tamamlanmasını hâlâ bekliyor olmamızdır. Bu gerçekleştiğinde varsayım şudur: Ya A) söz konusu müşteri ödeme yapmaya başlayacaktır ya da daha büyük ihtimalle B) veri merkezi sağlayıcısı söz konusu müşterinin öylece ortaya çıkmasını bekleyecektir.
Eninde sonunda, (tamamlanması 18-36 ay süren) bu veri merkezleri faaliyete geçmeye başlayacak ve bu da piyasanın aslında destekleyemeyeceği bir ölçekte ödeme yapan müşterilere sahip olmalarını gerektirecektir. Yüksek riskli ipotek temerrütleri yavaş ve çirkin bir kaynama süreci olsa da, eşik altı veri merkezi balonunun çöküşünün, kapasite devreye girdikçe ve Anthropic ile OpenAI imdada yetişmediği varsayımıyla atıl kaldıkça duraklamalar ve sıçramalar halinde gerçekleşmesi çok daha muhtemeldir.
Ek not: Tüm bunların ne zaman çökeceğini hesaplamanın en sinir bozucu yanı, veri merkezi inşaatının mevcut durumunun neredeyse her tarafça kasıtlı olarak gizlenmesidir. Sightline şubat ayında, 2026 yılına kadar teslim edilmesi planlanan ve fiilen inşaat halinde olan sadece 5 GW’lık veri merkezi olduğunu söylemişti. Ancak 2027 ve 2028 yıllarını -sırasıyla 7,6 GW ve 2,1 GW- eklediğinizde bu rakam çarpıcı bir şekilde arttı. Ne var ki bu, NVIDIA tarafından satılan GPU miktarıyla (yılda yaklaşık 4 GW ila 5 GW) veya bunu kamuoyuna duyurulan veri merkezleriyle eşleştirmeye yönelik herhangi bir girişimle uyuşmuyor.
Bu, birazdan değineceğim bir bilgi asimetrisi sorunudur.
Dümenciliği canlı tutmak için birkaç kurtarma operasyonu göreceğimizi düşünüyorum. Hiper ölçekleyiciler, yapay zekâ veri merkezlerinin atıl kalacağı algısından kaçınmak için ellerinden geleni yapacak, kapasiteyi gördükleri her yerde toplayacaklardır.
Anlayacağınız hiper ölçekleyiciler, talebin illüzyonunu yaratan yıkıcı harcamalarının bir sonucu olarak şu anda kendi güven oyunlarının içindeler. Microsoft, Google, Meta ve Amazon berbat bir duruma sıkışmış haldeler: Daha fazla kapasite inşa etmek onlara on milyarlarca dolara mal olacak; ancak kapasite inşasını durdurmak, kapasite fazlası inşa ettiklerinin anında bir sinyali olacak, sektöre endişe dolu şok dalgaları yayacak ve veri merkezi borç ihracını öldürecektir.
Ancak ihracı öldürebilecek bir diğer şey de piyasanın kendisidir. Bloomberg’e göre, yapay zekâ veri merkezi borçlanması “duvara çarpmış” durumda; 2025’in başından bu yana ihraç edilen veri merkezi menkul kıymetlerinin yüzde 80’i ihraçtan daha geniş bir marjla kote ediliyor, yani yatırımcılar bunlara ilk ihraç edildiklerinden daha düşük bir değer biçiyor. Piyasa yapay zekâ veri merkezi borçlarına sırt çevirmeye devam ederse, hiper ölçekleyicilerin tahvil ihraç etmeye devam etmesi bir noktadan sonra zorlaşacak veya imkânsız hale gelecek; bu da onları (Google’ın 85 milyar dolarlık hisse satışı gibi) sınırlı olduğu kadar çaresiz de olan hisse satışlarıyla baş başa bırakacaktır.
(Goldman Sachs’a göre) yapay zekâ bağlantılı tahvillerin tüm ABD yatırım yapılabilir seviye borç ihracının neredeyse dörtte birini oluşturduğu göz önüne alındığında, borçlanma ölçeği nedeniyle yapay zekâ tahvillerine yönelik iştahtaki herhangi bir düşüş anında hissedilecektir.
NVIDIA’nın yeni nesil bulut şirketlerini ve NVIDIA GPU’su almak isteyen herkesi sürekli olarak döngüsel bir şekilde finanse etmesi, yalnızca bir pazarlama işlevi ve yapay zekâ işlem gücüne doymak bilmez bir talep illüzyonu yaratma girişimi olarak devam ediyor. Bu anlaşmaların kendisi birer çaresizlik eylemidir ve NVIDIA olmasaydı bu yeni nesil bulut şirketlerinin hiçbirinin var olamayacağının zımni bir kabulüdür; gerçi açık olmak gerekirse Jensen Huang bunu kamera karşısında bizzat söylemiştir.
Bana göre bu durum, yapay zekâ balonu ile yüksek riskli ipotek krizi arasındaki bir başka rahatsız edici paralelliği temsil ediyor. 2000’lerin başında gevşek kredi standartları -kredi verenlerin risklerini üçüncü şahıslara devretmelerine olanak tanıyan ipoteklerin menkul kıymetleştirilmesiyle birleştiğinde- ipotek almaması gereken kişilerin, genellikle “birinci sınıf” borçlulardan çok daha kötü şartlarda da olsa ev sahibi olmalarını mümkün kılmıştı.
Coreweave Bir Saatli Bombadır başlıklı yazımda da özetlediğim gibi Coreweave, temel olarak tek bir müşteriye (OpenAI) bel bağlayan bir işletmeye sahip olmasına rağmen ve mafyöz bir tefecinin bile durup “bir saniye, bu biraz ağır oldu” diyeceği şartlarda on milyarlarca dolar borçlanabildi.
Aklı başında bir dünyada Coreweave’in bu kadar borçlanamaması gerekirdi; aynı durum, çoğu Coreweave’in kopyası olan borç batağındaki sayısız diğer yeni nesil bulut şirketi için de geçerlidir. Bunlar yapay zekâ balonunun eşik altı ev alıcılarıdır ve NVIDIA’nın (ve diğer hiper ölçekleyicilerin) sunduğu arka çıkmalar ve bedavalar, söz konusu şirketleri en başından bu kadar riskli kılan temellerini aslında hiç değiştirmeden daha fazla borç bulmalarına olanak tanımıştır.
Bir diğer bariz tetikleyici de Microsoft, Google, Amazon ve Oracle genelinde 1,1 trilyon dolarlık işlem gücü taahhüdü olan ve daha da tehlikelisi Cerebras ve CoreWeave genelinde 50 milyar dolarlık taahhüdü bulunan OpenAI veya Anthropic’in iflasıdır.
Aslına bakarsanız belki de iflas demek biraz aşırıya kaçmak olur. CoreWeave’in OpenAI ile olan kendi ana hizmet sözleşmesi, OpenAI’ın üç ay üst üste ödeme yapmaması durumunda yatırımcı taahhütlerini ihlal edecektir ve OpenAI halka arzını 2027’ye ertelediğine göre, ya daha fazla para bulması ya da faturalarını ödememesi gerekecektir.
Her halükarda, devreye giren yapay zekâ veri merkezlerinin devasa ölçeği, yapay zekâ işlem gücüne yönelik talebi muazzam ölçüde geride bırakmaktadır. Ve açık konuşmak gerekirse, yüksek riskli veri merkezi krizinin başlaması için yapay zekâ balonunun patlamasına gerek yoktur; tek gereken, işlem gücünün faturasını ödeyecek gelirin ortada olmamasıdır.
Yapay zekâ veri merkezi borçlarının ezici çoğunluğu işlem gücü gelirleriyle finanse edilen proje finansmanları olduğundan, “kapasite fazlası olsa bile her şey yoluna girecek” şeklindeki o şirin ve yarım yamalak itirazın pek bir önemi yoktur. Borçla desteklenen bir veri merkezi inşa edildiği saniye derhal gelir üretmelidir, aksi takdirde alacaklılar paralarını alamaz.
Parası ödenmeyen bu alacaklıların kim olabileceğinin kesin boyutunu ölçmek zor olsa da, ölçebileceğimiz şey şudur: Yüksek riskli veri merkezi krizinin riski her yerdedir; bankanız, topluluğunuz, emeklilik fonunuz, sigorta şirketiniz, herkesin bir seviyede bu balonla bir teması vardır.
Benim yanılmam için, piyasada sadece 120 milyar dolarlık bir talebin bulunduğu ve bunun da yüzde 80’inden fazlasının, sadece arkalarında neredeyse sonsuz miktarda risk sermayesi olduğu için bunu karşılayabilen iki şirketten geldiği bir dönemde; önümüzdeki 3 yıl içinde yapay zekâ işlem gücüne yönelik yüz milyarlarca dolarlık dramatik seviyelerde bir talebin oluşması gerekir.
Ha, bu arada bağlamı netleştirmek adına: Tüm küresel yazılım pazarının 2026 yılında yaklaşık 779 milyar dolar olacağı tahmin ediliyor. Bu paranın nereden geleceği belirsiz ve görünüşe göre kimse de bu konuyu konuşmak istemiyor.
Yüksek Riskli Veri Merkezi Krizi, Medyanın Dümencileri Durdurmadaki Başarısızlığıdır
Yapay zekâ balonu, tıpkı büyük finansal kriz gibi, bir bilgi asimetrisinin ürünüdür: Şirketler ne kadar gelirleri olduğunu, ne kadar veri merkezi kapasitesine sahip olduklarını, bu kapasitenin ne kadar gelir yarattığını, hizmetlerine ne kadar talep olduğunu ve yarı iletkenlere yapılan yatırımlar dışında yapay zekâ endüstrisinden gerçekte kaç dolar aktığını kasıtlı olarak gizlemektedir.
Ve modern teknoloji ve iş dünyası gazeteciliği, tıpkı büyük finansal krizde olduğu gibi, bu bilgiyi talep etme veya bilgi eksikliğini şüpheli bir durum olarak sunma sorumluluğunu rutin bir şekilde ihmal etmiş; bunun yerine boşlukları doldurmayı ve zengin birinin pazarladığı zırvaların gerçek olduğunu varsaymayı seçmiştir. Birçok medya kuruluşu -tıpkı 2007’de yaptıkları gibi- şimdilerde riskleri bir nebze olsun ölçmeye çalışsa da, çoğu iş dünyası yayını NVIDIA’nın sırf daha fazla GPU satmak için var olan yeni nesil bir bulut şirketine milyarlarca dolar gömmesini kutlamaya devam ediyor, yapay zekânın büyümesinin kesin bir gerçekmiş gibi davranıyor ve finansalları yalnızca başka açılardan ödeme gücü yüksek ve başarılı bir endüstri hakkında çekingen bir uyarı olarak gündeme getiriyor.
Benzer şekilde, medyada düzenli olarak alıntılanan koca koca araştırma grupları da balonu daha da şişirmek için varlık gösteriyor. Exponential View’un yapay zekâ gelirleri üzerine hazırladığı, kaynakları şüpheli ve temelleri tartışmalı araştırma makalesi; Bloomberg ve diğer birçok medya kuruluşu tarafından “çeyreklik gelirler artık amortismanı geride bıraktığı” için “yapay zekâ meyvelerini vermeye başladı” demek adına kullanıldı. Oysa bu, (bu arada sınırları çizilmemiş ve tanımlanmamış) tüm yapay zekâ endüstrisinden elde edilen gelirleri, hiper ölçekleyicilerin GPU donanım amortismanıyla karşılaştıran tamamen saçma bir ifadeydi.
Bunu, yapay zekâ endüstrisinin kazanmasında çıkarı olan bazı teknoloji ve iş dünyası gazetecilerinden başka bir şey olarak görmek zordur; bu da dolaylı olarak, balon patladığında ortaya çıkacaklardan bazı yazarların temelden sorumlu olacağı anlamına gelir. Bu kasıtlı olarak abartılmış bir ifade değildir (ve medya ile analiz sektörünü aynı kefeye koymakla suçlanmamak adına belirteyim; pek çok istisna ve haklı olduğu yerde yalanı ifşa eden pek çok iyi muhabir vardır), ancak tiksinti verici bulduğum endüstri anlatılarını desteklemeye yönelik ortak bir çaba var gibi görünüyor.
En korkuncu da her şeyin korkunç bir şekilde son bulması için OpenAI ve Anthropic’in ölmek zorunda bile olmaması. Tek bir şirketin yapay zekâyla ilgili işletme giderlerine yılda 200 milyar dolar bile ayırabilmesi gülünçtür.
Yılda yaklaşık 318 milyar dolar gelir elde eden Microsoft’un yıllık yaklaşık 169 milyar dolarlık işletme gideri var ve buna OpenAI’ın işlem gücünü çalıştırmanın maliyeti de dahil. Önümüzdeki dört yıl içinde tamamen yapay zekâ işlem gücüne odaklanmış birden fazla Microsoft büyüklüğünde işletme giderine sahip olacağımız fikri tek kelimeyle saçmalıktır; yine de teknoloji endüstrisinde en yaygın kabul gören inançlardan biridir.
Umarım net bir şekilde ifade edebilmişimdir: Yapay zekâ veri merkezlerinin büyük çoğunluğunun yapay zekâ balonunun yüksek riskli kredileri olduğuna ve tıpkı cazip faiz oranları sona erdiğinde ev sahiplerinin gerçek faturalarını ödemek zorunda kalmasıyla çöken yüksek riskli ipotekler gibi, “birinin yapay zekâ işlem gücü için gerçekten para ödemesi” şeklindeki o soğuk ve sert gerçekle yüzleştiklerinde çökeceklerine inanıyorum.
Bu kaçınılmazdır; oturup ne kadar kapasite olduğunu ve insanların yapay zekâ işlem gücü için gerçekte ne kadar ödediğini hesaplamaya çalıştığınızda son derece aşikâr olan bir gerçektir. (Yakın zamanda edindiği) bir Bloomberg Terminali olsa da sıradan bir adam olan benim bunu söylüyor olmam, medyanın tüketicileri korumak için yeterince çabalamadığının bir işaretidir.
Medya her asılsız duyuruyu, şüpheli gelir akışını, döngüsel anlaşmayı veya hiper ölçekleyicilerin yapay zekâ gelirlerini açıklamayı alenen reddetmesini kabullendiğinde; yapay zekâ balonunun şişmesine yardımcı oluyor ve başta NVIDIA ile diğer teknoloji hisselerinin giderek daha fazla domine ettiği borsaya bağlı olanlar olmak üzere milyonlarca insanın geleceğini tehlikeye atıyor.
Büyük finansal krizin aksine, bunu takip edecek felaketin izi; yapay zekâ hizmetlerine ve yapay zekâ işlem gücüne yönelik asıl talebi ölçme veya ölçülmesini talep etme konusundaki o topyekûn başarısızlığa kolayca sürülebilecektir.
Bunun çözülmesi çok karmaşık veya çok boyutlu bir mesele olduğunu iddia etmeye yeltenenler olacaktır; ancak bu girişimler muhtemelen okuyucularını, izleyicilerini, dinleyicilerini ve genel kamuoyunu yüzüstü bırakan medya kuruluşlarından gelecektir.
Balonlar yalnızca bilgi açısından fakir -ve bilgiden mahrum bırakılmış- ortamlarda şişebilir.
Ve bu bilgi, insanlara gerçeği söylemesi gerekenler tarafından pazarlama safsataları ve dezenformasyonla zehirlendiğinde, çok daha hızlı ve çok daha tehlikeli bir şekilde şişerler.

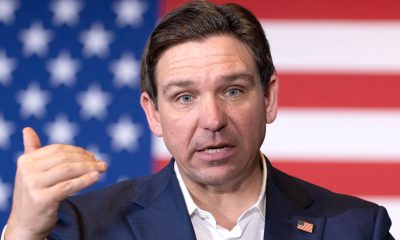





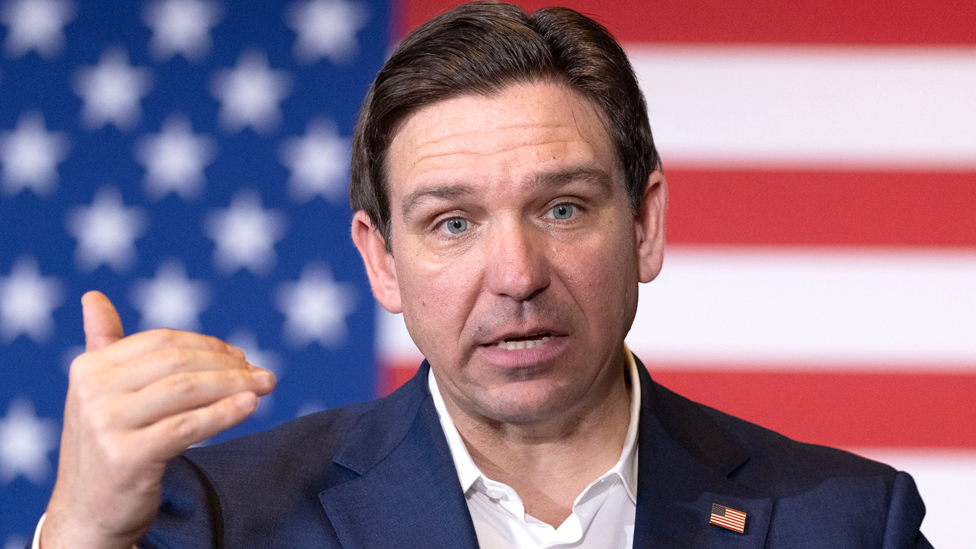
ABD’de ara seçimlerin ardından Cumhuriyetçi Parti İran savaşı kaynaklı oy kaybıyla yüzleşirken Florida Valisi Ron DeSantis 2028 başkan adaylığı yarışında öne çıkmaya çalışıyor. DeSantis’in Polymarket üzerindeki adaylık ihtimali yüzde 4’ten yüzde 12,7’ye yükselirken Başkan Yardımcısı JD Vance yönetim sicilini savunma baskısıyla karşı karşıya kaldı.
ABD’de salı günü yapılan ara seçimlerin ardından Washington’daki Cumhuriyetçiler ağır bir yenilginin faturasıyla yüzleşirken, Florida Valisi Ron DeSantis ortaya çıkan tabloyu avantaja dönüştürüyor.
Cumhuriyetçi seçmenin yüksek benzin, dizel ve gıda fiyatlarından sorumlu tuttuğu İran savaşının damga vurduğu seçim sonuçları, Başkan Yardımcısı JD Vance gibi 2028 başkanlık yarışındaki olası rakipleri zora sokarken, görev süresi kısıtlaması nedeniyle son dönemini geçiren DeSantis ise oluşan bu alanı kendi hanesine yazmaya odaklanıyor.
DeSantis, seçim sonrasında Polymarket platformundaki 2028 Cumhuriyetçi Parti başkan adaylığı ihtimallerinde de yukarı yönlü bir ivme yakaladı.
Sonuçlar açıklanmadan önce yaklaşık yüzde 4 seviyesinde seyreden kazanma şansı, perşembe akşamı itibarıyla yüzde 12,7’ye çıktı.
Seçim gecesi oranı kısa süreliğine yüzde 30’un altına gerileyen Vance ise perşembe günü yüzde 37,8 seviyesine toparlanarak seçim öncesindeki oranının bir yüzde puan gerisinde kaldı.
Söz konusu boşluğu kendi icraatlarını savunmak için bir fırsata çeviren DeSantis, eyaletinin göç konusundaki uygulamalarını öne çıkarırken Florida’nın seçim gecesinde Cumhuriyetçilerin mevzilerini koruduğu tek yer olduğuna işaret etti.
Çarşamba günü düzenlenen basın toplantısında açıklamalarda bulunan DeSantis, “Bunu bir ‘dalga’ olarak nitelendirmenin tam olarak doğru olacağını düşünmüyorum. Bu, ABD genelinde mavi eyaletler, kırmızı eyaletler ve aradaki her yeri kapsayacak şekilde meydana gelmiş bir meteor çarpmasının siyasi karşılığıdır” dedi.
Florida Valisi, partisinin eyalette “mevzileri korumayı” başardığını ve Cumhuriyetçi Parti denetimini sürdürdüğünü iddia etti.
Öte yandan eyaletin yeni seçilen valisi olan Cumhuriyetçi Temsilciler Meclisi Üyesi Byron Donalds, DeSantis’in 2022 yılındaki 19,4 puanlık farkının oldukça gerisinde kalarak yarışı yalnızca 1,3 yüzde puan farkla önde tamamladı.
Bunun yanı sıra Cumhuriyetçilerin lehine olacak şekilde yeniden çizilen seçim bölgelerine rağmen Demokratlar Florida’da Temsilciler Meclisindeki birkaç sandalyeyi kazandı.
DeSantis değerlendirmelerine, “Bu Birliğin en büyük 10 eyaleti arasında yalnızca bir tanesinde yönetim Cumhuriyetçilerin elinde olacak, o da Florida eyaletidir” sözleriyle devam etti.
DeSantis, 2024 yılındaki Cumhuriyetçi Parti başkanlık ön seçimindeki eski rakibi ve Vance’in müttefiki olan Vivek Ramaswamy’yi de hedef aldı.
Salı günü Ohio Valiliği yarışında Demokrat Amy Acton’ın “Vivek’i bozguna uğrattığını” savunan DeSantis, Trump’ın ekibinin Ramaswamy’yi neden yarışa soktuğunu sorguladı.
Çarşamba günü Sage Steele’in podcast programına katılan DeSantis, “Bilirsiniz, Vivek teknoloji dünyasından bir isim gibi; şu Alzheimer ilacını yaptı ve ülkeye vizeli yabancı işçiler getirmek istiyor. Bu, seçmene karşılık bulacak bir profil türü değil” diye konuştu.
DeSantis, salı günü sandıklar kapanmadan önce de İran savaşının Cumhuriyetçilere zarar verdiğine dair uyarılarda bulunmuş ve çatışmanın, Başkan Donald Trump’ın yeni savaşlardan uzak durma vaadiyle çeliştiğini dile getirmişti.
Bu hafta CNN televizyonuna verdiği mülakatta DeSantis, “Trump sahneye çıktığından bu yana Cumhuriyetçilerin benimsediği temel ilke, bu tür ucu açık çatışmalara girmemekti ve gelinen nokta tam da bu oldu. Kuşkusuz Irak’tan biraz farklı ama insanların cüzdanlarını doğrudan etkilediği için çok önemliydi” ifadelerini kullandı.
Cumhuriyetçilerin yüksek fiyatların faturasını savaşa değil de eski Başkan Joe Biden’a kesme çabalarını da eleştiren DeSantis, “İnsanları gerçekleri çarpıtarak yanılttığınızda, diğer hiçbir konuda size güven duymazlar” dedi.
2024 yılındaki çekişmeli ön seçimde Trump’a rakip olan DeSantis, Washington’da alınan ve kamuoyunda tepki çeken kararlardan uzakta kalarak Florida’yı Trump’ın ikinci döneminin neredeyse iki yılı boyunca yönettiği için yönetimi eleştirme konusunda 2028 için adı geçen diğer başkan adaylarına kıyasla daha geniş bir hareket alanına sahip.
Buna karşın Başkan Yardımcısı Vance çok daha zorlu bir denge arayışıyla karşı karşıya bulunuyor.
Vance, Cumhuriyetçi Parti’nin seçim kayıplarını İran savaşına bağlayıp harcamaların maliyetini sorgulasa da doğrudan savaşa girme kararını eleştirmekten kaçındı.
Vance, 2028’de başkanlığa aday olma kararı verirse, 2024’te Trump’ı iktidara taşıyan koalisyonu bir arada tutmaya çabalarken aynı zamanda mevcut yönetimin sicilinin hesabını vermek durumunda kalacak ve bu denklem her zamankinden daha güç görünüyor.
The Hill gazetesinden Amie Parnes’ın analizine göre, 2028 Cumhuriyetçi Parti ön seçim yarışı yeni bir şekil alıyor.
Trump’ın halefi olma yarışında uzun süredir önde giden Vance’i Dışişleri Bakanı Marco Rubio hemen arkasından takip ederken, Parnes’ın aktardığına göre Cumhuriyetçiler artık doğrudan mevcut yönetimle bağı bulunmayan bir adayın daha güçlü bir seçenek olup olmayacağını tartışıyor.

Grup [Amerikan Demokratik Sosyalistleri -eç] onu desteklemiş olsa da, 2018’deki ön seçim başarısında ikincil bir rol oynadığı düşünülüyordu. O dönem verdiği mülakatlarda Ocasio-Cortez, kendini bir kalıba sokmaktan kaçınıyordu. Demokratik sosyalizmi [bir yandan] ‘kimliğimin bir parçası’ olarak nitelendirirken [diğer yandan] ‘kimliğimin tamamı değil’ diyor ve (geleceği öngörürcesine) ‘pek çok sosyalist benim sosyalist olmadığımı söylerdi’ diye ekliyordu.
O Temmuz ayında Hot 97’ye verdiği mülakatta ‘Bir kitap okuyup sonra ne olduğuma karar vermiyorum’ diyen Ocasio-Cortez, siyasi etiketlerden çok ‘Herkes için Medicare’ ve ücretsiz üniversite eğitimi gibi politikaları önemsediğini ifade etmişti: ‘Eğer bu beni bir sosyalist yapıyorsa, peki, o zaman sanırım ben bir sosyalistim. Sanırım ben bir demokratik sosyalistim.’”
“Woke 1.0”ın poster çocuğu, Amerikan solunun Rüstem Batum’u Hasan Piker’in 2028 seçimlerindeki Demokrat başkan adayı Alexandria Ocasio-Cortez (AOC) üzerine yazılmış sitayiş dolu New York Times haberinden aktardım. Ara seçimlerden hemen önce yayınlanan bu habere geri döneceğiz; fakat “ABD’de bu kadarı bile solculuk sayılır”dan “Senato’da sosyalist inkılap yaşandı” sayıklamalarına kadar uzanan yorumlar yayılırken, Amerikan siyasetindeki zarfın mazruftan daha önemli oluşu ile popülizmin tipik “kitapsızlık” vaazının nasıl iç içe geçebildiğine dikkat çekmek istiyorum. Türkiye’nin yeni, kolejli ve her nasılsa kamuoyuna “yurtdışılı sosyalist” satmaya başlayan Yunus Emre Erdölen gibi cep yakan temiz yüzlü Amerikan siyaseti yorumcularının pek grift olduğuna inandıkları bu siyaset yapma biçimi, AOC tipi “ilericilerin” alamet-i farikası. Tezgahta her meşrebe göre malın bulunması karmaşıklık işareti sayılıyor.
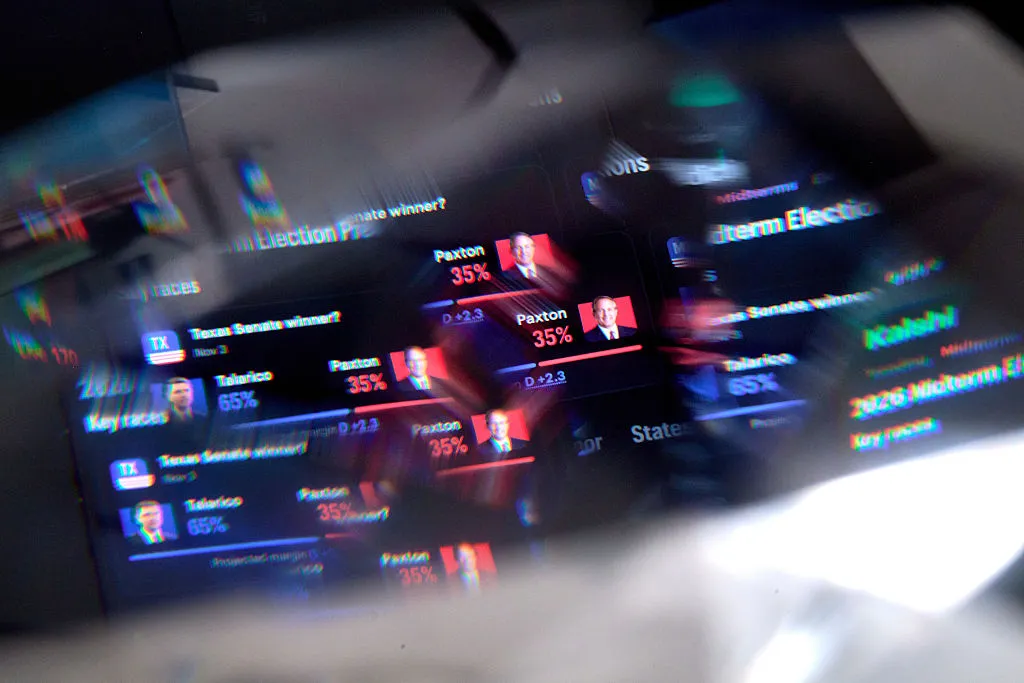
Bu bakımdan, mavi dalgaya tutunarak Kongre’ye kapağı atan Demokratların önemli bir kısmının yalan söylediğini, “samimi” olanların da vaatlerinin tam tersini yapmak zorunda kalacağını şimdiden söyleyebiliriz. Teksas’ın yeni “solcu vaizi” James Talarico, gümrük vergilerini düşürerek ve rekabeti artırarak market fiyatlarını düşürmeyi vaat ediyormuş; Kuzey Carolina’dan Roy Cooper, “ürünlerin fiyatlarını düşürmeyi” taahhüt ederken, Güney Carolina’da göreve başlayacak olan Annie Andrews ise federal benzin vergisinin askıya alınmasını öneriyormuş… Hem federal düzeyde, hem eyalet düzeyinde borç meselesi en önemli gündemken, üstelik iktisadi büyüme neredeyse tamamen AI balonuna yaslanıyorken, en hafif tabirle olmayacak duaya amin demekten, daha ağırından ise hayal satıcılığından bahsediyoruz.
Ama belki de bu sol gösterip sağ vurma konusundaki en bariz örneği, Electronic Intifada’nın emektarlarından Ali Abunimah verdi: Bir yandan Gazze’de yaşananları “soykırım” olarak nitelendiren El-Sayed, diğer yandan Amerikan emperyalizminin en sinsi katillerinden Barack Obama¹ ile çoktan tarihin çöplüğüne gitmesi gereken Kamala Harris’in şefaatçiliğine soyunabiliyordu. “Bu sözde ilerici adayların, bu savaş suçlusu canavarları aklamaya çalıştığını görüyoruz,” diyordu Abunimah: “Buna ilerleme demek ya da bunu olumlu karşılamak benim için çok zor.”
Yahut, DSA üyesi Zohran Mamdani’nin “en önemli Yahudi müttefiklerinden” biri olarak gösterilen Brad Lander’ı ele alalım. Cumhuriyetçi rakibini rahatça yenerek Temsilci seçilen Lander da Gazze’de bir soykırım olduğunu söylüyor ve Batı Şeria’da İsrail’in etnik temizlik yaptığını düşünüyor. Hatta geçen ay, Batı Şeria’da Filistinli çiftçiler ve “İnsan Hakları için Hahamlar” adlı insan hakları örgütüyle birlikte zeytin hasadına katılırken işgal güçleri tarafından kısa süreliğine gözaltına alındı. Üstelik Yair Lapid ile X’te tartışmaya girecek kadar da ilkeli görünüyor. Fakat o da nesi? Lander kendisini liberal siyonist olarak tanımlıyor. İsrail soykırım yapıyor ama bu devlet bir şekilde “demokratik” ve “insan haklarına saygılı” olabilir! Aynı Lander, Demokratların çoğunluğu ele aldığı Temsilciler Meclisi başkanlığı yarışında, pankart taşıyan cinsten İsrail yanlısı Hakeem Jeffries’i destekleyeceğini de söyledi.
Şu İsrail meselesi: Soykırım demesi bedava
ABD’de her iki partide de İsrail konusunda yeni bir arayış olduğuna şüphe yok. Ama bu arayışın, Leopar’daki ünlü replikte olduğu gibi, “Eğer her şeyin olduğu gibi kalmasını istiyorsak, bazı şeylerin değişmesi gerekecek” düşüncesi ile ilgisi var.
Hillary Clinton bile Netanyahu’dan nefret ediyor. Obama döneminde Beyaz Saray Özel Kalem Müdürü olarak görev yapmış azılı siyonist Rahm Emanuel, Tel Aviv’de İsraillilerin yüzüne baka baka değişmeleri gerektiğini söylüyor. Daha acayibi de var: Britanya’dan yayın yapan solcu ve Filistin dostu bir yayınevi, Sabri Jiryis’in siyonizmin kökeni hakkındaki mitleri parçaladığı Foundations of Zionism [Siyonizmin Temelleri] kitabını basıyor. Yazarın kızı da olan ve kitabı Arapçadan İngilizceye çeviren Fida Jiryis, “Çevirmenin notu”nda çeviri projesinin Açık Toplum Vakfı ve Rockefeller Brothers Fund’dan fonlandığını yazabiliyor!
Bu nasıl olabiliyor? İsrail’de, özellikle kurucu önderlerin bağlı bulunduğu İşçi Siyonizmi’nin böyle bir “güleryüzlü” tarafı hep vardır. Bugün de, Netanyahu hükümetini Amerikan ve Avrupa kamuoyu ile İsrail’in arasını bozduğu için eleştirenler bolca mevcut. Batı Şeria’daki yerleşimci terörünü durdurmak, Gazze’den mümkünse çekilmek, Suriye’nin yeni kayyumu ile “güvenlik” anlaşmasına varmak bu programın bazı unsurları arasında. Lander’ın bağlı bulunduğu liberal siyonist akım da bunun içine yerleşiyor. Likud ve etrafındaki çerçöp onlar için Trump ve Avrupa sağı ile eşit. Üstelik tersten bakınca da öyle: Netanyahu çetesi, Batıdaki kendilerine karşı çıkanları Demokrat Parti çevresi ile, Soros ile, “Batı medeniyetini çökertmek isteyen woke-solcu-islamcı” ittifakı ile eşitliyor. ABD’nin bölgeden çekilme ihtimali bir kez daha gündemdeyken, boşluğun Likudlaşmış İsrail tarafından mı, yoksa Demokratların (ve Katar parasının) on yıllardır yatırım yaptığı “ılımlılaştırılmış Sünni ekseni” tarafından mı yönetileceğine dair bir kavga bu. Yeni “Demokratik Sosyalistlere” Suriye’nin yeni hükümeti veya Katar hakkında ne düşündüklerini bir sorun bakalım!
Burada Britanya’dan Vatikan’a kadar uzanan bir ittifaktan bahsediyorum. İngilizlerin, Trump yönetiminin gözaltına alması üzerine “Yahu bu bizim adamımız!” diye feryat ettiği “Filistin dostu, Esad düşmanı” Mahmud Halil, Haaretz gazetesine yaptığı açıklamada “İsrail’in var olma hakkını” teyit edebiliyordu mesela. Aynı Halil, “ilerici” Demokratların da gözdelerinden. Öyle ki, Hasan Piker, Mahmud Halil ve Mehdi Hasan’ı Mamdani’nin zafer partisinde yan yana görebilirdiniz. Papa Leo da JD Vance ve Donald Trump’a karşı ilan ettiği seferde başarılı olmuş görünüyor. Papa’nın medyadaki “ilerici” yüzü Christian Hale, seçimlerden sonra manidar bir başlık attığı haberinde (“Trump ve Vance, Papa XIV. Leo’ya saldırdı. Seçmenler yanıt verdi”) açıkça yazıyordu: “Bir Metodist papaz, bir Presbiteryen ilahiyat öğrencisi, bir Müslüman doktor ve Katolik bir Ojibwe kadını Senato’ya giriyor. Demokratlar artık alçakgönüllülükle yönetmek zorundalar ve biz de onların bu ilkeye sadık kalmalarını sağlamalıyız.”
Zaten burada İran öcüsü partiler üstü konumda. El-Sayed’in, Ali Hamaney’in katli hakkında söyledikleri buna işaret ediyor. Önce, sızan bir ses kaydında, Michigan’daki seçmenlerin “üzgün” olduğu için bu meseleye değinmeyeceğini, hatta bunun konuşmaya değer bir mesele bile olmadığını söyleyen yeni senatör, daha sonra Hamaney’in “kötü bir adam” olduğunu ve “İran rejimini savunmayacağını” söyleyecek ama elbette bunun “uluslararası hukuku delmeye neden olmadığı” kaydını da ekleyecekti.
İsrail’in Likudlaşıp nativistleşmesi ile evrenselleşmesinin paralel ilerlediğini, bunun çelişki gibi görünse de günümüzde etno-milliyetçiliğinin evrenselleşmesinin maddi zemininin bulunduğuna daha önce işaret etmiştim. Madalyonun diğer yüzünde ise, İsrail’in varlığının sorgulanması ile siyonizmin normalleşmesi yer alıyor.
Dahası, bu anti-İsrail tutum, özellikle New York gibi şehirlerde ne yazık ki gitgide orta-üst sınıfın sinyallemesi haline geliyor. Örneğin Mamdani’nin desteklediği ve “en radikal” solcu olarak görülen yeni temsilci Darializa Avila Chevalier, Manhattan-Bronx’ta en yüksek desteği elde ederken, düşük gelirlilerinin yaşadığı bölgelerde aynı başarıyı gösteremedi. Bu da bizi diğer meseleye getiriyor.
Sınıfın zengin çocukları
Avila Chevalier ile Haziran ayında yapılan Demokratik ön seçimlerde yendiği Adriano Espaillat arasındaki fark bize çok şey anlatıyor. Her ikisi de kentteki Dominik göçmenlerini temsil ediyor. Espaillat, daha çocukken bu kente gelen ve uzun yıllar yasal bir statüsü bile olmadan yaşayan tipik bir göçmen evladıydı. Onun Kongre’ye kadar yükselişi, Amerikan rüyasının hâlâ işler göründüğü bir döneme işaret ediyor: Sıfırdan en tepeye kadar çıkan bir yabancının öyküsü bu. Nitekim ön seçimlerde Espaillat, düşük gelirli mahallelerde yüzde 40 oyla rakibini epey geride bırakıyordu.
Chevalier ise Espaillat’nın temsil ettiği değerlerin tam zıddı gibi görünüyor. Dominikli bir ailenin çocuğu olarak Florida’da doğup büyüyen bu genç, daha sonra Columbia Üniversitesi’nde okumak üzere Upper Manhattan’a taşındı ve orada kaldı.
2010 ile 2020 yılları arasında bu bölge, şehirde nüfus kaybı yaşayan sadece iki mahalleden biriydi. 17.000’den fazla Hispanik sakin bölgeyi terk etti ve bunların yerini çoğunluğu beyaz olan birkaç bin yeni gelen aldı. 2010’ların ortasına gelindiğinde, CUNY’nin yaptığı bir araştırmaya göre, bölgedeki beyaz hane halklarının medyan geliri yıllık 80.000 dolara yaklaşırken, Dominikli hane halklarının medyan geliri ise yaklaşık 31.000 dolardı. İşçi sınıfından birçok Dominikli, soylulaştırılan bu bölgedeki yüksek konut fiyatları nedeniyle ayrılmak zorunda kaldı.
The Free Press için manidar bir yazı yazan (“Sosyalizmi yoksullar değil, zenginler alevlendiriyor”) ve kendisi de Dominik kökenli olan Rafael A. Mangual bu konuda şunları söylüyor:
“Bu durum bana tamamen yabancı değil. Dominikli bir göçmenin oğlu olarak, Chicago’daki hukuk fakültesinden mezun olduktan sonra eşimle birlikte East Harlem’deki bir daireye taşındım. Ben bu şehirde doğup büyüdüm; hem ben hem de eşim Latin Amerika’dan gelen göçmenlerin çocuklarıyız; fakat her ikimiz de yüksek lisans derecesine sahip, gelecek vaat eden profesyoneller olarak, birçok açıdan bu mahalleyi on yıllardır evleri olarak gören sakinlerden çok, mahalleyi soylulaştıranlara benziyorduk. Ve bu konuda yalnız değildik.”
Yazara göre, DSA’de bile “radikal” bulunan Chevalier’nin “anti-Amerikan” politikası, uzun süredir bu bölgenin sakinleri olan göçmenlerden ziyade, üniversite eğitimi almış ve “soylulaştırıcı” beyaz yeni sakinler arasında daha fazla yankı buldu.
Benzer bir eğilimin Zohran Mamdani için de geçerli olduğunu daha önce yazmıştım (bakınız ve bakınız). AOC de “solculuğu” paraya dönüştürme yeteneği gösterdiği için önemli: babası memur, annesi öğretmen, kendisi garsonluktan tuvalet temizlemeye kadar çeşitli işler yaptığını söyleyen genç temsilci, zamanla yorumculuk, konuşmacılık ve yazarlık dünyasında “ilerici” değerlerin satışını yapmayı öğrendi. Seçim kampanyasından daha sonra kovduğu Silikon Vadisi’nin “ilerici Demokrat” çocuğu Saikat Chakrabarti’nin şirketlerine aktarılan paralar şimdi unutulmuş durumda. 2021’de, “ilerici” örgüt (onun da kurucusu Chakrabarti) Brand New Congress’ten aldığı yüklü paralar gündem olmuştu.
El-Sayed: Arap Obama ve çoban köpekleri
Yakıştırma bana ait değil. Black Agenda Report’tan Margaret Kimberley, El-Sayed geçen yaz Demokratik rakibini ön seçimlerde yendikten sonra “El-Sayed, Arap Obama’dır” başlıklı bir yazı yazmıştı.
Kimberley önemli bir şey söylüyor:
“Bu ülkede siyaset son 50 yıldır sağa doğru kayıyor ve söylem o kadar daralmış durumda ki, şüphe duyulması gereken durumlarda haksız bir mutluluk yaşanıyor.”
Bunu, El-Sayed’in dikkatle tartarak yaptığı İsrail karşıtı açıklamalara istinaden söylüyor. Türkiye’deki Amerikan solcularından sık sık duyduğumuz “Hiç mi sevinmeyelim?” serzenişine cevap veriyor sanki. Şüphe duymaya hakkımız vardır diyor, üstelik “Demokratik Sosyalist dalga” ezip geçmeye başlamışken.
Kimberley, yazının başında Amerikan siyasetinde görünen ile altta yatan arasındaki farka değindiğimiz bölümle uyumlu bir şekilde yazıyor:
“Bu sözleriyle [Filistin’i kastediyor – eç] seçmenlerin duygularını tam isabetle ölçmüştü; fakat daha yakından bakıldığında, El-Sayed’in seçim kampanyasında tanıtıldığı gibi ilerici bir savaşçı olmadığı ortaya çıkıyor. El-Sayed, diğer dış politika konularında Demokrat Parti oligarşisiyle tam bir uyum içindedir. Şu anda 195 milyar dolar tutarındaki Ukrayna’ya, daha doğrusu askeri-sanayi kompleksine yönelik yardımın sürdürülmesinden yanadır. Bu konuda diğer diğer tüm müesses nizam Demokratları gibi konuşuyor.”
Kimberley, ironik bir şekilde, “Rusya’ya karşı yürütülen tehlikeli bir vekalet savaşı için harcanan kamu kaynaklarının dipsiz kuyusu”nun, El-Sayed’in desteklediğini söylediği “Herkes İçin Medicare” programının masraflarını karşılayabileceğine işaret ediyor.
Aynı siyasetçi, Amerikan ordusunun kaçırdığı Nicolas Maduro için de, “uluslararası hukuka aykırılık” türü beylik lafları ettikten sonra, “halkını ezip geçen korkunç bir diktatör” demekten sıkılmıyordu.
Kimberley, kendisini sosyalist değil, kapitalist olarak nitelendiren El-Sayed’in Kamala Harris’e destek verdiğini, hatta onun İsrail politikası hakkında da alenen yalan söylediğini hatırlatıyor: El-Sayed’e göre Joe Biden Netanyahu’yu kucaklarken, Harris boykot etmişti! Yalan ve El-Sayed’in büyük bir mutlulukla sahip çıktığı Amerikan tipi ikili siyaset yapma biçimi şuydu: Harris, Netanyahu’nun Kongre’de yaptığı konuşmaya gerçekten katılmamıştı; fakat konuşmasından sonra Beyaz Saray’da onunla gizli bir görüşme yapmıştı!
Obama ve diğer Demokratik müesses nizamın desteğini saymıyorum bile. Kimberley partideki durumu özetliyor:
“Demokratlar ve onların oligarkları aptal değiller. Mesajlarını yeniden ayarlamaları gerektiğini biliyorlar. Hâlâ neoliberal ve hâlâ emperyalistler; fakat seçmenlerinin öyle olmadığını da biliyorlar. El-Sayed, farklı bir siyaset değil, anlatıdaki bir rota değişikliğini zorluyor.”
Bir başka Black Agenda Report yazarı Bruce Dixon, El-Sayed’i destekleyen Bernie Sanders için “çoban köpeği” diyor. Neden? Cevabı alıntılıyorum:
“Çoban köpekleri sürüyü güder; çoban köpeği adayı ise, aksi takdirde sola kayarak Demokrat Parti’nin dışına çıkabilecek, ya oy kullanmayabilecek ya da iki partili sistemin dışında bir şey inşa etmeye çalışabilecek aktivistleri ve seçmenleri yeniden Demokrat Parti’nin çatısı altına toplamakla görevlidir.”
Çoban köpeklerinin önde gelen adayı AOC, geçen ay Detroit’te El-Sayed’in destekçilerine, “Bu ülkede milyarderlerden daha fazla çalışan insan var,” derken de sürüsünü gütmek için kolları sıvamıştı. Florida’da, taze DSA’li Angie Nixon ile birlikte yaptığı mitingde, “İyi okullar komünizm değildir. Devlet tarafından finanse edilen hastaneler komünizm değildir,” deyip
“halkın taleplerine duyarlı” bir hükümetin “ne aşırı, ne tuhaf, ne de aşırı sol” olduğunu sözlerine eklerken de aynı bilinçle hareket ediyordu.
Sosyalizmin başı bir kez daha dertte
Nitekim DSA ile AOC arasındaki gönüllü ittifakın işe yaradığı görülüyor. Senato’ya bu kış komünizmin geldiği masalını sıkılmadan okuyan Cihan Tuğal gibi ayran gönüllülerin sandığının aksine “radikal” isim sayısı “ılımlılardan” hayli az olsa da, bir “demokratik sosyalizm” rüzgarı estiği kesin.
En baştaki New York Times haberine bakacak olursak AOC, özel görüşmelerde, “Gazze’deki savaş gibi konularda kendisinin bile bazen onların saflık odaklı turnusol testlerini geçemediğinin farkında olarak”, demokratik sosyalist arkadaşlarını “kucaklayıcı bir kültür” oluşturmaya çağırıyormuş. Hem Bernie Sanders tipi bir “popülizm”e, hem de Barack Obama tipi bir birleştiriciliğe oynuyormuş.
DSA’de karşılık bulduğu anlaşılıyor. Bu “solcu” gevşek koalisyonun küresel beyin öğütücü yayınlarından Jacobin için podcast yapan Daniel Denvir, “AOC’nin önündeki imkânların ve zorlukların”, daha geniş kapsamlı sosyalist hareketin durumunu “gerçekten de somut bir şekilde yansıttığını” savunuyor. Ona göre AOC’nin hem “sosyalist soldaki” desteğini canlandırıp pekiştirmesi, hem de daha geniş bir “liberal” seçmen kitlesine hitap etmesi gerekiyordu. Denvir, solda “hiçbir gerekçe olmaksızın” AOC’yi “satılmış” ilan edenlere de çatıyordu.
Ocasio-Cortez’in hâlâ yakın ilişkide olduğu, NYT’nin “Washington’daki ilk akıl hocalarından biri” saydığı New York’lu temsilci Nydia Velázquez, “O artık olgunlaştı. DSA’in de ondan bir şeyler öğrenmesi gerekiyor,” diyor. “Woke 1.0 çılgınlıktı” diyerek olgunlaşan AOC, DSA’i de kanatları altına alıyorsa, DSA neden karşılık vermesin?
AOC’nin Biden ve Harris’e desteği DSA’de kaşların kalkmasını sebep olabilir. Harris’in Gazze konusundaki tutumunu tıpkı El-Sayed gibi yalanlarla örtüyor olabilir. DSA’in “çelik çekirdek” federal merkezi AOC’den memnuniyetsizlik duyuyor olabilir. Ama New York’ta, çevrimiçi bir destek toplantısında, Filistin bayraklı emojiler eşliğinde, gevşek örgütün aynı gevşeklikteki üyelerinden “kendisine güvenmelerini ve yoldaşları gibi görmelerini” istemesine engel değil. Esnek ile geniş, demokratik sosyalizmi iktidara taşıyacak!
El-Sayed DSA’li değil, Mamdani DSA’li, AOC ise yıllardır aidatlarını ödemiyor. Ama NYT’ye göre AOC’den daha solcu olan Mamdani, Michael Bloomberg gibi zenginlerle al takke ver külah görüşebiliyor.
Bu yaz, kendisini “Marksist-Leninist-Maoist” olarak tanımlayan bir DSA grubu, Ocasio-Cortez’in bir sosyalist değil, “herhangi bir ilkeye sahip olmayan oportünist bir amatör” olduğunu söylemişti. DSA sözcüsü Cara Tobe hemen devreye girdi ve “Onlar örgüt içinde çok küçük bir grup ve ulusal ve yerel liderlik adına karar alma yetkisi neredeyse hiç yok,” dedi.
Dahası, bu pek demokratik sosyalizmde, yukarıda El-Sayed örneğinde gördüğümüz gibi, Ukrayna gevşekliği de demokrasinin gereği. Koalisyonun 2022’de savaş başladıktan sonraki açıklamalarını biraz arkeolojiyle ancak bulabilirsiniz. Rusya’yı da ABD’nin NATO genişlemesini de kınayan beylik bir açıklama. Sonra derin bir sessizlik. Üstelik, gevşek koalisyonun içinde bazı “sert” troçkistlerden “Rusya’yı az kınadık” yollu itirazlar bile görebilirsiniz. Örneğin Netanyahu’yu tutuklayamayan Mamdani, Putin’i de UCM kararları doğrultusunda tutuklayacağını söylüyordu.
Geçim sıkıntısına çözüm: Para dağıtmak
ABD’de “sanayi politikaları”nın devlet düzeyinde dönüşü Obama döneminde oldu. Bugün unutuluyor ama “jeopolitik” mülahazaların iktisadi bağlama oturması da aynı dönemde Çin’e karşı yeni arayışlarla birlikte gündeme geldi. “Yeşil Mutabakat” ve temiz enerji dönüşümü de bunun ürünüdür. AOC, DSA ve Chakrabarti, hatta Elon Musk gibi kurumlar ve figürler, açılan bu kapıdan girdiler.
Dolayısıyla bu endişeden geri dönüş mümkün değil. Joe Biden’ın, kendinden önceki Trump döneminde atılan Çin karşıtı adımları aynen devam ettirmesi bu yüzdendi. Çin’e karşı rekabet edemedikçe esnek çalışma modellerinin, “gig” ekonomisinin, otomasyonun yaygınlaşmasında da Obama-Biden döneminin damgası var. Öyle ki, “barışın başkanı” Obama, askeri faaliyetleri hızlı insansızlaştırmış ve kendi dönemini İHA-SİHA’ların en çok insan öldürdüğü yıllar olarak bitirmişti.
Her neyse… Artık nüfusa ne yapılacağı meselesi, yapay zeka ve veri merkezleri üzerinden dönen kavganın da temellerinden biri. Buradan da geri dönüş yok. Silikon Vadisi peygamberleri, yeni otomasyon tekniklerinin artık nüfusu gereksizleştireceğini ileri sürerken, istihdam korkusu yaşayan ve Demokratların kitlesini kemikleştirenler “temel vatandaşlık geliri”ne daha yatkın görünüyor.
Mesela Teksas’a vali seçilen Demokrat Gina Hinojosa, Teksaslılara tek seferlik olmak üzere 1.500 dolarlık bir geri ödeme çeki göndermek istediğini söylüyor (Aynı Hinojosa, 2023’te veri merkezlerine vergi istisnası tanımayı desteklerken, şimdi tam tersi bir pozisyonda!). Üstelik her nasıl oluyorsa, federal düzeyde emek üretkenliğinin arttığı ve bunun yapay zeka uygulamaları ile ilgisinin de pek az olduğu bir dönemde bunlar öneriliyor. Bu üretkenlik trendinde sıfır noktasının pandemi dönemi olduğunu da hatırlatalım. Sert kapanmaları ve hanelere para dağıtımını hararetle savunan Demokratlar, emeğin ulusal gelirden aldığı payı, üretkenlik artarken azaltmaya katkıda bulunmuş gibi görünüyor. Hanelere çek dağıtmak da aynı siyasetin bir uzantısı.
Michael Roberts aktarıyor: Biden ve Trump dönemlerinde, en zengin %10’luk hane halkı grubunun medyan net serveti, 2022’den 2025’e kadar 2,8 milyon dolardan 3,67 milyon dolara sıçradı; bu, yaklaşık 872 bin dolarlık ya da %30’luk bir artışa tekabül ediyor. Gelir açısından en alt %40’lık kesim ise geriledi.
Nitekim hiçbir Demokrat, “odadaki fil”i, yani AI balonu dışında büyüyemeyen Amerikan ekonomisini açıklamaya çalışmıyor. Bu, “sıfır toplamlı oyun” anlamına geliyor. Bu durumda Demokratik ve Cumhuriyetçi ittifaklar, seçimden seçime salıncak gibi sallanacak ara katmanların, büyümeyen pastadan pay kapmaya çalışırken sergiledikleri kaprislerle belirlenecek. Dolayısıyla, “Woke 1.0 çılgınlıktı” diyen AOC’yi de, bir anda “kimlik-kültür-cinsiyet siyaseti”nin kötülüğü ile “sınıf siyaseti”nin iyiliğini keşfeden kimi solcuları da ciddiye almak mümkün değil.
Zaten yine Roberts, Demokratların korkunç “savunma” harcamalarını kısmaya yönelik hiçbir önerisinin olmadığına işaret ederken, “Görünüşe göre Demokratlar, hızlanan enflasyonu nasıl kontrol edecekleri konusunda hiçbir fikir sahibi değiller; tek çare olarak Federal Rezerv’in faiz oranlarını yükseltmesine güvenmekten başka bir yol bulamıyorlar ki bu politika, resesyon olasılığını yalnızca artıracaktır. Ayrıca, hızlanan eşitsizliği tersine çevirecek hiçbir öneri de bulunmuyor,” deme ihtiyacı hissediyor.
Görünen o ki, yapay zeka balonu patlayana kadar, Demokratlar gemiyi yüzdürmek istiyor. İşin ironik yanı, balonu patlatacak olan da aynı Demokrat politikalar olabilir. Kapitalist “yarıtıcı yıkım”dan kaçarken yıkılan yapı: Tam da Janus yüzlü Amerikan siyasetine uygun bir Demokrat son değil mi?
¹ Black Agenda Report‘tan Ajamu Baraka önemli bir noktayı hatırlatıyor:
“Yurt içinde Obama, rekor düzeyde sınır dışı işlemlerine öncülük etti ve ulusal güvenlik devletinin siyasi muhalifleri gözetleme, yargılama ve cezalandırma kapasitesini genişletti. Yönetimi, modern ABD tarihinde eşi benzeri görülmemiş bir sıklıkta, Casusluk Yasası kapsamında ihbarcıları yargıladı. Ayrıca, insansız hava aracı savaşları yoluyla hedefli suikastları kurumsallaştırdı; buna, 2011 yılında Yemen’de en az üç ABD vatandaşının yargısız infaz edilmesi de dahil.”
Obama’nın siciline, Minnesota ve New York’ta ICE eliyle yapan barbarlıklara “ilerici” Demokratların ne kadar karşı koyduğu eklenince gelecek için pek de umutlu olmaya hacet yok.
Tesla, Teksas fabrikasındaki Cybertruck üretimini robotaksi modeli Cybercab’e kapasite açmak amacıyla 2027 yılı ortasında sonlandırma kararı aldı. Şirketin “Diğer modeller” kategorisindeki teslimatları 2026’nın üçüncü çeyreğinde 8 bin 295 adede geriledi.
Elektrikli araç üreticisi Tesla, Teksas’taki Gigafactory fabrikasında Cybertruck model pikapların üretimini 2027 yılının ortalarında sonlandırmayı planlıyor.
Reuters’ın aktardığına göre şirketin CEO’su Elon Musk, üretim bantlarının kapatılma kararını, robotaksi ve otonom ulaşım ağı planlarının kilit modeli olarak konumlandırılan insansız Cybercab üretimini artırma gereksinimiyle açıkladı.
Modelin üretiminin başka bir tesise taşınıp taşınmayacağı yoksa tamamen mi durdurulacağı henüz bilinmiyor.
Teksas’taki fabrika, Cybertruck parçalarını üretmeye yarayan donanıma sahip olduğu bilinen tek Tesla tesisi olma özelliğini koruyor.
Musk, Cybertruck üretiminin durmasıyla boşa çıkacak kapasitenin, yakın zamanda tanıtılan sürücüsüz Cybercab modelinin üretimine aktarılacağını ifade etti.
Pikap modelinin başmühendisi Wes Morrill, X platformunda paylaştığı mesajda, “Cybertruck teknolojilerin geliştirilmesi için inanılmaz bir platformdu ve varlığını Cybercab sayesinde sürdürüyor” değerlendirmesini yaptı.
Tesla’nın geleneksel General Motors ve Ford pikaplarına fütüristik bir alternatif iddiasıyla 2023 yılında piyasaya sürdüğü Cybertruck, beklenen satış başarısını yakalayamadı.
Aracın paslanmaz çelikten üretilen köşeli gövdesi, modelin ABD dışındaki pazar potansiyelini kısıtladı.
Bazı Avrupa ülkelerinde aracın satışı için resmi izinlerin alınması zorlu bir sürece dönüştü.
Model çok sayıda geri çağırma kararıyla gündeme gelirken şirket de kalite kontrol sorunlarıyla karşılaştı ve fiyatları defalarca revize etti.
Cybertruck satışlarını bilançoda bağımsız bir kalem olarak paylaşmayan Tesla, bu teslimatları “Diğer modeller” kategorisi altında raporluyor.
Şirket verilerine göre “Diğer modeller” sınıfında 2026’nın ikinci çeyreğinde 12 bin 364 olan teslimat sayısı, üçüncü çeyrekte 8 bin 295 seviyesine geriledi.
Tesla, daha önce uçma kabiliyetine sahip yeni Roadster modelini de tanıtmıştı.

Süveyş’teki petrol trafiğindeki toparlanma, gerçek sorunları gizliyor

Florida Valisi DeSantis ara seçim kaybı sonrası Vance ve Trump’ı hedef aldı

Mavi dalga, Demokratik Sosyalizm veya laciverdin tonları

Lahey kararının ardından Finlandiya Rus mülklerinin haciz sürecini durdurdu

Tesla, Teksas’ta Cybertruck üretimini 2027 ortasında sonlandıracak
 Diplomasi2 hafta önce
“Küresel Britanya” ve Kürt Reçetesinin İzleri
 Söyleşi2 hafta önce
“AfD, Alman büyük sermayesindeki iç çelişkinin bir ifadesi”
 Asya2 hafta önce
Mao gafı krize yol açtı: Mbappe özür diledi, Çin’de boykot başladı
 Dünya Basını1 hafta önce
Günah keçisi olarak Netanyahu
 Ortadoğu2 hafta önce
YBŞ, Irak ordusuna katılacak
 Avrupa2 hafta önce
Sırbistan seçimleri: Dört sütunlu illüzyonun dağılışı
 Asya2 hafta önce
Çin, ticari sırlarını ‘yabancı kuruluşlara’ karşı korumak için yeni kurallar hazırladı

 Dünya Basını2 hafta önce
Prof. Dr. Hudson: Trump aynı anda iki petrol cephesinde savaşamaz
