Rusya
Rusya Merkez Bankası faizi yüzde 14 seviyesinde sabit tuttu


Rusya Merkez Bankası, kalıcı fiyat baskısı ve yüksek enflasyon beklentilerini gerekçe göstererek politika faizini yıllık yüzde 14 seviyesinde sabit tuttu. Yıllık enflasyonun yüzde 7 bandında seyrettiği ülkede piyasa uzmanları, bütçe açığı ve akaryakıt maliyetlerinin fiyatlar üzerindeki yukarı yönlü baskıyı canlı tuttuğuna dikkat çekiyor.
Rusya Merkez Bankası Yönetim Kurulu, 23 Ekim’deki toplantısında politika faizini yıllık yüzde 14 seviyesinde sabit tuttu.
Vedomosti gazetesinin görüştüğü 26 ekonomistten 25’i bu kararı beklerken, yalnızca bir uzman faizin yüzde 13,75’e çekilebileceği tahmininde bulunmuştu.
Fiyat baskısının yüksek seyrettiğini, enflasyon beklentilerinin de üst seviyelerde kaldığını duyuran Merkez Bankası, ekonominin yılın ikinci yarısında ılımlı bir hızla büyüdüğünü kaydetti.
Kalıcı fiyat artışının yavaşlamadığına işaret eden düzenleyici kurum, yıllıklandırılmış bazda bu oranın yüzde 5 ila 6 aralığında seyrettiğini hesaplıyor.
Merkez Bankası bu tablonun temel nedeni olarak kimi sektörlerdeki üretim kapasitelerinin geçici biçimde daralmasını gösteriyor. Açıklamada, kalıcı enflasyondaki düşüş eğiliminin yeniden başlaması için toplam talep artışının sınırlı tutulması gerektiği vurgulanıyor.
Kurulun sonraki faiz kararlarını ise enflasyonun seyrine, enflasyon beklentilerine, iç ve dış koşullardan kaynaklanan risk değerlendirmelerine göre belirleyeceği aktarılıyor.
Rusya Merkez Bankası, 11 Eylül’deki önceki toplantısında para politikasındaki gevşeme sürecine yaklaşık bir buçuk yıl aradan sonra ilk kez ara vermişti.
Merkez Bankası Başkanı Elvira Nabiullina o dönem yaptığı değerlendirmede, bu duraklamanın para politikasının doğrudan etki edemeyeceği tek seferlik etkenlerden kaynaklandığını anlatmıştı.
Nabiullina, tüketici enflasyonundaki yıllıklandırılmış artışın öncelikle kimi sektörlerdeki geçici üretim kapasitesi kısıtlarından hız aldığını, akaryakıt fiyatlarındaki yükselişin de tabloda belirgin bir rol oynadığını söylemişti.
Kurum başkanı, fiyatlardaki tek seferlik ivmelenmenin kalıcı bir eğilime dönüşmemesi adına ölçülü sıkı para politikası koşullarının zorunlu olduğunu savunmuştu.
Rusya Federal Devlet İstatistik Servisi’nin (Rosstat) verilerine göre Rusya’da haftalık enflasyon, 6-12 Ekim haftasındaki yüzde 0,11 seviyesinin ardından 13-19 Ekim haftasında yüzde 0,05 olarak ölçüldü.
Fiyatlardaki artış ay başından bu yana yüzde 1,06’ya, yıl başından bu yana ise yüzde 6,15’e ulaştı.
Haftalık tüketici enflasyonu 29 Eylül-5 Ekim döneminde yüzde 0,96, 22-28 Eylül döneminde yüzde 0,12, 15-21 Eylül döneminde yüzde 0,06, 8-14 Eylül döneminde yüzde 0,02 ve 1-7 Eylül döneminde yüzde 0,05 düzeyinde gerçekleşmişti.
İnterfaks’ın Merkez Bankası yöntemine dayanarak yaptığı hesaplamalara göre yıllık enflasyon 12 Ekim’deki yüzde 7,02 seviyesinden 19 Ekim’de yüzde 6,84’e gerilerken, Ekonomik Kalkınma Bakanlığı’nın yönteminde bu oran yüzde 7,22’den yüzde 7,15’e indi.
Uzmanlar faiz kararının gerekçelerini değerlendirdi
Stratejik Araştırmalar Merkezi (CSR) Genel Direktörü Pavel Smelov, Vedomosti’ye yaptığı açıklamada, Merkez Bankası’nın faize ara vermesindeki temel gerekçelerin enflasyondaki yeni yükseliş dalgası ile enflasyonist risklerin ağır basması olduğunu kaydetti.
Ekim ayı başında fiyat artışını tetikleyen başlıca etkenler arasında, temmuzdan bu yana ertelenen konut ve kamu hizmetleri tarifelerindeki artışın yer aldığını söyledi.
Tarifelerde ekim başında yapılan yüzde 9,9’luk planlı endekslenmenin ayın ilk haftasında haftalık enflasyonu tek seferde yüzde 0,96’ya fırlattığını hatırlatan Smelov, bu artışın beklenen ve tek seferlik bir sıçrama olduğunu dile getirdi.
Sovcombank Başanalisti Mihail Vasilyev ise akaryakıt piyasasındaki zorlu koşulların ve artan ulaşım maliyetlerinin enflasyonu yıl sonuna kadar yüksek tutabileceğini değerlendirdi.
Vasilyev, şirketlerin yükselen nakliye ve tarife maliyetlerini tüketici fiyatlarına yansıtabileceğine, bunun da canlı tüketici talebi ve yüksek seyreden enflasyon beklentileri ortamında hız kazanabileceğine dikkat çekti.
Bütçe politikasının bir diğer kritik etken olduğunu belirten Gazprombank Başekonomisti Pavel Biryukov da bütçe dengelerine işaret etti.
Mevcut bütçe yasasındaki 3,79 trilyon rublelik (milli gelirin yüzde 1,6’sı) açığa karşılık güncellenen bütçede 2026 yılı için 7,34 trilyon ruble, 2027 yılı için ise 5,4 trilyon ruble açık öngörüldüğünü anımsatan Biryukov, bu tablonun Merkez Bankası’nın önceki varsayımlarına kıyasla enflasyonu daha fazla körükleyici nitelikte olduğunu vurguladı.
Faizin yüzde 13,75’e indirilmesini bekleyen tek isim olan Truevalue Telegram kanalının yazarı ekonomist Viktor Tunev, olası bir indirimin ekonomi ile bütçe politikasında giderek daha görünür hale gelen sıkı para politikasının enflasyonist risklerini hafifletebileceğini savundu. Ankete katılan hiçbir uzman ise faiz artırımı beklemiyordu.
Stolıpin Ekonomik Büyüme Enstitüsü Başekonomisti Boris Kopeykin, ekonomide son beş çeyrektir süren yatırım daralması ortamında faiz artırmanın son derece riskli bir adım olacağını kaydetti.
Kopeykin, böylesi bir hamlenin ekonomide ve finans piyasalarında olumsuz bir zincirleme reaksiyona yol açabileceği uyarısında bulundu.







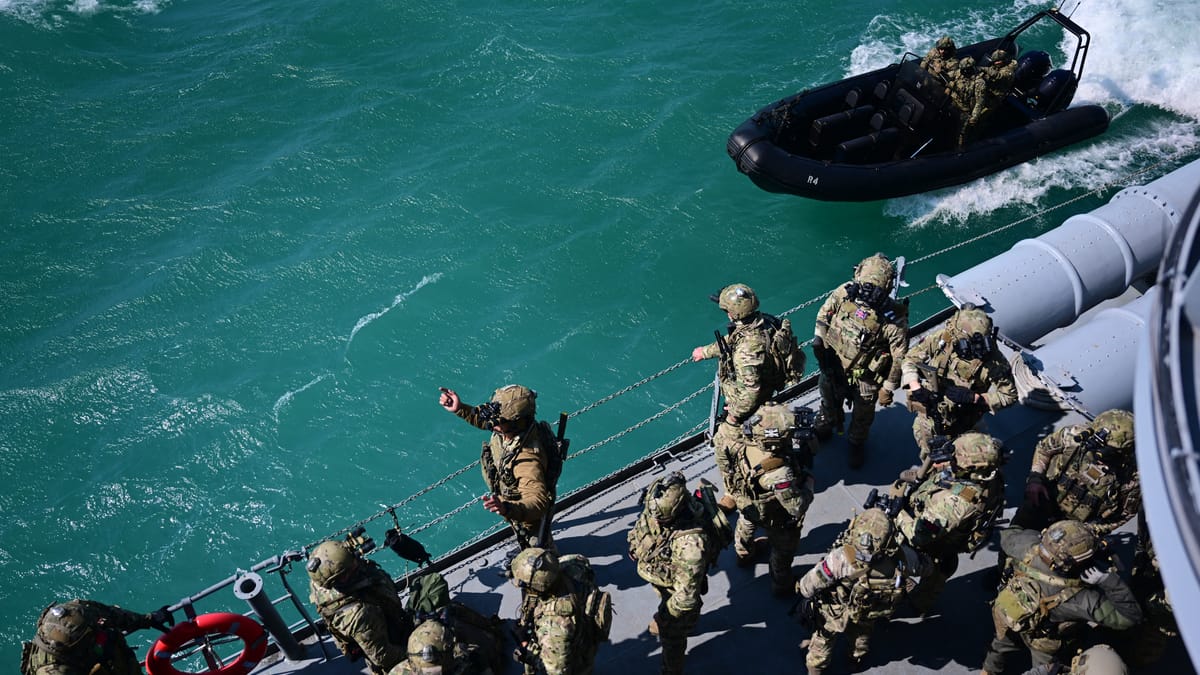
Pentagon’un fonladığı düşünce kuruluşu RAND Corporation, Vladimir Putin’in olası vefatının ardından Rusya ile NATO’nun 2030’a kadar askeri bir çatışmaya sürüklenebileceği bir senaryo hazırladı. Raporda, ittifakın özellikle İngiltere ve Avrupa kanadında personel, mühimmat ve sanayi altyapısı bakımından uzun süreli bir yıpratma savaşına hazır olmadığı belirtildi.
ABD Savaş Bakanlığı’nın (Pentagon) fonladığı düşünce kuruluşu RAND Corporation tarafından yayımlanan raporda, Rusya Devlet Başkanı Vladimir Putin’in ölümünün ardından Moskova’da yaşanabilecek olası bir iktidar mücadelesinin, 2030 yılına kadar Rusya ile NATO arasında askeri bir çatışmaya dönüşebileceği varsayımsal senaryosu ele alındı.
“Ready for War 2030 – A Scenario” (2030’da Savaşa Hazır Olmak: Bir Senaryo) başlıklı raporda, Avrupa’nın 2030’a kadar Rusya ile benzer ölçekte bir askeri çatışma riskiyle karşı karşıya kalabileceği, ancak NATO’nun hazırlık düzeyinin bu ölçekteki bir yüzleşme için yetersiz kaldığı savunuldu.
İngiltere ve Avrupalı müttefiklerin en zayıf noktasının gelişmiş askeri teknolojiye aşırı bağımlılık olduğuna dikkat çekilen çalışmada; personel, mühimmat stoku ve sanayi kapasitesi eksikliğinin uzun süreli bir savaşı sürdürmeyi imkansız kılabileceği aktarıldı.
Raporda ayrıca, Avrupalı NATO üyelerinin ABD’nin güvenlik şemsiyesini kesin bir garanti olarak görmemesi gerektiği belirtilerek, savunmanın sadece ordunun değil tüm toplumun ortak sorumluluğu sayıldığı Finlandiya ve İsveç’teki “Topyekun Savunma” modeline dönülmesi önerildi.
Hazırlanan varsayımsal zaman çizelgesine göre Putin’in 2027 yılının ilk aylarında hayatını kaybetmesi, ardından güvenlik bürokrasisinin öne çıkarak bir Federal Güvenlik Servisi (FSB) generalinin devlet başkanlığına gelmesi öngörülüyor.
Senaryoda, yeni yönetimin iç siyasi istikrarı sağlamak amacıyla Nisan 2027’de Ukrayna ile ateşkes imzalayacağı, ardından askeri kapasitesini yeniden inşa ederek NATO ülkelerine yönelik hibrit operasyonlar başlatacağı iddia ediliyor.
ABD’nin 2029’da Güney Amerika kaynaklı büyük bir krizle meşgul olması nedeniyle Avrupa’ya takviye gönderme kabiliyetinin zayıflayacağı varsayılan çalışmada, Rusya’nın 2030 başında siber saldırı ve sabotajlarını yoğunlaştıracağı kaydediliyor.
Metinde kurgulanan takvime göre Rusya, Mayıs 2030’da Estonya’daki etnik gerilimleri öne sürerek Narva bölgesine sınırlı bir askeri müdahale gerçekleştiriyor ve bunun üzerine NATO 5. Madde’yi yürürlüğe koyuyor.
Senaryoda çatışmaların tam ölçekli savaşa dönüşmesiyle Rusya’nın İngiltere’deki askeri üsleri, limanları, enerji altyapısını ve iletişim ağlarını hedef alacağı, harekatın Kuzey Kutup Bölgesi ile Kuzey Atlantik’e yayılacağı kurgulanıyor.
Aynı varsayıma göre Kasım 2030’da geçici bir ateşkes sağlansa da Rusya’nın Narva ve Ida-Viru bölgesindeki kontrolünü sürdürmesi, Ocak 2031’e gelindiğinde ise barış müzakerelerinin tıkanarak ittifakın caydırıcılığının sarsılması ihtimal dahilinde gösteriliyor.
Raporda, Rusya’nın temel amacının tüm Avrupa’yı işgal etmek değil, ittifakın üyelerini savunma iradesinden yoksun olduğunu göstererek 5. Madde’nin güvenilirliğini çökertmek olabileceği iddia edildi.
Analizde siber savaş, uzay harekatı, altyapı güvenliği, kamuoyu dayanıklılığı, savunma sanayisi ve nükleer tırmanma dahil olmak üzere 12 temel zafiyet alanı sıralandı.
İngiltere silahlı kuvvetlerinin Nisan 2026 itibarıyla eğitimli personel hedeflerinde 8 bin 459 kişilik açık vereceği belirtilen raporda, bu açığın Kara Kuvvetlerinde 2 bin 241, Kraliyet Donanmasında 2 bin 268, Kraliyet Hava Kuvvetlerinde ise 3 bin 950 askere ulaştığı aktarıldı.
Mevcut açığın hedeflenen gücün yüzde 6’sına denk geldiğine dikkat çekilirken, Baltık bölgesinde oluşturulabilecek çok uluslu bir gücün 80 bin askere ihtiyaç duyabileceği ifade edildi.
İngiltere’de gıda perakende pazarının yaklaşık yüzde 30’unu elinde tutan Tesco gibi tekil dağıtım ağlarının ve deniz altı iletişim kablolarının hedef alınması halinde toplumda hızla kaos oluşabileceği uyarısı yapıldı.
Çalışmada ayrıca NATO müttefiklerinin krizlere karşı genel toplumsal dayanıklılığı artırmak için gayrisafi yurt içi hasılalarının yüzde 1,5’ini bu alana ayırması gerektiği tartışmaya açıldı.
Düşünce kuruluşu, konvansiyonel savaştan önce tedarik zincirlerinin çeşitlendirilmesi, sivil sanayinin savunma planlamasına dahil edilmesi ve insansız hava araçları gibi düşük maliyetli askeri kapasitelerin artırılması çağrısında bulundu.
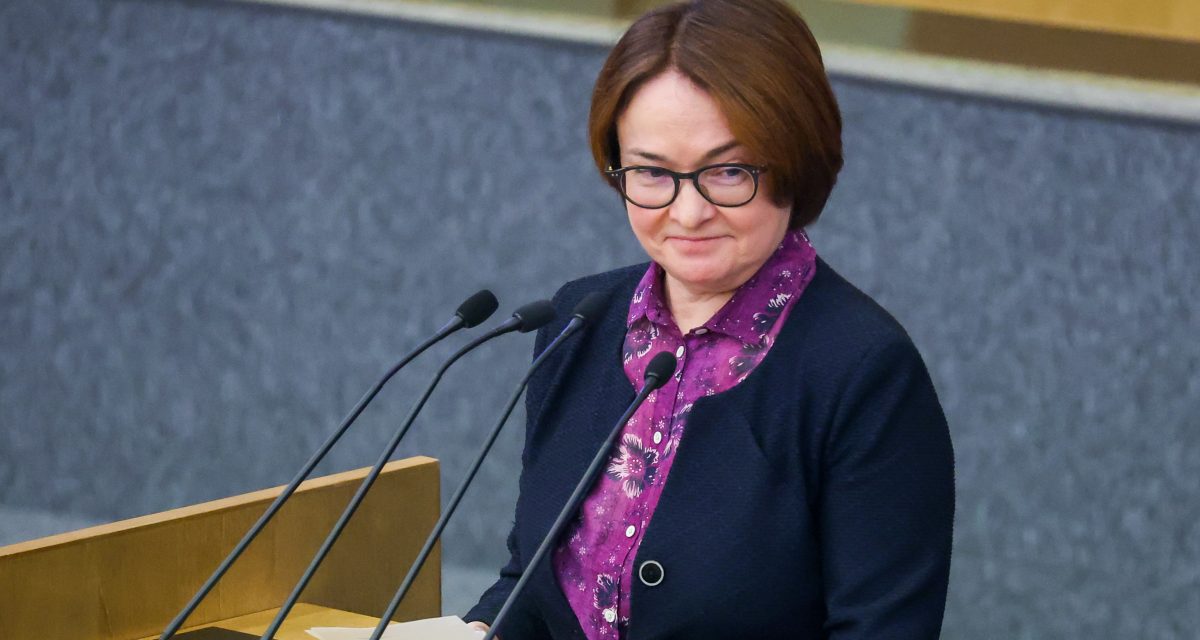
Rusya Merkez Bankası Başkanı Elvira Nabiullina, Ukrayna ordusunun işletmelere yönelik saldırılarına rağmen ülke ekonomisinin yıl sonunda yüzde 1 büyümesini beklediklerini bildirdi. Nabiullina, hacmi 19 trilyon rubleye yaklaşan sübvansiyonlu kredilerin bütçeye yük getirdiğini ve piyasa faizlerini yukarıda tuttuğunu belirtti.
Rusya Merkez Bankası, ülke ekonomisinin yıl sonunda yüzde 1 civarında büyümesini, ilerleyen dönemde ise büyüme temposunun kademeli biçimde artmasını bekliyor.
Duma genel kurulunda konuşan Rusya Merkez Bankası Başkanı Elvira Nabiullina; konut erişilebilirliği, indirimli kredi uygulamaları, politika faizi ve rublenin kuru hakkında değerlendirmelerde bulundu.
Nabiullina, ekonominin yılın ikinci yarısında yükseliş eğilimine girdiğini belirtti.
Merkez Bankası Başkanı, “Saldırılar neticesinde bazı sektörlerde üretim kapasitelerinin devre dışı kalmasına rağmen gayrisafi yurt içi hasılanın yıl sonunda yüzde 1 sınırında büyümesini bekliyoruz” ifadesini kullandı.
Bu faktörün devreye girmemesi halinde ekonomik büyümenin bu yıl daha yüksek seviyede gerçekleşebileceğini dile getiren Nabiullina, büyümeyi destekleyen ana unsurları sıraladı.
Büyümeyi; savunma sanayisi sektörleri başta olmak üzere makine imalatı, vatandaşların gelirleri ve tüketim harcamaları, perakende ticaret ile iç talebe odaklanan sektörler destekliyor.
Son verilerin ekonomik büyüme hızının zamanla artacağını gösterdiğini kaydeden Nabiullina, sürecin önemli ölçüde Ukrayna Silahlı Kuvvetlerinin saldırılarından zarar gören tesislerin onarım süresine bağlı olduğuna dikkati çekti.
Merkez Bankası, üretim tesislerinin ve altyapının korunmasına yönelik finansman sağlanmasını teşvik etmek amacıyla bankacılık düzenlemelerinde hedef odaklı esnekliklere gitti.
Vatandaşların erişilebilir konut kredisine değil erişilebilir konuta ihtiyaç duyduğunu vurgulayan Nabiullina, konut erişiminin yalnızca kredi faizine değil metrekare fiyatına da doğrudan bağlı olduğunu ifade etti.
İndirimli kredi programlarının yararlanıcılara uygun maliyet sunduğunu ancak bu avantajın konut fiyatlarındaki yükselişle eridiğini aktaran Nabiullina, indirim kapsamı dışındaki vatandaşların konuta ulaşmasının zorlaştığını dile getirdi.
Merkez Bankası Başkanı, piyasa koşullarında erişilebilir konut kredisinin yolunun düşük enflasyondan geçtiğini, indirimli modellerin ise daha hedef odaklı kurgulanması gerektiğini bildirdi.
Rusya’da son 12 ayda sağlanan konut kredisi hacmi 5,4 trilyon rubleye ulaştı.
İndirimli oranlarla kullandırılan toplam kredi hacminin 19 trilyon rubleye yaklaştığını ve ekonomideki tüm ruble kredilerinin yüzde 14’ünü oluşturduğunu aktaran Nabiullina, bu yapıda en büyük payı konut finansmanının aldığını ancak son 5 yılda şirketlere sağlanan sübvansiyonlu kredilerin de ciddi boyutta arttığını belirtti.
İndirimli kredi uygulamalarını genişletmeyi bir çıkmaz olarak niteleyen Nabiullina, bu durumun bütçeye yük getirdiğini, piyasa faizlerinin toplumun tamamı yerine yalnızca belirli kesimler için erişilebilir kalmasına yol açtığını kaydetti.
Merkez Bankası Başkanı, piyasa koşullarındaki kredileri daha sert frenlemek zorunda kalan yüksek politika faizinin arkasındaki temel sebeplerden birinin sübvansiyonlu kredilerin ulaştığı yüksek hacim olduğunu savundu.
Nabiullina, bütçe açığı büyüdükçe politika faizinin izleyeceği patikanın da daha yukarıdan geçeceğini ifade etti.
Yaz aylarında benzin fiyatlarındaki tırmanış nedeniyle genel fiyat düşüşlerinin durduğunu ve hükümetin açıksız bütçe hedefini daha ileri bir tarihe ertelediğini belirten Nabiullina, bu gelişmeler doğrultusunda Merkez Bankasının daha temkinli hareket ettiğini açıkladı.
Kredilerde yüksek faiz döneminin sancılı geçtiğini dile getiren Nabiullina, bunun vatandaşların gelecekteki refahını artırmak için zorunlu bir adım olduğunu savundu.
Merkez Bankası Başkanı faiz görünümüne ilişkin olarak, “En basit ifadeyle politika faizi üç yıldır yüksek seviyede bulunuyor ve bir süre daha yüksek kalmaya devam edecek” değerlendirmesinde bulundu.
Ruble kurundaki mevcut dalgalanma aralığının aşırı görünmediğini belirten Nabiullina, diğer şartlar sabit kaldığında enflasyon ne kadar düşük olursa kurun da o kadar istikrarlı seyredeceği genel kuralını hatırlattı.
Merkez Bankasının gelecek yıl yüzde 4 enflasyon hedefine ulaşmayı planladığını kaydeden Nabiullina, yalnızca enflasyonu düşük ülkelerin makul faiz oranlarına, istikrarlı para birimine ve geleceğe yönelik yeterli yatırım hacmine kavuşabileceğini vurguladı.
ABD’nin almaktan vazgeçtiği Rus motorinini yüksek fiyatı nedeniyle Brezilyalı ithalatçılar da kabul etmedi. Açıkta bekleyen dört tankerdeki 1,1 milyon varillik yakıtın akıbeti belirsizliğini korurken Amerikan pazarında motorin fiyatları yükselişe geçti.
ABD’nin, Başkan Donald Trump ile Rusya Devlet Başkanı Vladimir Putin arasındaki mutabakat kapsamında sevk edilen Rus yakıtını almayı reddetmesinin ardından Brezilyalı alıcılar da bu sevkiyatları almaktan kaçınıyor.
Bloomberg’in Güney Amerikalı tüccarların değerlendirmelerine dayandırdığı haberine göre, Rus tarafının sunduğu fiyatlar avantaj sağlamazken ABD menşeli motorin daha düşük maliyetle temin edilebiliyor.
Brezilya Akaryakıt İthalatçıları Birliği (Abicom) Başkanı Sergio Araujo, ülkedeki alıcılara dört parti yakıt teklif edildiğini açıkladı.
Kuzey Amerika’dan Güney Amerika’ya doğru seyrini sürdüren Leruo, Cerrado, Primorye ve Athina adlı dört tankerde toplamda yaklaşık 1,1 milyon varil (yaklaşık 145 bin ila 150 bin ton) Rus motorini yer alıyor.
Tarafların uzlaşmaya varması ve Brezilyalı alıcıların yakıtı kabul etmesi halinde bu tek alım, Güney Amerika ülkesinin ekim ayında Rusya’dan ithal ettiği toplam motorin miktarını neredeyse ikiye katlayacak boyuta ulaşıyor.
Brezilya, yıllık bazdaki yaklaşık 45 milyon varillik alımıyla 2026 yılı itibarıyla dünyanın en büyük ikinci motorin ithalatçısı konumunda.
Rus ve Brezilyalı uzmanlar iki ülke ilişkilerini analiz etti
İç tüketiminin yaklaşık üçte birini dış alımla karşılayan ülkede motorin talebi, Güney Yarımküre’de tarımsal faaliyetler için hava koşullarının en elverişli dönemi sayılan yıl sonlarında en yüksek seviyeye çıkıyor.
Tarım üreticileri bu dönemde motorinle çalışan traktörleri sahaya sürerken kamyonlar da gübre taşımacılığı için yoğun yakıt tüketiyor.
Trump’ın 9 Ekim’de duyurduğu mutabakat çerçevesinde Rusya’nın ABD ve küresel piyasalara ekimde 300 bin tondan fazla, kasımda 500 bin ton ve hemen akabinde 1 milyon ton yakıt sevk etmesi öngörülüyordu.
Buna karşın petrol ürünleriyle Rusya’dan yola çıkan ve ABD limanlarına yönelen gemilerin tamamı daha sonra rotalarını değiştirdi.
Amerikan şirketleri, hukuki riskler ve yaptırımlar sebebiyle Rus yakıtını satın almaya yanaşmadı.
Söz konusu mutabakatın hayata geçememesi üzerine ABD’de bir galon (yaklaşık 3,8 litre) motorinin fiyatı ekim başında 6,28 dolarken ay sonunda 6,35 dolara yükseldi.
Donald Trump’ın adımları Kongre’deki her iki partinin temsilcileri tarafından eleştirildi, görevdeki başkanın kamuoyu desteğini düşürdü ve nihayetinde Cumhuriyetçilerin ara seçimlerde Kongre’de kayıp yaşamasının nedenleri arasında yer aldı.

JD Vance, Maduro kaçırılmadan önce Venezuela’da “iş bağlamış”

“Hollanda, UCM’nin feshedilmesi konusunda müzakereler yürütüyor”

RAND raporu: Avrupa 2030’a kadar olası Rusya savaşına hazır değil

Karadeniz, İHA saldırıları nedeniyle en ölümcül deniz rotası oldu

AIIB ile Türkiye arasında 1,6 milyar dolarlık rekor anlaşma
 Amerika6 gün önce
Mavi dalga, Demokratik Sosyalizm veya laciverdin tonları
 Asya1 hafta önce
Çin Komünist Partisi’nden ‘demir şapkalı prenslere’ tasfiye uyarısı
 Dünya Basını1 hafta önce
Tarihçi Emmanuel Todd: Fransa’da asıl tehdit Rusya değil Macron yönetimidir
 Ortadoğu2 hafta önce
BAE, Hürmüz’ü baypas eden yeni hattan petrol ihracatına başlayacak
 Asya1 hafta önce
Bangladeş’te konfeksiyon işçilerinin ücret isyanı
 Dünya Basını2 hafta önce
ABD’ye “gözünü Türk dünyasına dikme” çağrısı
 Asya2 hafta önce
6,3 milyar dolarlık Binance vurgunundan “Kuzey Koreli hackerlar” sorumlu iddiası
 Dünya Basını1 hafta önce
Demokrasi namına: AB’nin iç düşmana karşı savaşı
