Rusya
Rusya ekonomisinde stagflasyon tartışması: Uzmanlar ne diyor?

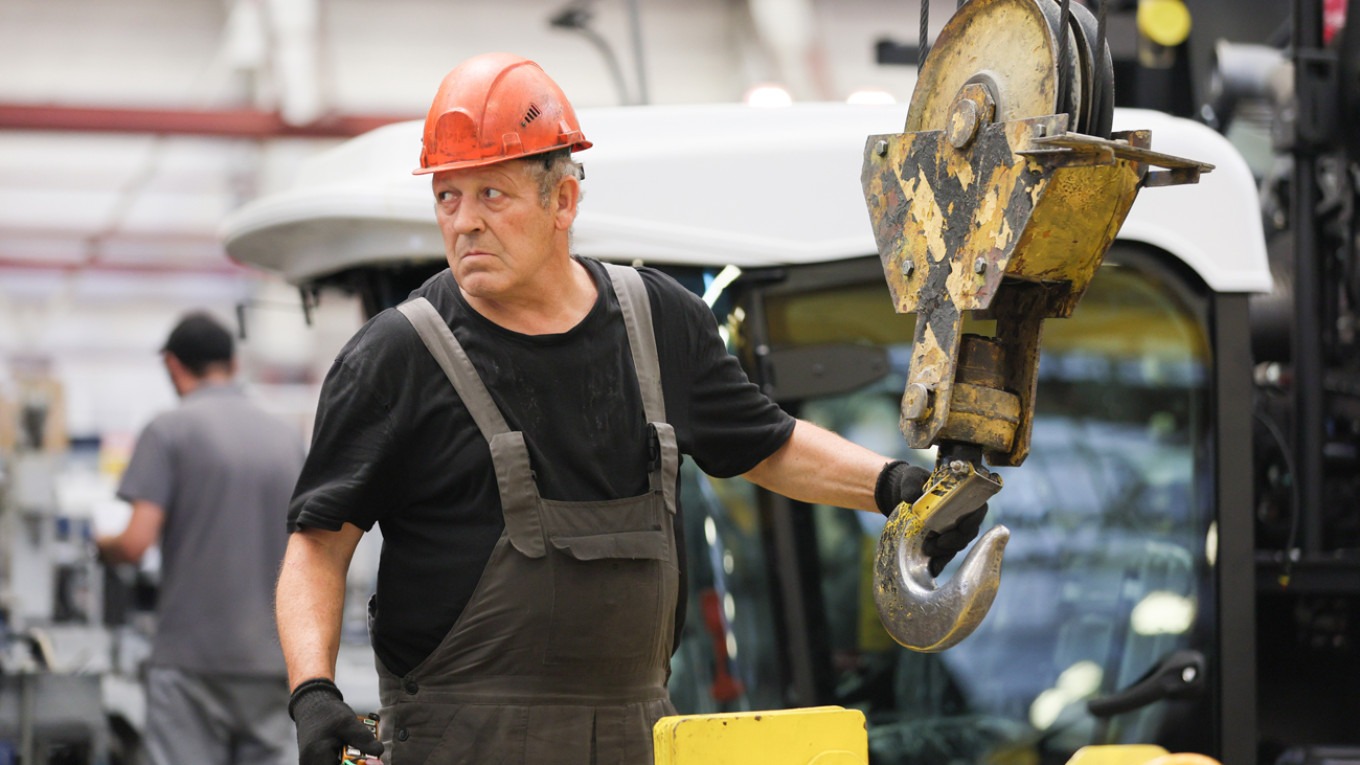
Rusya’da Gayri Safi Yurtiçi Hasıla (GSYİH) büyüme hızının Şubat 2025’te keskin düşüşle yıllık yüzde 0,8’e gerilemesi, uzmanlar arasında stagflasyon tartışmalarını alevlendirdi. İktisadi Kalkınma Bakanlığı durumu artık yıl etkisine bağlarken, TsMAKP gibi bazı kurumlar ekonomide durgunluğa geçişin başladığını savunuyor. Diğer uzmanlar ise yavaşlamanın geçici olduğunu ve Merkez Bankası’nın politikalarının etkisiyle ekonominin soğuduğunu belirtiyor.
Rusya’da Gayri Safi Yurtiçi Hasıla (GSYİH) büyüme hızı, Şubat 2025’te keskin bir düşüşle yıllık bazda yüzde 0,8’e geriledi. Ocak ayında bu oran yüzde 3 seviyesindeydi.
İktisadi Kalkınma Bakanlığı, bu yavaşlamayı takvim etkisine bağladı: Şubat 2024’ün artık yıl nedeniyle bir gün fazla olmasının istatistikleri etkilediğini belirtti.
Bakanlık, “nu faktör hariç tutulduğunda, şubat ayındaki ekonomik büyüme hızının ocak ayı ile karşılaştırılabilir olacağını” ifade etti.
Ancak bazı ekonomistler, ekonomik aktivitede yavaşlama ve hatta stagflasyon belirtilerinin ortaya çıktığına dikkat çekiyor.
Makroekonomik Analiz ve Kısa Vadeli Tahmin Merkezi (TsMAKP) ekonomistleri, Dmitriy Belousov liderliğinde, ocak ayı verilerini analiz ederek mart ayında Rus ekonomisinde durgunluğa geçişin şekillendiğini yazdı.
Rusya Sanayici ve Girişimciler Birliği Başkanı Aleksandr Şohin, bu ayın başında yaptığı açıklamada, “Ekonomideki yavaşlama artık gerçekleşmiş bir olgudur,” dedi ve “Açıkçası, tabiri caizse, sıfır büyümeye doğru gidiyoruz,” demişti.
İktisadi Klakınma Bakanı Maksim Reşetnikov da daha önce ekonomide soğuma belirtileri olduğunu ifade etmişti.
Reşetnikov, bu belirtiler arasında bazı sektörlerde büyüme hızının yavaşlamasını, büyümenin genele yayılmamasını, iş dünyasının sipariş hacmindeki daralmayı ve para politikasının sıkılaşmasını saymıştı.
TsMAKP uzmanları, “Bugün için kilit açık soru, durgunluğa yakın dinamiklerin kalıcı olup olmayacağı veya üretimdeki düşüşün devam edip etmeyeceğidir,” değerlendirmesinde bulundu.
Stagflasyon lehine argümanlar
TsMAKP ekonomistleri, 21 Mart tarihli makroekonomik eğilimler analizinde, “Ocak ayındaki yüksek frekanslı ekonomik dinamik verileri, Rus ekonomisinde durgunluğun oluştuğunu gösteriyor: Aralık ayındaki sıçrama (+yüzde 4,5) kalıcı olmadı; ocak ayındaki düzeltme ekonomik aktiviteyi Mayıs-Kasım seviyesine geri getirdi,” diye belirtti.
Dmitriy Belousov, RBK‘ya yaptığı açıklamada, TsMAKP’nin tahminlerine göre yıllık GSYİH dinamiklerinin yüzde 1,3 civarında, belki biraz daha yüksek olacağını söyledi. Belousov, bunun önceki yılın sonuçlarına kıyasla “önemli bir yavaşlama” olduğunu belirtti ve “Yavaşlama zaten başladı; bu, ekonomik faaliyet türlerinden ve sanayi büyümesinin yapısından görülebilir,” diye ekledi.
Derecelendirme kuruluşu Expert RA’nın baş ekonomisti Anton Tabah, “Yüzde 4,1’lik büyümenin ardından (yıl sonunda) yüzde 1,5’lik GSYİH büyümesi, bu stagflasyon değil de nedir?” diye sordu.
Tabah, 2025’te tam olarak böyle bir dinamiğin kaydedileceğini tahmin ediyor ve “Şu anda ekonomide bize vaat edilen soğuma var. Merkez Bankası ekonomiyi aşağı yukarı bu şekilde soğutmak istiyordu,” dedi.
Rusya Merkez Bankası’nın orta vadeli tahminine göre, 2025’te GSYİH dinamiklerinin yüzde 1 ila 2 aralığında olması bekleniyor.
Merkez Bankası, politika faizi tartışmalarının ardından yayımladığı son özetinde, 21 Mart’taki toplantıya katılanların 2025’in ilk çeyreğinde ekonomideki pozitif üretim açığının (yani aşırı ısınmanın, talebin arzı aşmasının) muhtemelen daralmaya başladığı sonucuna vardıklarını bildirdi.
Merkez Bankası’na göre, aşırı ısınma geçen yılın ana enflasyonist faktörlerinden biriydi.
Rosstat verilerine göre, geçen yıl fiyatlar yüzde 9,5 arttı. Politika faizi 2024 yazından bu yana yüzde 16’dan yüzde 21’e yükseltildi.
İlk stagflasyon belirtileri
TsMAKP ekonomistleri, mart ayı analizlerinde düzeltmenin “neredeyse genele yayılan bir karakter” taşıdığını belirterek, bunun öncelikle gerçekleştiği birkaç sektörü vurguladı:
— Sanayi
TsMAKP, sanayi üretimi açısından durgunluğa geçişin “fiilen gerçekleştiğini” belirtti. Rosstat verilerine göre, ocak ayında üretimdeki keskin düşüş (mevsimsellikten arındırılmış olarak aralık ayına göre eksi yüzde 3,2), hem aralık ayındaki sıçramayı (+yüzde 2,4) hem de önceki iki aydaki artışın büyük kısmını sildi.
Uzmanlar, “Sonuç olarak, üretim hacmi yaklaşık olarak sonbahar başındaki seviyeye geri döndü,” dedi.
İktisadi Kalkınma Bakanlığı’na göre, şubat ayında mevsimsel ve takvimsel faktörler göz önüne alındığında sanayi üretimi ocak ayına göre yüzde 0,4 arttı. TsMAKP, 2024 sonundaki sanayi “ısınmasının” büyük ölçüde savunma sanayii ile ilgili sektörlerdeki siparişlerin kapatılmasını yansıttığını açıklıyor.
Ocak ayında üretimin 2024’ün üçüncü çeyreğine özgü seviyelere döndüğünü, sivil sektörlerde ise durgunluğun neredeyse 2023 ortasından beri gözlemlendiğini iddia ediyorlar.
— Yatırımlar
TsMAKP, özel sektörün yatırım faaliyetlerinde durgunluk gözlendiğini belirtiyor. GSYİH’nin gelir yapısında, ücretlerin ana yatırım kaynağı olan brüt kârı belirgin şekilde baskıladığı, bazı sektörlerde kârlılığın “paranın maliyeti” ile eşitlendiği veya altına düştüğü, bunun da özel yatırımları caydırdığı ifade ediliyor.
Ayrıca, 2024 sonuna doğru yatırım malları arzında durgunluk başladı; özellikle temel inşaat malzemeleri arzında yavaş bir düşüş gözlendi.
TsMAKP, “Gelecekte (Rusya Merkez Bankası’nın benzeri görülmemiş derecede yüksek politika faizi koşullarında) yatırım endeksinde negatif bir düzeltme beklenmelidir,” tahmininde bulunuyor.
Rosstat’ın son verilerine göre, 2024’ün dördüncü çeyreğinde sabit sermaye yatırımları yıllık bazda yüzde 4,9 artarken, yılın tamamında artış yüzde 7,4 oldu.
TsMAKP, dördüncü çeyrekteki pozitif dinamiğin “mevsimsel normların ötesine geçen büyük inşaat projelerinin teslim edildiğini” gösterdiğini ve “hesaplama kaynaklı bir fenomen” olduğunu düşünüyor.
Tabah, yatırım dinamiklerini analiz ederken, “Yatırımların yüzde 80’inin işletmelerin kendi kaynaklarından veya şu ya da bu şekilde bütçe paralarından yapıldığını akılda tutmak gerekir,” diye dikkat çekiyor ve “Bu nedenle faiz oranları burada daha az rol oynuyor, beklentiler çok daha önemli. Size haklı olarak soğuma ve yavaşlama vaat ediliyorsa, neden aktif olarak yatırım yapasınız ki?” diye ekliyor.
Diğer yandan PSB Varlık Yönetimi baş analisti Aleksandr Golovtsov, yatırım faaliyetlerindeki yavaşlamanın, yıl başından beri istikrarlı bir şekilde düşen demiryolu yükleme hacimleriyle de kanıtlandığını söylüyor.
Golovtsov, “İlk çeyrek sonunda gösterge geçen yılki seviyenin yüzde 6 altına düştü; bu, 2024’teki yüzde 3’lük düşüşe kıyasla belirgin bir derinleşme. Ve en çok düşen yüklemeler tam da yatırım niteliğindeki mallar; inşaat malzemeleri ve demir metaller,” diye dikkat çekiyor.
Golovtsov, yatırım faaliyetlerindeki yavaşlamanın petrol ve metal fiyatlarındaki düşüşle açıklanabileceğini düşünüyor; ruble bazında bu fiyatlar zaten bir yıl önceki seviyelerin yüzde 10 ila 20 altında.
Golovtsov, “Enflasyonist operasyonel maliyet artışı göz önüne alındığında, bu durum hammadde sektörlerindeki birçok yatırım projesini ekonomik olarak verimsiz hâle getiriyor,” diyor.
— Tüketici davranışları
Bunun yanı sıra TsMAKP, mart ayı itibarıyla tüketici davranışlarında durgunluğun belirgin olduğunu düşünüyor. Ocak ayı itibarıyla tüketimin “biraz düştüğünü ve önceki artışı dengelediğini” belirten merkez ekonomistleri, mevsimsellikten arındırılmış olarak yüzde 0,8’lik bir daralma hesapladı.
Düşüşün büyük ölçüde gıda dışı mal satışlarında (eksi yüzde 1,5) yoğunlaştığı ve önemli ölçüde “otomobil satışlarındaki çöküşle” bağlantılı olduğu belirtildi.
Tabah, “Doğrudan bütçe finansmanına bağlı olmayan sektörleri saymazsak, karşılanmamış tüketici talebinin önceki iki yılda tamamen karşılandığını söyleyebiliriz,” diyor.
Sonuç olarak, arz tarafındaki kısıtlamalar “önemli ölçüde yumuşadı.” Golovtsov, ayrıca kredi verme hacmindeki daralmanın tüketici talebini azalttığını ve bunun GSYİH’nin yaklaşık yüzde 2’sine eşdeğer olduğunu tahmin ediyor.
Golovtsov, “Doğrusu, bu azalma esas olarak dayanıklı tüketim mallarını etkiliyor ki bunların büyük bir kısmı ithal. Otomobillerin yanı sıra, elektronik ve ev aletleri satışlarında da daralma sinyalleri alıyoruz,” diye belirtiyor.
Sberbank Finansal Analiz Merkezi Başkanı ve Kıdemli Yönetici Direktör Mihail Matovnikov da son üç aydır ülke genelinde kredilendirmede daralma kaydedildiğini ve bunun “iç talebi azaltan oldukça güçlü bir faktör” olduğunu doğruluyor.
— İş gücü piyasası
İş gücü piyasasında geçen yılın sonunda oluşan eğilimler pekişti: İşsizlik oranı tarihsel olarak en düşük seviyeye yakın bir düzeyde istikrar kazanırken, iş gücü talebi tarihsel olarak en yüksek seviyeye yakın seyrediyor.
TsMAKP, “Bu eğilimler, düşük işsizlik seviyesi ve yüksek iş gücü talebi nedeniyle kendi başlarına neredeyse zararsız olsalar da, dolaylı olarak Rus ekonomisinin durgunluğa geçtiğine işaret ediyor,” görüşünde.
Rosstat verilerine göre, şubat ayı sonunda işsizlik oranı (mevsimsellikten arındırılmamış) ocak ayına göre değişmeyerek yüzde 2,4 oldu.
Stagflasyon aleyhine argümanlar
RBK’nın görüşüne başvurduğu analistlerin bir kısmı, Rusya ekonomisinde stagflasyon olduğu yönündeki sonuçlara katılmıyor.
VTB Grubu baş ekonomisti Rodion Latıpov, “Stagflasyon eğiliminin başladığına dair söylentiler bize göre abartılı,” dedi. ACRA Yönetim Kurulu Başkanı Sergey Dubinin, şubat dinamiklerinin “durgunluğa işaret etmediğine” inanıyor.
Matovnikov, 2025 başında yeni politika faizi seviyesine adaptasyon için tipik olan “kısa vadeli bir ekonomik yavaşlama” yaşandığını, ancak ekonominin daha sonra tekrar büyümeye başlayacağını düşünüyor.
Matovnikov, “Büyük ihtimalle, yıl genelinde GSYİH büyüme hızı yüzde 0,8’den daha yüksek olacak,” diyor.
Stagflasyon senaryosu karşıtlarının argümanları şu tezlere dayanıyor:
— Takvim faktörü
Latıpov, şubat ayında GSYİH dinamiklerinde “teknik takvim faktörünün” rol oynadığını belirtiyor. Latıpov, “Geçen yıl artık yıldı, bu da birçok üretim sürecinin sürekliliği göz önüne alındığında aritmetik olarak yıllık büyüme değerlerinden yaklaşık 3 puan düşürüyor,” diye tahmin ediyor.
Dubinin, ekonomik dinamiklerde “mevsimselliğin, hatta belki de yakıt tüketimindeki değişiklikle birlikte hava koşullarının” etkili olmuş olabileceğini kabul ediyor.
Dubinin’e göre, sonuç çıkarmak için en azından 2025’in iki çeyreklik dinamiklerini analiz etmek gerekiyor.
Golovtsov, “Takvim faktörü olmadan şubat ayı ekonomik büyümesi yaklaşık yıllık yüzde 3 olarak tahmin edilebilir,” diyor.
Golovtsov, Şubat 2024’teki fazladan takvim günü düzeltmesiyle Rus sanayisindeki büyümenin de yıllık bazda yaklaşık yüzde 3 olduğunu düşünüyor.
— Konjonktürel nedenler
Latıpov, ekonomik aktivitedeki zayıflığın iç talep sektörlerinde değil, ihracata yönelik sektörlerin dinamiklerinde kendini gösterdiğini belirtiyor.
Ekonomist, verileri mevsimsel ve takvimsel faktörlerden arındırıldığında, yavaşlamanın öncelikle ihracata yönelik sektörlerde, yani madencilikte görüldüğünü ifade ediyor. Madencilik dinamiklerinin OPEC+ kısıtlamaları gibi otonom dış faktörler tarafından belirlendiğini belirtiyor.
Matovnikov ise OPEC+ çerçevesindeki kotaların artırılmasının (üye ülkeler Mayıs ayından itibaren üretimi günde 411 bin varil artırma konusunda anlaştı) 2025’te ekonomik büyümeye olumlu etki katacağını öngörüyor.
— İnşaat büyümesi ve dolayısıyla yatırımlar
Latıpov, bazı iç talep sektörlerinde hızlanma gözlemlenebileceğini, bunun için inşaat sektöründeki üretim artışına bakmanın yeterli olduğunu söylüyor.
Latıpov, “İnşaat sektöründeki üretim şubat ayında yıllık bazda yüzde 11,9 gibi etkileyici bir artış gösterdi (artık yılın takvim etkisi hariç, bu etkiyle artış daha da çarpıcı olurdu),” diye belirtiyor.
Latıpov, inşaat dinamiklerinin yatırım faaliyetleri için “iyi bir vekil gösterge” (proxy) olduğunu ekliyor: Sabit sermaye yatırımlarının bileşiminde yaklaşık yarısını bina ve yapı inşaatları oluşturuyor.
Latıpov, “Bu nedenle, bu yılın şubat ayında yatırım faaliyetlerinde önemli bir hızlanma olduğunu söylemek daha doğru olur,” sonucuna varıyor.
— Bütçe harcamalarının gecikmeli etkisi
Dubinin, şubat ayında bütçe harcamalarıyla ilgili “özgün bir durum” yaşandığını söylüyor. Dubinin, “Harcamalar bütçeden ayrıldı, ancak henüz kullanılmayıp işletmelerin hesaplarında birikiyordu. Öncelikle savunma sanayii için ödenen büyük avans, bir süreliğine serbest para olarak bekliyor,” diyor ve bu durumun üst üste üçüncü yıldır yaşandığını belirtiyor.
Maliye Bakanlığı’nın ön tahminine göre, 2025 Ocak-Şubat dönemi sonunda federal bütçe açığı 2,7 trilyon ruble veya GSYİH’nin yüzde 1,3’ü olarak gerçekleşti.
Bakanlığın internet sitesinde, “Bu durum temel olarak bu yılın ocak ayındaki harcamaların önden finanse edilmesinden kaynaklanmaktadır,” denildi.
Orta vadeli riskler
Gazetenin görüştüğü ekonomistler, şu anda çoğu uzman ve yetkili merci tarafından tahmin edilen yüzde 1,5 ila 2 aralığındaki GSYİH artış seviyelerinin Rus ekonomisi için garanti olmadığını, belirli risklerin gerçekleşmesi durumunda dinamiklerin daha ılımlı olabileceğini düşünüyor.
Risk faktörlerinden biri, kuruluşların sermaye yatırımları konusundaki belirsizlik. Belousov, “Yatırımlardaki yavaşlamanın ne kadar ciddi olacağını bilmiyoruz,” diyor.
Ayrıca, gümrük vergisi savaşları koşullarında Rusya’dan yapılan ihracatın ne olacağı da bilinmiyor. Ekonomist, “Bize [ABD tarafından] gümrük vergisi uygulanmadı, ancak bizden oldukça aktif olarak mal alan ana ticaret ortaklarımıza uygulandı,” dedi.
Diğer yandna Golovtsov, son aylarda ek bir yavaşlama faktörünün rublenin eş zamanlı olarak güçlenmesi ve hammadde fiyatlarının dünya genelinde düşmesi olduğunu belirtiyor.
Golovtsov, “Dolar başına yaklaşık 85 ruble kur ve varil başına yaklaşık 55 dolar Ural petrolü fiyatıyla, ekonominin GSYİH’nin yüzde 1’i kadar daha yavaşlama riski gerçekten var,” değerlendirmesini yapıyor.
Tabah, büyük ihtimalle 2025 ortasına doğru, hatta belki ikinci yarıyılda “gerçekten dibe ulaşılacağını, ardından nispeten düşük büyüme döneminin geleceğini” belirtiyor.
Ekonomist, 2025’ten itibaren artan vergi yükü ve işletmelerin “açıkça daha az parası olması” gerçeği karşısında “tam bir durgunluğa sürüklenmeyi” önlemek için para politikası gevşeme döngüsünün zamanında başlatılmasının önemli olduğunu düşünüyor.
Tabah, “Ekim 1917’deki dede Lenin’i hatırlıyorum: ‘Dün erkendi, yarın geç olacak.’ Gecikme olmaması için Merkez Bankası’nın para politikasını zamanında gevşetmeye başlaması gerekiyor,” diyerek sözlerini tamamladı.
Merkez Bankası Başkanı Elvira Nabiullina, dün yaptığı açıklamada, bankanın politika faizini ancak “enflasyonda emin ve istikrarlı bir yavaşlama” görüldükten sonra düşürmeye başlayabileceğini ve şimdilik “ihtiyatlı davranacağını” belirtmişti.







Rusya Maliye Bakanlığı, yasadışı internet kumarhanelerinin yasal çerçeveye alınması halinde bütçeye yılda 100 milyar ruble ek gelir sağlanabileceğini hesaplıyor. Yasal bahis sektörünün bütçeye ve spora yıllık katkısının da 100 milyar rubleye ulaştığını belirten yetkililer, kumar bağımlılığına karşı kişisel erişim kısıtlamaları üzerinde duruyor.
Rusya Maliye Bakanlığı, internet üzerinden faaliyet gösteren yasadışı kumarhanelerin yasal zemine çekilmesinin devlet bütçesine yılda yaklaşık 100 milyar ruble ek gelir sağlayabileceğini hesaplıyor.
İstanbul’da düzenlenen Verona Avrasya Ekonomik Forumu sırasında gazetecilere konuşan Rusya Maliye Bakan Yardımcısı İvan Çebeskov, bakanlığın bu alana yönelik farklı düzenleme seçeneklerini masaya yatırdığını açıkladı.
Çebeskov, yasal bahis pazarının bu yıl yürürlüğe giren artırılmış vergi oranları, vergiler ve hedefe yönelik kesintilerle birlikte bütçeye ve spora halihazırda yılda yaklaşık 100 milyar ruble kazandırdığını belirtti.
Yasadışı pazarın hacim bakımından yasal sektörle denk düzeyde olduğunu kaydeden Çebeskov, bütçeye aktarılabilecek potansiyel gelirin de benzer bir büyüklüğe ulaştığını dile getirdi.
Devletin şu anda bu kaynağı kasasına koyamadığını vurgulayan Bakan Yardımcısı, “Bu, doğal olarak bütçenin mahrum kaldığı ve aralarında çeşitli suç şebekelerinin de yer aldığı alanlara giden devasa bir para” değerlendirmesini yaptı.
Maliye Bakanlığı yasadışı pazara karşı düzenleme seçeneklerini inceliyor
Maliye Bakanlığı, kayıt dışı faaliyet gösteren çevrimiçi kumarhanelerin denetim altına alınması ihtimalini diğer resmi kurumlar ve yasal pazar temsilcileriyle birlikte değerlendirmeye aldı.
Kısa süre önce düzenlenen şans oyunları forumunda sektör bileşenlerinin yasadışı internet kumarhanelerini hem ekonomi hem de yasal bahis kuruluşları açısından büyük bir sorun olarak nitelediğini aktaran Çebeskov, yasal işletmeciler dahil çeşitli taraflardan düzenleme ve mücadele önerileri aldıklarını, bakanlığın bütün olasılıkları incelediğini ifade etti.
Şans oyunlarının ekonomik getirisinin yanında toplumsal riskler de barındırdığına dikkat çeken Çebeskov, kumar bağımlılığı sorununun mutlaka hesaba katılması gerektiğini vurguladı.
Bakan Yardımcısı, yurttaşların korunması için şans oyunlarına kişisel erişim yasağı getirilmesi gibi mekanizmaların devreye sokulmasının zorunlu olduğunu kaydetti.
Rusya Maliye Bakanlığı Finans Politikası Dairesi Başkan Yardımcısı Aleksandr Hristoforov, 29 Eylül’de yaptığı açıklamada 64 binden fazla Rusya vatandaşının kumar oyunlarına yönelik kişisel men kısıtlaması koydurduğunu duyurmuştu.
Rusya parlamentosunun alt kanadı Duma ise 9 Haziran’da yasadışı şans oyunları sitelerine erişimin hızla engellenmesini öngören yasayı kabul etmiş ve bildirimleri inceleme süresini beş iş gününden iki iş gününe indirmişti.
Kremlin Sözcüsü Dmitriy Peskov, Maliye Bakanlığının internet kumarhanelerinin yasallaştırılmasına dönük önerisinin Kremlin’e ulaştığını 28 Ocak’ta teyit etmiş, girişimin üzerinde çalışılması gerektiğini belirtmişti.

Rusya Merkez Bankası, kalıcı fiyat baskısı ve yüksek enflasyon beklentilerini gerekçe göstererek politika faizini yıllık yüzde 14 seviyesinde sabit tuttu. Yıllık enflasyonun yüzde 7 bandında seyrettiği ülkede piyasa uzmanları, bütçe açığı ve akaryakıt maliyetlerinin fiyatlar üzerindeki yukarı yönlü baskıyı canlı tuttuğuna dikkat çekiyor.
Rusya Merkez Bankası Yönetim Kurulu, 23 Ekim’deki toplantısında politika faizini yıllık yüzde 14 seviyesinde sabit tuttu.
Vedomosti gazetesinin görüştüğü 26 ekonomistten 25’i bu kararı beklerken, yalnızca bir uzman faizin yüzde 13,75’e çekilebileceği tahmininde bulunmuştu.
Fiyat baskısının yüksek seyrettiğini, enflasyon beklentilerinin de üst seviyelerde kaldığını duyuran Merkez Bankası, ekonominin yılın ikinci yarısında ılımlı bir hızla büyüdüğünü kaydetti.
Kalıcı fiyat artışının yavaşlamadığına işaret eden düzenleyici kurum, yıllıklandırılmış bazda bu oranın yüzde 5 ila 6 aralığında seyrettiğini hesaplıyor.
Merkez Bankası bu tablonun temel nedeni olarak kimi sektörlerdeki üretim kapasitelerinin geçici biçimde daralmasını gösteriyor. Açıklamada, kalıcı enflasyondaki düşüş eğiliminin yeniden başlaması için toplam talep artışının sınırlı tutulması gerektiği vurgulanıyor.
Kurulun sonraki faiz kararlarını ise enflasyonun seyrine, enflasyon beklentilerine, iç ve dış koşullardan kaynaklanan risk değerlendirmelerine göre belirleyeceği aktarılıyor.
Rusya Merkez Bankası, 11 Eylül’deki önceki toplantısında para politikasındaki gevşeme sürecine yaklaşık bir buçuk yıl aradan sonra ilk kez ara vermişti.
Merkez Bankası Başkanı Elvira Nabiullina o dönem yaptığı değerlendirmede, bu duraklamanın para politikasının doğrudan etki edemeyeceği tek seferlik etkenlerden kaynaklandığını anlatmıştı.
Nabiullina, tüketici enflasyonundaki yıllıklandırılmış artışın öncelikle kimi sektörlerdeki geçici üretim kapasitesi kısıtlarından hız aldığını, akaryakıt fiyatlarındaki yükselişin de tabloda belirgin bir rol oynadığını söylemişti.
Kurum başkanı, fiyatlardaki tek seferlik ivmelenmenin kalıcı bir eğilime dönüşmemesi adına ölçülü sıkı para politikası koşullarının zorunlu olduğunu savunmuştu.
Rusya Federal Devlet İstatistik Servisi’nin (Rosstat) verilerine göre Rusya’da haftalık enflasyon, 6-12 Ekim haftasındaki yüzde 0,11 seviyesinin ardından 13-19 Ekim haftasında yüzde 0,05 olarak ölçüldü.
Fiyatlardaki artış ay başından bu yana yüzde 1,06’ya, yıl başından bu yana ise yüzde 6,15’e ulaştı.
Haftalık tüketici enflasyonu 29 Eylül-5 Ekim döneminde yüzde 0,96, 22-28 Eylül döneminde yüzde 0,12, 15-21 Eylül döneminde yüzde 0,06, 8-14 Eylül döneminde yüzde 0,02 ve 1-7 Eylül döneminde yüzde 0,05 düzeyinde gerçekleşmişti.
İnterfaks’ın Merkez Bankası yöntemine dayanarak yaptığı hesaplamalara göre yıllık enflasyon 12 Ekim’deki yüzde 7,02 seviyesinden 19 Ekim’de yüzde 6,84’e gerilerken, Ekonomik Kalkınma Bakanlığı’nın yönteminde bu oran yüzde 7,22’den yüzde 7,15’e indi.
Uzmanlar faiz kararının gerekçelerini değerlendirdi
Stratejik Araştırmalar Merkezi (CSR) Genel Direktörü Pavel Smelov, Vedomosti’ye yaptığı açıklamada, Merkez Bankası’nın faize ara vermesindeki temel gerekçelerin enflasyondaki yeni yükseliş dalgası ile enflasyonist risklerin ağır basması olduğunu kaydetti.
Ekim ayı başında fiyat artışını tetikleyen başlıca etkenler arasında, temmuzdan bu yana ertelenen konut ve kamu hizmetleri tarifelerindeki artışın yer aldığını söyledi.
Tarifelerde ekim başında yapılan yüzde 9,9’luk planlı endekslenmenin ayın ilk haftasında haftalık enflasyonu tek seferde yüzde 0,96’ya fırlattığını hatırlatan Smelov, bu artışın beklenen ve tek seferlik bir sıçrama olduğunu dile getirdi.
Sovcombank Başanalisti Mihail Vasilyev ise akaryakıt piyasasındaki zorlu koşulların ve artan ulaşım maliyetlerinin enflasyonu yıl sonuna kadar yüksek tutabileceğini değerlendirdi.
Vasilyev, şirketlerin yükselen nakliye ve tarife maliyetlerini tüketici fiyatlarına yansıtabileceğine, bunun da canlı tüketici talebi ve yüksek seyreden enflasyon beklentileri ortamında hız kazanabileceğine dikkat çekti.
Bütçe politikasının bir diğer kritik etken olduğunu belirten Gazprombank Başekonomisti Pavel Biryukov da bütçe dengelerine işaret etti.
Mevcut bütçe yasasındaki 3,79 trilyon rublelik (milli gelirin yüzde 1,6’sı) açığa karşılık güncellenen bütçede 2026 yılı için 7,34 trilyon ruble, 2027 yılı için ise 5,4 trilyon ruble açık öngörüldüğünü anımsatan Biryukov, bu tablonun Merkez Bankası’nın önceki varsayımlarına kıyasla enflasyonu daha fazla körükleyici nitelikte olduğunu vurguladı.
Faizin yüzde 13,75’e indirilmesini bekleyen tek isim olan Truevalue Telegram kanalının yazarı ekonomist Viktor Tunev, olası bir indirimin ekonomi ile bütçe politikasında giderek daha görünür hale gelen sıkı para politikasının enflasyonist risklerini hafifletebileceğini savundu. Ankete katılan hiçbir uzman ise faiz artırımı beklemiyordu.
Stolıpin Ekonomik Büyüme Enstitüsü Başekonomisti Boris Kopeykin, ekonomide son beş çeyrektir süren yatırım daralması ortamında faiz artırmanın son derece riskli bir adım olacağını kaydetti.
Kopeykin, böylesi bir hamlenin ekonomide ve finans piyasalarında olumsuz bir zincirleme reaksiyona yol açabileceği uyarısında bulundu.
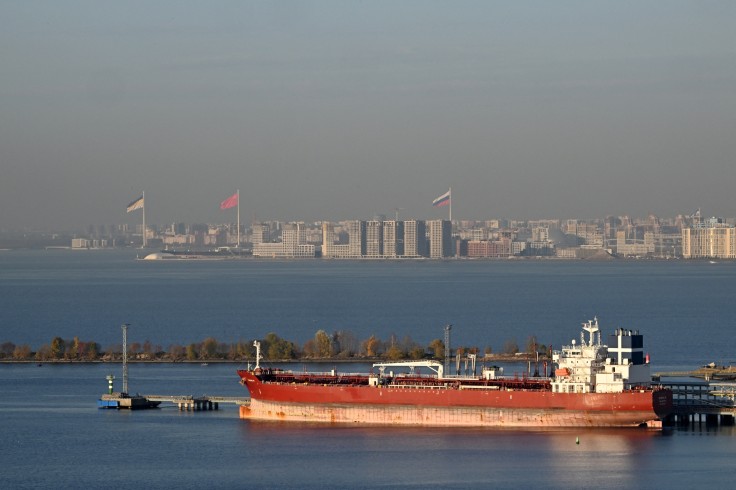
Rusya’nın Primorsk Limanı’ndan 22 Ekim’de yüklenen dizel tankeri, Washington ile Moskova arasındaki tedarik mutabakatının ardından New York’a doğru yola çıktı. Geminin 7 Kasım’da ABD’ye varması beklenirken, iki ülke arasındaki planlama ilk etapta 300 bin tonu aşkın yakıt teslimatını öngörüyor.
Rus dizeli taşıyan bir tanker, Baltık Denizi kıyısındaki Primorsk Limanı’ndan yola çıkarak New York rotasına girdi.
Reuters’ın gemi takip hizmeti veren LSEG verilerine dayandırdığı haberine göre, sevkiyat için yükleme işlemi 22 Ekim’de yapıldı. Geminin 7 Kasım’da ABD kıyılarına ulaşması bekleniyor.
Rusya Doğrudan Yatırım Fonu (RDIF) Başkanı ve Rusya Devlet Başkanı’nın yabancı ülkelerle yatırım ve ekonomik işbirliğinden sorumlu özel temsilcisi Kirill Dmitriyev, ilk tankerin 22 Ekim’de yola çıktığını daha önce duyurmuştu. İnterfaks’ın aktardığına göre Dmitriyev, ilk sevkiyatın ardından ABD’ye yönelik yeni ve yüksek hacimli sevkiyatların süreceğini kaydetti.
ABD Başkanı Donald Trump, 9 Ekim’de yaptığı açıklamada Rusya Devlet Başkanı Vladimir Putin ile Rus dizel yakıtının dünya pazarlarına ulaştırılması konusunda anlaştıklarını ilan etmişti. Trump, mutabakat uyarınca Rusya’nın ilk etapta 300 bin tonun üzerinde dizel tedarik edeceğini, kasım ayında 500 bin tonluk yeni bir partinin geleceğini ve hemen ardından 1 milyon tonluk teslimat yapılacağını ifade etmişti.
Trump, Rus petrol rafinerilerinin durumuna bağlı şekilde 3 milyon tonluk ek bir yakıt hacminin daha devreye girebileceğini dile getirmişti. Bu uzlaşmanın ardından ABD Hazine Bakanlığı, söz konusu sevkiyatları Nisan 2027’ye kadar yaptırım kapsamı dışına çıkarırken, Rusya hükümeti de dizel ihracatına getirdiği kısıtlamaları kısmen esnetti.
Washington yaptırımlardan geri adım atarken Moskova iç piyasayı koruma sözü veriyor
Trump, 16 Ekim tarihli başkanlık kararnamesiyle, merhum senatör Lindsey Graham’in adını taşıyan ve kamuoyunda ağır yaptırım paketi olarak bilinen yasadaki kimi kısıtlamaları uygulamama kararı aldı. Rus ürünlerine yönelik yüzde 500 oranındaki ilave gümrük vergilerini de içeren bu tedbirleri rafa kaldıran Trump, gerekçe olarak ABD’nin ulusal çıkarlarını gösterdi.
Moskova yönetimi ise Batılı ülkelerin uyguladığı yaptırımları etkisiz ve gayrimeşru gördüğünü yineliyor.
Rusya Başbakan Yardımcısı Aleksandr Novak, 14 Ekim’de yaptığı değerlendirmede sevkiyatların doğrudan sözleşmeler üzerinden yürütüleceğini vurgulamıştı. Novak daha sonra yaptığı açıklamada, yıl sonuna doğru Rusya’nın dizel ihracatını aylık 3 ila 3,5 milyon tona kadar çıkarabileceğini belirtti.
İhracat artışına rağmen Rusya iç piyasasının yakıt ihtiyacının eksiksiz karşılanacağını savunan Novak, dış pazara yönelik kararın Rus tüketicilerin çıkarlarına zarar vermeyeceğini söyledi.
ABD Dışişleri Bakanı Marco Rubio ise Rusya ile varılan dizel mutabakatını savunurken, bu yakıtın her koşulda küresel piyasalara ulaşacağını kaydetti. Rubio, “Aralarındaki tek fark, bundan Birleşik Devletler’in ne kadar pay alacağıydı” ifadesini kullandı.
Rubio ayrıca, Hürmüz Boğazı çevresindeki durum nedeniyle ABD yönetiminin ilkbahar aylarında da Rus petrolüne yönelik 60 günlük bir yaptırım muafiyeti uyguladığını hatırlattı.

“AfD faşist bir parti değil, faşistler için bir parti”

Almanya, Rusya’ya karşı binlerce yeni füze almaya hazırlanıyor

Avusturya, dört Rus diplomatı sınır dışı etti

Huckabee, “Barış Kurulu” planlarını uygulanabilir bulmuyor

Rusya’da sanal bahisi yasallaştırma planı gündemde
 Amerika5 gün önce
Senatör Sanders: Silikon Vadisi zenginleri “korkunç bir plan” üzerinde çalışıyor
 Dünya Basını2 hafta önce
İngiliz diplomat Crooke: Suudi Arabistan’da asıl çöküş içeriden gelecek
 Dünya Basını2 hafta önce
Brezilya’da Bolsonaro rüzgarı ve Lulismonun sınırları
 Dünya Basını2 hafta önce
Ray Dalio: ABD için 3 yıl içinde borç krizi görüyorum
 Rusya2 hafta önce
Rusya, Trump ile varılan mutabakatla dizel ihracatını kısmen serbest bıraktı
 Avrupa2 hafta önce
Berlin’de Sol Parti, SPD-Yeşiller koalisyonu için “İsrail’in var olma hakkı”nın altını çizdi
 Avrupa2 hafta önce
Burnham: Brexit oylamasında Rus müdahalesi var
 Avrupa2 hafta önce
Le Pen ve Mélenchon farkı açıyor
