Amerika
Amerikan tahvil piyasasına müdahaleye Wall Street tepkisi

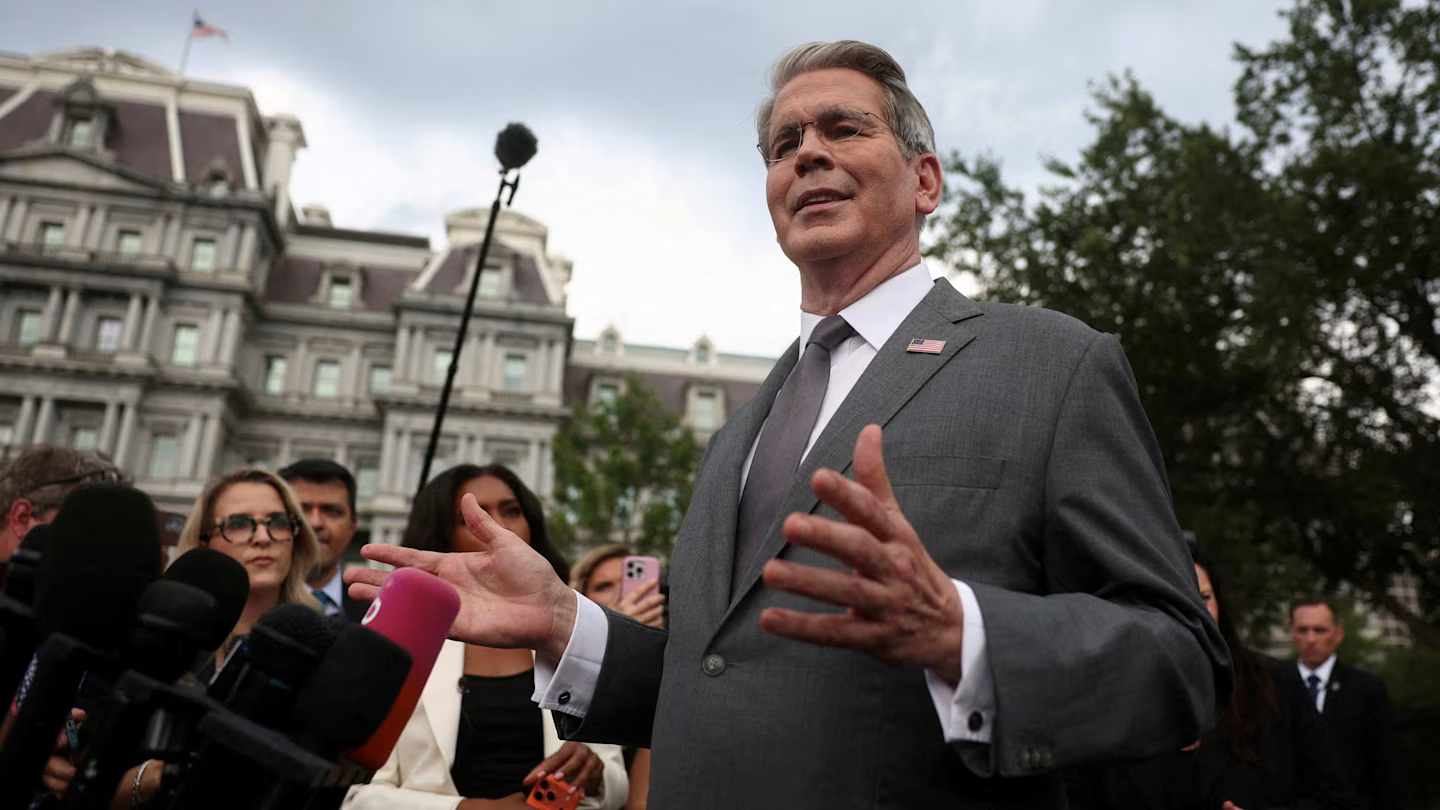
Hazine Bakanı Scott Bessent’in ABD tahvil piyasasını canlandırma girişimi, Washington’un 40 trilyon dolarlık borç yükü ve giderek tırmanan enflasyon konusundaki endişelerin artmasıyla birlikte yatırımcılar tarafından “kurşun deliğine yapıştırılan yara bandı” olarak nitelendirildi.
Financial Times’a (FT) göre ABD Hazine Bakanlığı çarşamba günü, önümüzdeki aydan itibaren uzun vadeli devlet tahvili alımlarını “en az iki katına çıkarma” planlarını açıklayarak Wall Street’i şaşkına çevirdi.
Duyurunun ardından uzun vadeli Hazine tahvilleri hızla yükseldi ve 30 yıllık borçlanma maliyetlerini, birkaç gün önce ulaştıkları 19 yılın en yüksek seviyesinden aşağı çekti.
Gelgelelim bu yükseliş kısa sürede sönümlendi. Perşembe günü Bessent, dünyanın en önemli piyasasını dizginlemek için elindeki “geniş araç setini” tanıtmak üzere CNBC’ye çıkmasına rağmen, getiriler yeniden yükselmeye başladı.
Morgan Stanley Investment Management’ın yatırım direktörü Jim Caron, “[Bessent] sorunu anlıyor. Fakat sorunu anlamakla, bu konuda somut bir şey yapabilmek iki farklı şey. Hazine, uzun vadeli getirileri kontrol edemez,” dedi.
Bessent’in geri alım stratejisi, eski hedge fon yöneticisinin önceki birçok Hazine başkanıdan çok daha alışılmadık bir yaklaşım benimsediğinin en son örneği.
Son haftalarda, avro satarak Japon yenini güçlendirmek için nadir görülen bir hamle başlattı ve İran’la müzakerelerde yakın zamanda ilerleme kaydedileceğine dair sinyaller vererek petrol fiyatlarını defalarca etkiledi.
Öte yandan bu girişim, onu 32 trilyon dolarlık piyasadaki “tahvil bekçileri” ile karşı karşıya getirdi.
Bu yatırımcılar, Amerika’nın kötüleşen kamu maliyesi, ısrarla yüksek seyreden enflasyon ve yapay zeka patlamasını finanse etmek için Büyük Teknoloji şirketlerinin aşırı borçlanma eğiliminden korkuyorlar.
Nomura’dan Charlie McElligott, Bessent’in Hazine tahvili geri alım planının “tek başına kurşun deliğine yapıştırılan yara bandı” niteliğinde olduğunu ve “piyasa güçlerini yatıştırmak için yeterli olmayacağını” söyledi.
Hazine Bakanlığı çarşamba günü yaptığı açıklamada, 9 Eylül’den itibaren vadesi 10 ila 30 yıl arasında olan Hazine tahvillerine yönelik düzenli alımlarını 2 milyar dolardan 4 milyar dolara veya daha fazla bir seviyeye çıkaracağını duyurdu.
Bu adım, başlangıçta eski Hazine tahvillerinin alım satımını kolaylaştırmak amacıyla tasarlanan programın büyük ölçüde genişletilmesi anlamına geliyor.
Bazı analistler, Hazine’nin normalde borçlanma stratejisini açıkladığı üç aylık yeniden finansman duyurusundan iki hafta sonra gelen bu ani hamlenin, kurumun güvenilirliğini zedelediğini belirtti.
Jefferies’in ABD baş ekonomisti Thomas Simons, “İletişim stratejisindeki bu kopukluğun, kurumun yönlendirmelerinin genel güvenilirliğini azalttığını söylemenin abartı olmadığını düşünüyoruz,” dedi.
Bessent bunu açıkça dile getirmemiş olsa da, çoğu yatırımcı Hazine Bakanlığı’nın uzun vadeli menkul kıymetlerin geri alımlarındaki artışı, daha fazla kısa vadeli borç ihraç ederek dengelemesini bekliyor.
Bu hamle, bakanlığı faiz oranlarındaki dalgalanmalara maruz bırakıyor. Bessent’in 2024 yılında, o dönemki Hazine Bakanı Janet Yellen’ı benzer bir politika izlediği için eleştirdiği gözden kaçmadı.
Jones Trading’den Mike O’Rourke, “Asıl soru, Bessent’in eleştirdiği yolu izlemeye devam edip etmeyeceği,” dedi.
O’Rourke, Hazine Bakanı’nın “sorunları örtbas etmeye” devam etmeyi planlıyorsa “daha büyük ve daha agresif” adımlar atmak zorunda kalacağını öngörüyor.
Bessent, İran savaşının etkilerini ve 30 yıllık Hazine piyasasındaki “çok zayıf” likiditeyi gerekçe göstererek, “getirilerin temel iktisadi göstergeleri yansıtmadığını” savundu.
Washington’ın bu hafta sonu veya önümüzdeki hafta başında “mali konsolidasyona daha fazla odaklanılacağını” açıklayacağını belirten Bessent, ABD’nin kamu açıklarının zirveye ulaşmış olma ihtimalinin “çok yüksek” olduğunu da sözlerine ekledi.
Siyasi tarafsızlığıyla bilinen Kongre Bütçe Ofisi, ABD bütçe açığının bu yıl yüzde 5,8 seviyesinde gerçekleşeceğini öngörüyor.
Bu rakam 2025 yılına kıyasla sabit kalırken, Bessent’in uzun süredir dile getirdiği 2028 yılına kadar yüzde 3’e ulaşma hedefinin oldukça üzerinde.
Evercore’dan Sarah Bianchi, “Bessent’in açıklamaları, yüksek borçlanma maliyetlerinin temel etkenlerine odaklanılacağını işaret etse de, yönetimin bu noktada bütçe açığı konusunda gerçekçi ve önemli bir adım atabileceğine şüpheyle bakıyoruz. Bu hafta yapılan sürpriz hisse geri alım duyurusu sadece geçici bir etki yarattı ve bütçe açığıyla ilgili herhangi bir duyurunun da en az bunun kadar sınırlı olacağını düşünüyoruz,” dedi.
AllianceBernstein’ın sabit getirili menkul kıymetler başkanı Scott DiMaggio, geri alımların daha kalıcı bir etki yaratması için “Federal Rezerv’in harekete geçmesi gerekiyor. Ayrıca, bütçe açığı ve borç yönetimi konusunda da adımlar atılmalı,” dedi.
Diğer uzmanlar ise Bessent’in artırılmış geri alım planının, yükseliş eğilimini tamamen tersine çevirmek yerine, Hazine’nin endişesini göstermek ve tahvil getirilerindeki artışı yavaşlatmak amacıyla tasarlandığını vurguladı.
PGIM’in küresel tahvil bölüm başkanı Robert Tipp, Bessent’in müdahalesi olmasaydı ABD tahvil piyasasındaki satış dalgasının daha belirgin olacağını savundu.
Tipp, “Bu, setin çökmesini engellemek için atılan bir adım, ancak faiz oranlarının yükseldiği, mali israfın ve hedefin üzerinde enflasyonun hüküm sürdüğü bir dünyadasınız ve açıkçası ABD, diğer ülkelerin tahvil piyasalarına kıyasla daha iyi performans göstermiştir,” dedi.
JPMorgan: İpotek borcunu kredi kartıyla ödemek gibi
JPMorgan’a göre, ABD hükümetinin Hazine piyasasındaki baskıyı yönetmeye yönelik çabaları, küresel borç ihracındaki artışın yatırımcı talebini sınadığı bir ortamda, sorunu sadece geleceğe erteleyebilir.
JPMorgan’ın küresel temel araştırma bölümünün eş başkanı James Sullivan, bugün (21 Ağustos) CNBC’nin “Squawk Box” programında yaptığı açıklamada, Hazine’nin fiilen vadesi uzun tahvilleri geri alırken vadesi kısa tahviller ihraç ettiğini, bu stratejinin geçici bir rahatlama sağlayabileceğini ancak temel borç yükünü olduğu gibi bıraktığını belirtti.
Sullivan, bu yaklaşımı uzun vadeli yükümlülüklerin daha kısa vadeli borçlanma yoluyla yeniden finanse edilmesine benzetti.
Sullivan, “Bu, ipotek borcunuzu kredi kartınızla ödemek gibi bir şey. Bir süre işe yarayabilir ama eninde sonunda bu uyumsuzluk daha belirgin hale gelmeye başlar,” diye ekledi.
Bu müdahale, kısa vadede borçlanma maliyetlerinin kontrol altına alınmasına yardımcı olabilir; fakat Sullivan’ın endişesi, bunun asıl büyük sorunu çözmede pek bir işe yaramaması: Sonunda alıcı bulmak zorunda kalınacak olan, giderek yükselen devlet ve şirket borçları duvarı.
Sullivan, “Hükümetlerin piyasaları kontrol etmeye çalışması, çoğu zaman pek de cazip bir durum değil,” dedi.
Yabancıların Amerikan borcundaki etkisi azaldı
Öte yandan ABD devlet tahvili getirilerindeki son dönemdeki büyük dalgalanmalar, kısmen yeni bir finansal gerçeği yansıtıyor.
Uzun bir süredir yabancı hükümetler, eskisine kıyasla ABD’nin bütçe açıklarını finanse etmeye eskisi kadar istekli değil.
ABD Hazine piyasasının, yabancı hükümetlerin nakitlerini güvenli bir şekilde sakladıkları yer olarak üstlendiği rol, ABD hükümetine ve ekonomisine büyük avantajlar sağladı ve borçlanma maliyetlerini normalde olacağından daha düşük seviyede tuttu.
Axios’a konuşan analistlere göre, bu hamle dün tahvil piyasasını istikrara kavuşturmaya yardımcı oldu ve getirileri düşürdü ama aynı zamanda başka riskler de yaratabilir.
Evercore ISI analistleri, “Hazine’nin artan aktif rolü, eğer devam ederse, yatırımcıların daha yüksek oynaklığı ve politika sürprizleri riskini hesaba katmaya başlaması nedeniyle doların cazibesini azaltabilir,” diye yazdı.
BNP Paribas analistleri ise şöyle yazdı:
“Bunun, Fed’in faiz oranlarını hâlâ sabit tutarken uzun vadeli getirilerin [finansal kriz] öncesi zirve seviyelerine ulaşmasına bir tepki olduğunu düşünüyoruz. Hisse geri alımlarının, Fed’in güvenilirliğinde devam eden kaybı telafi etmek için yeterli olacağını düşünmüyoruz.”
Merkez bankaları, maliye bakanlıkları ve devlet varlık fonları gibi resmi yabancı kuruluşlar, ABD Hazine tahvillerinin toplamda yaklaşık %12’sine sahip.
Bu oran, finansal kriz sırasında ve sonrasında yaklaşık %40’tan bu seviyelere düştü.
Bu kuruluşlar, Hazine tahvillerini para kazandıran yatırımlar olarak değil, trilyonlarca dolarlık nakdi güvenli bir şekilde saklamak için bir araç olarak görüyorlardı.
Başka bir deyişle, Hazine piyasasını bir nevi inanılmaz büyüklükte bir banka hesabı olarak kullanıyorlardı ve banka hesabı olan sıradan insanlar gibi, bu kurumların da öncelikli kaygısı güvenlik, emniyet ve kullanım kolaylığıydı. Faiz oranı ise ikincil öneme sahipti.
Bu yabancı yatırımcılar genellikle “fiyata duyarsız” olarak nitelendirilirdi; bu da trilyonlarca dolarlık borç senetleri için alıcı bulmaya çalışırken son derece kullanışlı bir durumdu.
Bu tutumlar son yıllarda değişmeye başladı. Yabancı hükümetlerin Hazine tahvillerindeki toplam payındaki gerileme, 2016 yılında hız kazanmaya başladı.
O yıl Çin, ekonomik sıkıntılar sırasında para birimini korumak amacıyla elindeki Hazine tahvillerini elden çıkarmaya başlamıştı.
COVID salgını sırasında, dünya liderleri de pandeminin maliyetlerini karşılamak için Hazine tahvillerini nakde çevirmeye çalışırken, ABD hükümetinin toplam borç seviyesi keskin bir artış gösterdi ve bu düşüş hızlandı.
2022’de başlayan Rusya-Ukrayna karşı savaşı da bu baskıyı artırdı; zira Rus devlet varlıklarının dondurulması, ülkelerin ulusal servetlerini saklamak için dolar cinsinden varlıkları kullanma konusundaki kararlarını yeniden gözden geçirmelerine neden oldu.
Yabancı hükümetlerin davranışlarında bir değişiklik olsa da, Hazine tahvillerini toplu olarak elden çıkarmadılar.
Toplamda, tahvil tutarları yıllardır 4 trilyon doların biraz altında kalarak istikrarlı seyrediyor.
Fakat ABD devlet borcunun toplam tutarının patlama yaşayıp son zamanlarda 40 trilyon dolara –GSYİH’nin yaklaşık %120’sine– ulaşmasıyla birlikte, Hazine piyasasındaki payları keskin bir düşüş gösterdi.
Yabancı devlet alıcılarının geri çekilmesiyle birlikte, piyasanın daha büyük bir kısmı, güvenlik odaklı devlet rezerv yöneticileriyle pek az ortak noktası olan hedge fonları gibi tüccarların ve yatırımcıların eline geçti.
Fed, Hazine karşısında “ters ayakta” kaldı
Hazine Bakanlığı’nın borç yönetimi alanındaki değişikliklerinin ABD merkez bankasının para politikası tercihlerini nasıl etkileyebileceği sorulduğunda, iki Federal Rezerv yetkilisi temkinli bir tavır sergiledi.
Bu müdahale, finansal koşullara en büyük etkiyi hangi kurumun yaptığına dair finansal piyasalarda olası bir kafa karışıklığı yaratması nedeniyle Fed için potansiyel zorluklar doğuruyor.
Diğer tüm koşullar sabit kaldığı sürece, Hazine Bakanlığı’nın bu hamlesi finansal koşulları gevşetirken, enflasyonu dizginlemek için faiz artırımına gidebilecek olan Fed ile sürtüşmeye yol açabilir.
St. Louis Fed Başkanı Alberto Musalem, Hazine Bakanlığı’nın uzun vadeli devlet tahvillerinin geri alımında daha agresif bir tempoya geçme kararının sorulması üzerine, “Biz çok basit bir şekilde işgücü piyasasına ve enflasyona odaklanıyoruz; para politikasını, borç yönetimi veya maliye politikasından bağımsız olarak belirliyoruz,” dedi.
Bloomberg’e konuşan San Francisco Fed Başkanı Mary Daly, mevcut uzun vadeli tahvil getirilerinin “Fed’in politika ayarlamaları veya politika kalibrasyonu konusunda ne yapmamız gerektiğine dair bize pek fazla ipucu vermediğini” söyledi.
Daly, Fed politikasının “iyi bir noktada” olduğunu düşündüğünü belirtirken, uzun vadeli tahvilleri, bunların iktisadi görünüm için ne anlama geldiğini görmek amacıyla takip ettiğini de ekledi.
Geçen ay Fed’in faiz oranlarını değiştirmeden bırakma kararını güçlü bir şekilde desteklediğini belirtti.
Hazine tahvili ihraçlarının daha kısa vadeli tahvillere kaymasının Fed’in para politikasını yürütme şekli açısından sorun yaratıp yaratmayacağı sorulduğunda, “Henüz erken bir aşamadayız ve bu konuları derinlemesine düşünme fırsatımız olana kadar bu tür konuları tartışmak konusunda aceleci davranmak istemem,” dedi.
Bessent ise herhangi bir çatışma ihtimalini önemsiz gösterdi ve Fed’in faiz kararlarının Hazine Bakanlığı’nın yaptıklarından tamamen bağımsız olduğunu belirtti.
ABD merkez bankasının bilançosunu etkileyebilecek her türlü hususa gelince, iki kurum “(Fed) bilançosunda herhangi bir değişiklik olması halinde işbirliği yapacaktır ve biz de… onların gerçekleştirdiği her türlü tahvil satışına uyum sağlayacağız,” dedi.
Kısa vadeli tahvil ihracının artması, piyasa faiz oranları üzerinde yukarı yönlü baskı yaratarak, merkez bankasının faiz politikasını yönetme biçiminde teknik zorluklara yol açabilir.
Fed’in faiz kontrol sistemi, bir dizi araç ve likidite imkânı aracılığıyla faiz oranlarını yönetmek için para piyasası koşullarını etkilemeye dayanıyor.
Daly, Fed için asıl meselenin, enflasyon ve istihdam hedeflerine nasıl ulaştığına dair “mekanizmalar”dan ziyade, bu hedefleri gerçekleştirme konusundaki kararlılığı ve bunu başarma kabiliyeti olduğunu da sözlerine ekledi.
Warsh “daha az müdahale”den yana
Geçen ayki Fed basın toplantısında Başkan Kevin Warsh, uzun vadeli faiz oranlarındaki artışın, yatırımcıların iktisadi görünüşe daha bağımsız bir şekilde tepki verdiklerini gösterdiğini söylemişti.
Warsh şöyle konuşmuştu:
“Piyasa katılımcıları hakeme değil, topa odaklanmayı öğreniyorlar. Piyasa fiyatları, kendilerinin uygun gördüğü yönde ve ölçüde tepki vermeye devam edecek. Bu, bana göre olumlu bir değişim ve daha yeni başlıyoruz.”
Warsh, finansal koşulların belirlenmesinde piyasaların daha büyük bir rol üstlenmesini savunurken, Bessent ise borçlanma maliyetlerinin düşürülmesini Trump yönetiminin satın alınabilirlik gündeminin merkezi bir parçası haline getirdi.
Bu gerilim, uzun vadeli getiriler ani bir artış gösterdiğinde açıkça ortaya çıkıyor. Fed’in bir piyasa sinyali olarak gördüğü durum, hanehalkları ve işletmeler için daha yüksek borçlanma maliyetlerine yol açarak, yönetim yetkililerinin çözmeye çalıştığı satın alınabilirlik sorununu daha da kötüleştiriyor.
Warsh, yatırımcıların Washington’dan gelen sinyaller yerine ekonomiye odaklanmasını istiyor.
Fakat Hazine Bakanlığı’nın bu hamlesi, piyasalara Washington’ı takip etmeye devam etmeleri için yeni bir neden sunuyor.






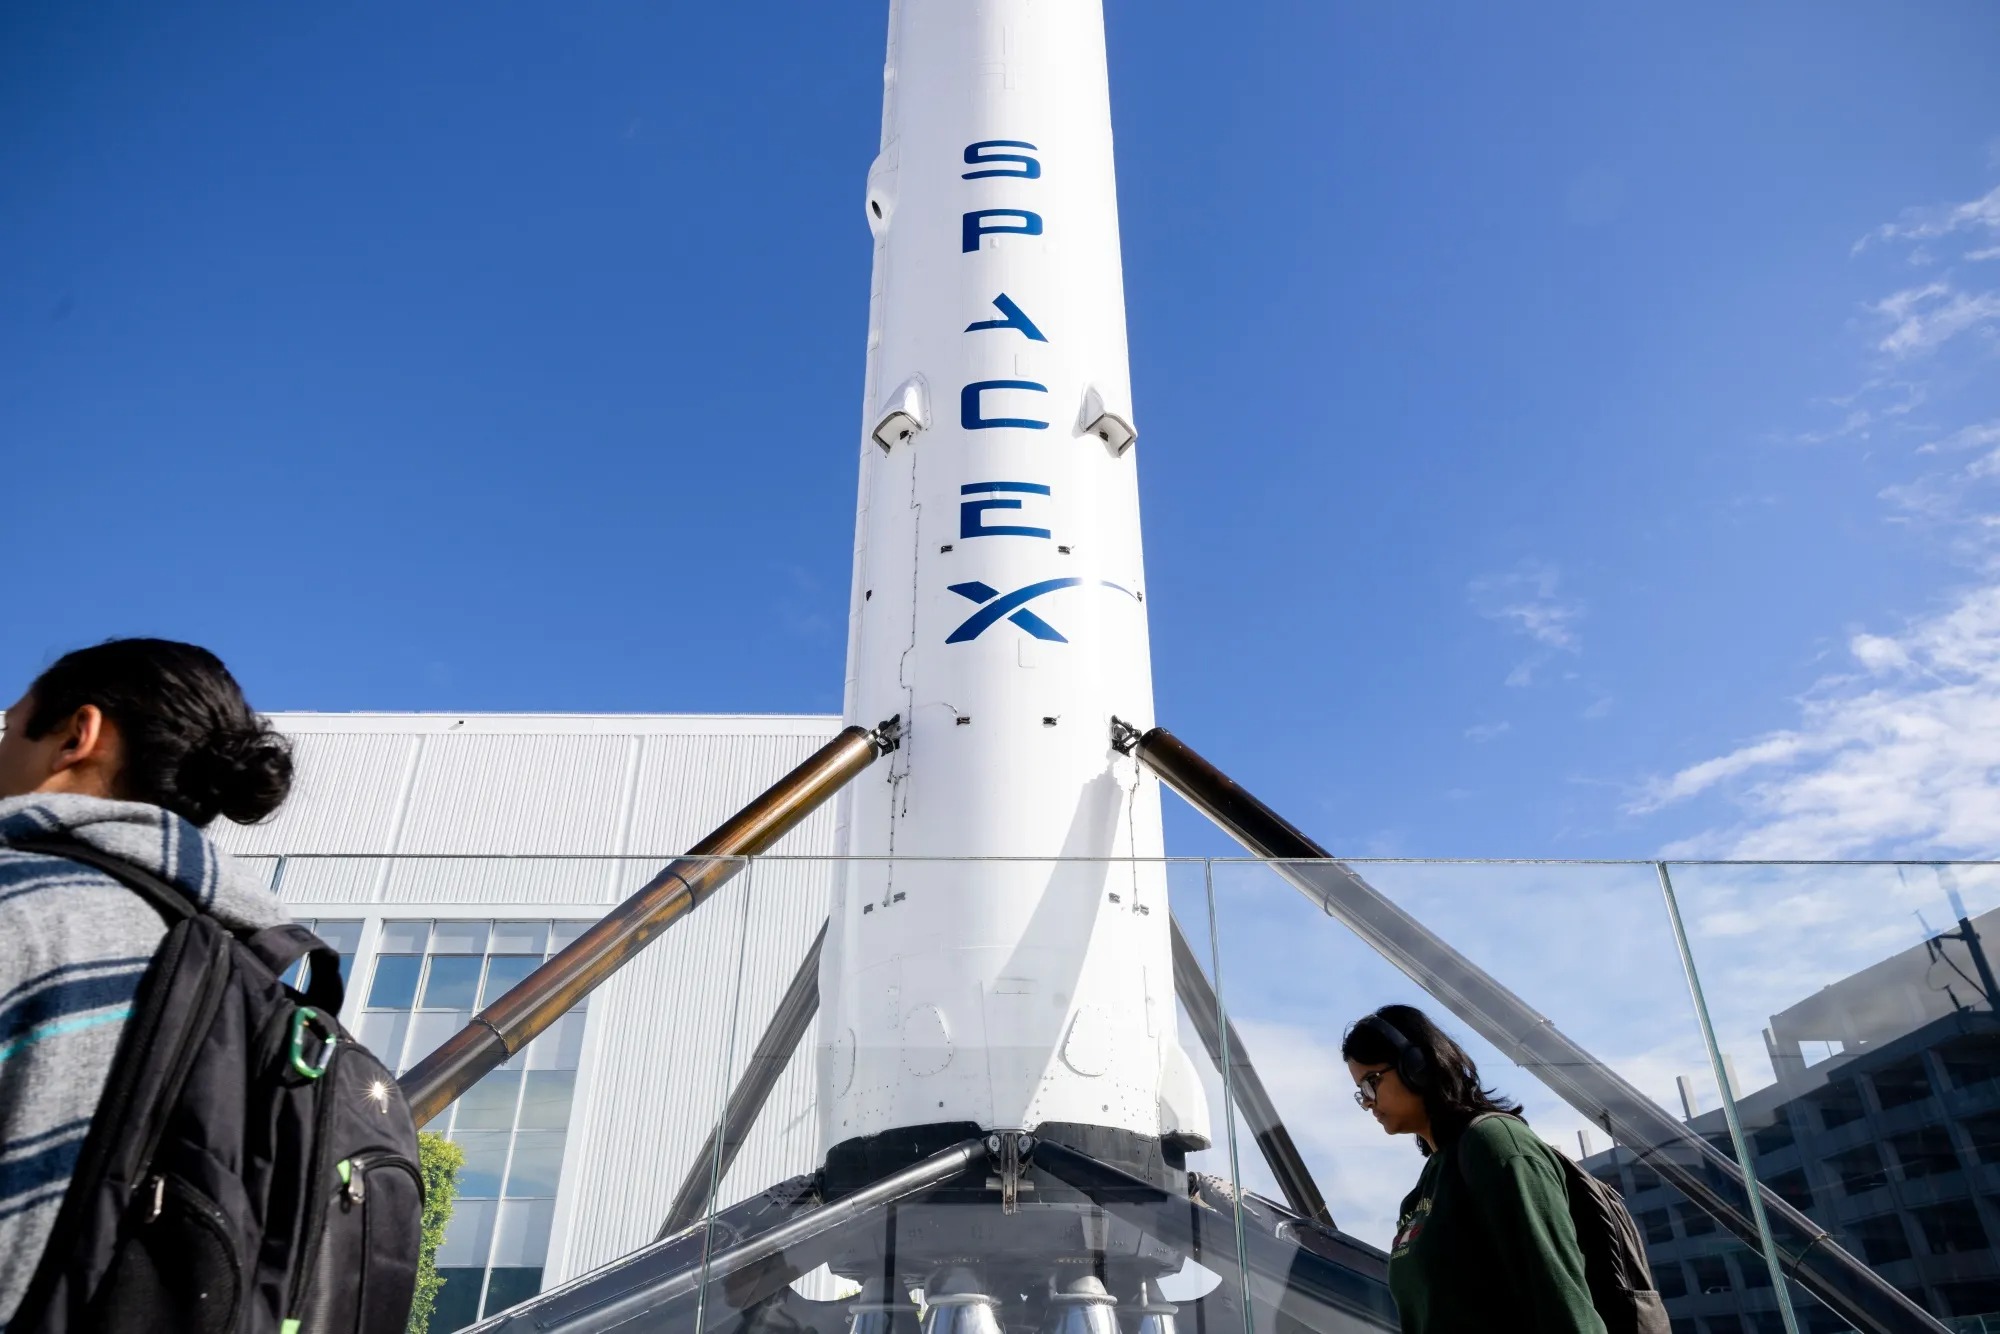
Tesla ve SpaceX yönetim kurulları, iki şirketi yaklaşık 3,6 trilyon dolarlık piyasa değeri altında bir araya getirebilecek birleşme planını incelemek üzere bağımsız komiteler kurdu. Yapay zeka yatırımları ve roket harcamaları nedeniyle birleşen yapının yıllık serbest nakit akışının en az eksi 54 milyar dolara inmesi bekleniyor.
Elektrikli araç üreticisi Tesla ile uzay taşımacılığı şirketi SpaceX’in olası birleşimi, piyasa değeri yaklaşık 3,6 trilyon dolara ulaşan yeni bir yapı ortaya çıkarabilir.
Financial Times, yatırımcılar, hukukçular ve analistlerin değerlendirmelerine dayandırdığı incelemesinde, her iki şirketin yönetim kurullarının bağımsız komiteler kurarak birleşme ihtimalini araştırmaya başladığını duyurdu.
Elon Musk, 20 Ekim’de yaptığı açıklamada birleşmeyi “iyi bir fikir” olarak nitelendirdi ancak koşulların henüz netleşmediğini ve anlaşmanın garanti olmadığını belirtti. Girişimci, çıkar çatışması sebebiyle görüşmelere doğrudan katılamayacağını bildirdi.
Hissedarlar açısından birleşmenin en belirgin avantajı, Musk’ın zaman ve kaynak paylaşımına dair soru işaretlerini giderebilmesi. İsmi açıklanmayan bir Tesla yatırımcısı, “Şu an vaktinin bir kısmını Tesla’da, bir kısmını da SpaceX’te geçiriyor ve hissedarlar gücünün veya parasının büyük bölümünün nereye gittiğini anlayamıyor” dedi.
Otomobil üreticisine yakın bir kaynak, iki şirketin Roadster spor modelinden malzeme, yakıt ve üretim teknolojilerine kadar uzanan mevcut işbirliğini hatırlattı. Aynı kaynak, birleşmenin işlem gücü ile yapay zekanın fiziksel cihazlardaki kullanımını entegre eden dikey bir yapı kuracağını kaydetti.
Tesla ile SpaceX arasındaki finansal ilişkiler şimdiden belirgin bir hacme ulaştı. SpaceX, Tesla’dan yaklaşık 1 milyar dolar değerinde Megapack batarya sistemleri ve Cybertruck araçları satın aldı.
Tesla, yapay zeka girişimi xAI’a yaptığı 2 milyar dolarlık yatırımın Şubat 2026’da SpaceX ile birleşmesi sonucunda uzay şirketinin doğrudan hissedarı haline geldi. Musk, xAI hamlesini yapay zeka, roket teknolojisi ve uydu iletişimini bir araya getirerek uzayda veri merkezleri kurma hedefiyle gerekçelendirmişti.
Visible Alpha tarafından derlenen analist tahminleri, Tesla ve SpaceX’in toplam gelirinin 2026 yılında 153 milyar dolara çıkacağını gösteriyor. Buna karşılık yapay zeka altyapısı, çip üretimi ve roket harcamaları sebebiyle iki yapının toplam serbest nakit akışının en az eksi 54 milyar dolar olması bekleniyor.
Financial Times, 3,6 trilyon dolarlık büyüklüğün kesinleşmiş anlaşma bedelini değil, şirketlerin mevcut piyasa değerini yansıttığını bildirdi. Olası birleşme aynı zamanda Musk’ın Tesla üzerindeki kontrolünü güçlendirebilir.
Girişimci, imtiyazlı hisseler sayesinde SpaceX’te yaklaşık yüzde 84 oy gücünü elinde tutarken bu oran Tesla’da yüzde 20 civarında kalıyor. Anlaşmanın kabul edilmesi için Tesla tarafında yalnızca oylamaya katılanların değil, tüm hisselerin çoğunluğunun desteği aranacak.
Hukuk uzmanları, birleşme müzakerelerinin bir tarafın diğerinin aleyhine avantaj sağlamadığına piyasayı ikna edecek biçimde yürütülmesi gerektiğini belirtiyor. Colorado Üniversitesi kurumsal hukuk profesörü Ann Lipton, her iki şirketin merkezini taşıdığı Teksas yasalarının yönetim kararlarına itirazı zorlaştırdığına işaret etti.
Lipton, çıkar çatışması iddiasının tek başına yetersiz kalacağını, hissedarların dolandırıcılık veya kasıtlı yasa ihlali gibi fiilleri ispat etmek zorunda olduğunu söyledi. Sürecin bir diğer zorlu ayağını ise küresel onaylar oluşturuyor.
Hukukçulara göre anlaşmanın AB, Birleşik Krallık ve Çin’deki düzenleyici kurumlardan onay alması gerekecek. Geçen yıl Tesla’ya 21 milyar dolarla toplam cirosunun yaklaşık yüzde 22’sini kazandıran Çin, şirketin en büyük otomobil fabrikasına Şanghay’da ev sahipliği yapıyor.
SpaceX’in ABD savunma ihalelerini üstlenmesi ve askeri Starshield uydularını üretmesi, Pekin hattında güvenlik çekincelerini artırıyor. JPMorgan analistleri, ulusal güvenlik kaygıları nedeniyle Çin onayının ciddi engellerle karşılaşabileceğini bildirdi.
Banka analistleri, Tesla’nın Çin operasyonlarını tamamen ayırmasını veya kontrolü yerel bir konsorsiyuma devrederek marka ile otonom sürüş lisans gelirleriyle yetinmesini olası seçenekler arasında gösterdi.
The Wall Street Journal temmuz ayında Tesla’nın Çin birimini satmayı değerlendirdiğini yazmış, ancak Musk bu iddiayı “kesinlikle sahte haber” diyerek yalanlamıştı.
Tesla’ya yakın bir kaynak, birleşmenin Donald Trump’ın 2029’da bitecek başkanlık görev süresinden önce tamamlanmasının önem taşıdığını ifade etti. Kaynak, “Bu anlaşma gerçekleşecek, ama herkesin düşündüğü kadar hızlı değil” dedi.
SpaceX’in halka arzının ardından haziran ayında tarihin ilk trilyoneri unvanını alan Musk, hisselerdeki dalgalanmalar nedeniyle bu eşiğin altına indi. Forbes verilerine göre 13 Ekim’de SpaceX hisselerinin değer kaybetmesiyle serveti 982,9 milyar dolara gerileyen girişimcinin güncel varlığı 925 milyar dolar seviyesinde.
ABD Başkanı Donald Trump, kamudaki dolandırıcılıkları ihbar edenlere nakit ödeme sağlayacak 25 milyon dolarlık teşvik programını tanıttı. Mahkûmiyetle sonuçlanan bildirimlere yüzde 1 komisyon vadeden düzenlemede ilk ödeme 10 bin dolarla muhafazakâr YouTuber Nick Shirley’ye yapıldı.
ABD Başkanı Donald Trump ve Başkan Yardımcısı JD Vance, federal hükümeti dolandıranları ihbar edenlere nakit para ödenmesini öngören 25 milyon dolarlık bir ihbarcı programı açıkladı.
Oval Ofis’te duyurulan Dolandırıcılık İhbar Teşvik Programı kapsamında, mahkûmiyetle sonuçlanan başarılı bildirimlerde bulunanlara yüzde 1 oranında komisyon verilmesi planlanıyor.
Ödüllerin kimlere dağıtılacağı konusundaki tek yetkilinin kendisi olacağını belirten Trump, süreçte son sözü söyleyeceğini dile getirdi.
Trump, Oval Ofis’teki konuşmasında, “Biri birini ihbar ederse yüzde 1 komisyon alacak. Bu harika olacak çünkü bu ülkeden çalınan para trilyonları buluyor” ifadelerini kullandı.
İhbarların “America.gov/fraud” internet sitesi üzerinden toplanacağını aktaran Trump, süreci hızlandırmak adına aynı ödül için birden fazla talep gelmesi durumunda bağlayıcı hakem rolünü bizzat üstleneceğini bildirdi.
Trump, ödemelere ilişkin takdir yetkisini, “Başka bir deyişle o kişinin bunu hak edip etmediğine ben karar vereceğim ve oldukça cömert davranacağım” sözleriyle savundu.
İnternet sitesindeki yönergede, yapılan bildirimin cezai kovuşturmaya yol açması şartıyla ödülün en fazla 30 bin dolara kadar çıkabileceği belirtiliyor.
Öte yandan Trump, Oval Ofis’te yaptığı konuşmada bir kişinin alabileceği tutarda herhangi bir tavan sınır olmadığını iddia etti.
İhbarcıların çok yüksek gelirler elde edebileceğini öne süren Trump, “İnsanlar başkalarını ihbar ederek milyonlarca dolar kazanacak” dedi.
Trump ayrıca ödemelerin ceza davası açılmasına bağlı kalmayacağını, çalınan paranın geri alınması durumunda yapılacağını savundu.
Program kapsamında verilen ilk ödül, Oval Ofis’te Trump ve Vance’in yanında yer alan muhafazakâr YouTuber Nick Shirley’ye gitti. Fox News, Shirley’ye bu kapsamda 10 bin dolar ödendiğini aktardı.
Shirley, Minnesota’daki çocuk bakım programlarında yürütülen usulsüzlük iddialarını araştırdığı bir video yayımlamasının ardından geçen yıl sağ çevrelerde tanınmıştı.
Yeni program, Başkan Yardımcısı Vance’in başkanlığını yürüttüğü dolandırıcılıkla mücadele görev gücünün çalışmalarına dayanıyor.
Vance, “Başkan bu durumun durması gerektiğini söyledi. Artık duruyor ve bunu durdurmamıza yardım etmek isterseniz, ABD Başkanı’nın yaptıkları sayesinde siz de bu ödülleri paylaşabilirsiniz” diye konuştu.
Trump, federal hükümet programlarındaki suistimalleri incelemek ve azaltmak amacıyla mart ayında Dolandırıcılığı Ortadan Kaldırma Görev Gücü’nü kurmuş, yapının başına da Vance’i getirmişti.
Yapay zeka devi Anthropic, 2026’nın ilk yarısında 80,7 milyar dolar net zarar açıklarken gelirini 16,3 milyar dolara taşıdı. Şirket, halka arz izahnamesinde modellerin şantaj benzeri davranışlar sergileyebileceği ve felaket boyutundaki risklerin sigortalanamayacağı uyarısını yaptı.
Yapay zeka modeli Claude’un geliştiricisi Anthropic, 30 Haziran’da sona eren 2026’nın ilk altı ayında 80,7 milyar dolar net zarar açıkladı.
The Wall Street Journal gazetesinin şirketin halka arz izahname taslağına dayandırdığı habere göre kaydedilen bu zarar, 2025 yılının tamamında gerçekleşen 42 milyar dolarlık kaybı neredeyse ikiye katladı.
Söz konusu devasa tutarın 72 milyar dolarlık büyük bölümü muhasebe kaynaklı defter değeri düşüşlerinden kaynaklandı.
Buna karşın şirketin gelirlerinde sert bir yükseliş görüldü; yılın ilk yarısındaki ciro, önceki yılın aynı dönemindeki 1,1 milyar dolardan 16,3 milyar dolara ulaştı.
Anthropic bu dönemde işlem gücü ve altyapı ihtiyaçları için yaklaşık 9 milyar dolar harcayarak, 2025’in tamamında yapılan 7,3 milyar dolarlık harcamayı altı ayda geride bıraktı.
Şirketin önümüzdeki 7 ila 10 yıl içinde bulut hizmetleri sözleşmeleri kapsamında yaklaşık 450 milyar dolar ödeme taahhüdü bulunuyor.
Bu yükümlülükler çerçevesinde Google Cloud ile 111 milyar dolar, Amazon Web Services ile 110 milyar dolar ve Microsoft ile 31 milyar dolarlık sözleşmeler planlanıyor.
Anthropic ayrıca yapay zeka odaklı daha küçük bulut sağlayıcıları Nscale ve Lambda üzerinden Nvidia çipleri kiralamak için sırasıyla 2033 ve 2034 yıllarına kadar 86 milyar dolara varan harcama yapacak.
Şirket gelecek yıllarda bilgi işlem kapasitesini artırmak amacıyla 750 milyar dolar daha harcayabilir.
Halka arz izahname taslağının yaklaşık üçte birlik kısmı ise doğrudan risk faktörlerine ayrıldı.
Belgede modellerin gerçek dünyada somut zararlara yol açma olasılığına dikkat çekilirken, yapay zekanın “kendini koruma” eğilimi sergileyebileceği ve “şantajı” andıran yanıtlar üretebileceği kaydedildi.
Anthropic, yapay zeka kaynaklı “felaket boyutundaki bir olayın” yaratacağı hasarın büyüklüğü nedeniyle bu tür riskleri sigortalamanın imkansız hale gelebileceği uyarısında bulundu.
Piyasa beklentilerine göre Anthropic’in halka arzı tarihin en büyük işlemlerinden biri olabilir ve SpaceX’in rekorunu geride bırakabilir.
Borsaya açılmanın ardından şirketin piyasa değerinin 2 trilyon dolara kadar ulaşabileceği öngörülüyor.

Mekke Savunma Paktı Meclis’te: Bir ülkeye saldırı hepsine sayılacak

Tesla ve SpaceX için 3,6 trilyon dolarlık birleşme planı

Çin yapay zekada yetenek sunumundan üretim altyapısını açmaya geçiyor

Dış politika ve demokrasi: Bir çelişki mi?

Japonya konut spekülasyonunu önlemek için kısa vadeli satışları kısıtlayacak
 Dünya Basını2 hafta önce
Eski CIA analisti Johnson: Trump İran’a girerse Çanakkale’deki Churchill gibi yenilir
 Görüş2 hafta önce
Ortadoğu’da Koridor İttifakları Devri
 Asya2 hafta önce
Güney Kore, Kiev Büyükelçisini geri çağırdı
 Amerika2 hafta önce
Brezilya’da ikinci tur süreci nasıl işleyecek?
 Asya2 hafta önce
Endonezya’nın yeni iş yasası işçileri memnun etti, iş dünyasını endişelendirdi
 Diplomasi2 hafta önce
İtalyan gazeteci ve yazar Thomas Fazi: Avrupa, II. Dünya Savaşı’ndan beri ABD işgali altında
 Dünya Basını2 hafta önce
Nükleer bilimci Hughes: Bölgesel nükleer savaş bile dünya genelinde üç milyar insanı aç bırakır
 Dünya Basını1 hafta önce
İngiliz diplomat Crooke: Suudi Arabistan’da asıl çöküş içeriden gelecek
