Avrupa
Mario Draghi’den iç talep için “yaratıcı yıkım” önerileri


Eski İtalya Başbakanı ve Eski Avrupa Merkez Bankası Başkanı Mario Draghi, yaz aylarında yayınladığı Avrupa’nın rekabetçilik sorunu hakkındaki raporunun ardından, şimdi de Kıta’daki durgun iç talep ve büyüme meselelerini ele alan bir makale yayınladı.
Centre for Economic Policy Research (CEPR) için yazdığı makalede Draghi, 2000’lerin başından bu yana Avrupa’da verimlilik, gelirler, tüketim ve yatırımın yapısal olarak zayıfladığını ve ABD’den önemli ölçüde ayrıştığını hatırlatarak başlıyor.
Draghi’ye göre bu durum her zaman böyle değildi. İkinci Dünya Savaşından sonra Avrupa’nın işgücü verimliliği 1945’te ABD’nin %22’si düzeyindeyken 1995’te %95’e yaklaşmıştı. Üstelik bu dönemin büyük bir kısmında, Avro bölgesinde GSYİH’nin payı olarak iç talep, gelişmiş ekonomiler aralığının ortasında yer almıştı.
1990’ların ortalarından itibaren ABD ve Avro bölgesindeki göreli büyümenin “iki büyük şokla” birbirinden uzaklaştığını savunan Draghi, bu şokları şöyle sıralıyor:
İlki internetin getirdiği teknoloji şokuydu ve bu noktada AB’nin ABD ile verimlilik yakınsaması durdu ve sonra tersine döndü. Draghi’nin belirttiğine göre o zamandan bu yana iki ekonomi arasında ortaya çıkan verimlilik farkı büyük ölçüde ABD teknoloji sektörünün daha hızlı üretkenlik artışı ile açıklanıyor.
İkinci şok ise 2008-9’daki büyük mali kriz ve kamu borcu krizi idi. Draghi’nin iddiasına göre bu krizlerin ardından Avro bölgesinin yönelimi, iç talepten uzaklaştı.
Mario Draghi’den AB için kritik konuşma: Radikal bir değişime ihtiyacımız var
Avrupa’nın “batağı”: Dış talebe verilen önem, kısıtlayıcı para politikası, pazar entegrasyonu problemi
Draghi’ye göre Avrupa’nın son yirmi yılda içine sürüklendiği zayıf iç talep, düşük ücretler ve denizaşırı yatırımlara dayalı iktisadi modelin temelinde üç faktör bulunuyor.
Bunlardan ilki, dış talebin büyümenin daha önemli bir itici gücü haline gelebileceği bir ortam yaratan “sınırsız” küreselleşme idi.
İkinci faktör, büyük mali krizden sonra uygulanan fiskal politika idi. Draghi, “Kısmen dış talebi iç talebe göre ayrıcalıklı kılan merkantilist paradigma nedeniyle, kısmen de tamamlanmamış bir tek pazar tarafından kısıtlandığı için fiskal politika gereğinden fazla kısıtlayıcı oldu, iç talebi bastırdı ve kamu yatırımlarını azalttı,” diyor.
Draghi göre üçüncü faktör ise, Avrupa yavaşlayan verimlilik artışı ve derin teknolojik değişimle karşı karşıyayken, özellikle hizmetler için tek pazar içindeki engellerin kaldırılması ve sermaye piyasalarının entegrasyonu konusunda ilerleme kaydedilmemesiydi.
Çifte krizin yarattığı durgunluk
“AB ekonomisini ABD ekonomisinden çok daha fazla etkilediği için genellikle bu dalgalanmadan küreselleşmenin sorumlu olduğu iddia edilir,” diye hatırlatan Draghi, buna rağmen küreselleşmenin ilk dalgasının, 1990’ların ortalarından 2008’e kadar GSYİH’nin %-0,5’i ile %1’i arasında dalgalanan Avro bölgesi cari işlemler fazlası üzerinde fazla bir etkiye sahip olmadığını düşünüyor.
Eski ECB Başkanı, Avro bölgesi hanehalkı sektörünün yapısal fazlasının, “güçlü kredi büyümesi tarafından desteklenen mali ve kurumsal açıklarla dengelendiğini” belirtiyor.
Draghi, “çifte kriz” adını verdiği süreçlerle birlikte ekonominin temelden değiştiğini, yatırımların durması ve maliye politikasının daraltıcı hale gelmesiyle birlikte, hem şirket hem de kamu sektörlerinin fazla vermeye başladığını kaydediyor.
ABD’nin gerisinde kalan Avrupa
Draghi’ye göre bunun sonucunda, Avro bölgesinde GSYİH’ye oranla iç talep, gelişmiş ekonomiler arasında en alt sıraya geriledi ve ABD ile arasındaki göreli fark açıldı.
Draghi, büyük mali krizden önce, ABD’deki iç talebin Avro bölgesindekinden yaklaşık 1,4 kat daha hızlı büyüdüğünü, o zamandan bu yana ise aradaki farkın 2,2 katına çıktığını hatırlatıyor.
Parasal politikalarda da büyük farklar ortaya çıktığını vurgulayan Draghi, ABD’nin ekonomiye 14 kat daha fazla fon enjekte ettiğini söylüyor: ABD’de 7,8 trilyon avro, Avro bölgesinde ise 560 milyar avro.
Draghi, özel kredilerdeki farklılaşmanın da dramatik olduğunu vurguluyor ve “Bunun net etkisi, Avro bölgesinin yapısal bir sermaye ihracatçısı haline gelmesi ve 2012’den sonra cari işlemler fazlasının düzenli olarak GSYİH’nin %3’ünü aşması olmuştur,” diyor.
Kriz sonrasında çıkışların kısmen doğrudan yabancı yatırımlardan kaynaklandığını kabul eden İtalyan iktisatçı, buna rağmen o zamandan bu yana ana itici gücün “ABD’deki tasarrufların üstün getirisinin cazibesine kapılan portföy akımları” olduğunu savunuyor.
Draghi beklenen raporunu sundu: AB’nin yılda ilave 800 milyar avro yatırıma ihtiyacı var
“Rekabet” için düşük ücret politikasının sonu mu?
Draghi’ye göre hükümetler, AB’nin iç pazarını tamamlamak için çok az çaba sarf ederken, sermaye piyasalarının entegrasyonu da çok yavaş ilerliyor. Draghi, tüm bu faktörlerin verimlilik artışının ve tasarrufların iç yatırıma dönüşmesinin önündeki engeller olduğunu ileri sürüyor.
Ücretler meselesine de değinen Draghi, Avrupa Birliği politikalarının, dış dünyadaki rekabet gücünü artırmak amacıyla düşük ücret artışını tolere ederek zayıf gelir-tüketim döngüsünü daha da kötüleştirdiğine işaret ediyor.
Draghi, “2008 yılından bu yana, yıllık ortalama reel ücret artışı ABD’de Avro bölgesinden neredeyse dört kat daha fazla olmuştur,” diyor.
“Çok büyük küresel ticaret dengesizliklerin reel faizler üzerinde aşağı yönlü baskı yaratarak” tüm hükümetlere zayıf iç talebe karşı dayanmaları için mali alan yarattığını savunan Draghi, en azından pandemiye kadar, Avrupa’da bu alanı kullanmamak için “kasıtlı bir politika tercihi” yapıldığını düşünüyor.
Genel olarak, politika yapıcıların belirli bir iktisadi yapının tercih edildiğini ortaya koyduğunu öne süren Draghi, bu yapının sac ayaklarını şöyle tarif ediyor: dış talep kullanımı ve düşük ücret seviyeleri ile birlikte sermaye ihracına dayalı bir yapı.
Draghi, artık bu yapının “sürdürülebilir görünmediğini” düşünüyor.
İç pazarda engeller ve sermaye piyasalarının birleşememesi
Büyüme yavaşladıkça ve Çinli yerel şirketler daha rekabetçi hale gelip değer zincirinde yukarılara çıktıkça, Çin pazarının bir süredir Avrupalı üreticiler için daha az elverişli hale geldiğinden yakınan Draghi, Çin’e yapılan ihracatın 2020’den bu yana durgunlaştığının altını çiziyor.
Yavaşlama ile birlikte AB’nin ABD pazarına olan bağımlılığının arttığını ve AB mal ihracatının bu dönemde %13 oranında arttığını vurgulayan eski İtalya Başbakanı, “Fakat yeni ABD yönetimi, son çare alıcımız olarak hareket etmeye isteksiz görünüyor. ABD’nin küresel talebi yeniden dengelemeye ve başlıca ticaret ortaklarındaki ticaret fazlalarını bastırmaya yönelik kasıtlı bir stratejisiyle mücadele etmek zorunda kalacağız,” diye yazıyor.
Avrupa’nın şu anda karşı karşıya olduğu zorluk, Draghi’ye göre, “ne makroekonomik politikaların ne de özel kredi yapısının dış talebin bıraktığı boşluğu dolduracak durumda olması.” Ona göre bu zayıflıkları birbirine bağlayan önemli bir faktör de “mal, hizmet ve finans piyasalarının yapısında kilit reformların” yapılmaması.
AB’de makroiktisadi siyasetlerin verimli olamamasının başlıca nedeni olarak iç pazar engellerini gösteren Draghi’nin IMF tahminlerinden aktardığına göre, tek pazar içindeki iç engeller AB imalat sektörü için yaklaşık %45’lik bir ad valorem tarifeye ve hizmetler sektörü için %110’luk bir tarifeye eşdeğer.
Yine IMF, engellerin ABD seviyesine indirilmesi halinde, AB işgücü verimliliğinin 7 yıl sonra “neredeyse %7” daha yüksek olacağını tahmin ediyor.
Avrupa’da talep istikrarını etkileyen ikinci yapısal neden olarak ise “entegre bir sermaye piyasasının” olmamasını gösteriyor.
Avro bölgesinde, piyasa faizlerindeki değişikliğin aynı çeyrek içinde şirket tahvil getirilerine tamamen aktarılırken, kredi faizleri için bu sürenin genellikle yaklaşık altı ay ila bir yıl arasında değiştiğini belirten Draghi, hisse senedi piyasalarının da “tipik olarak piyasa oranlarındaki değişikliklere anında tepki vererek” hem iskonto oranındaki değişikliği hem de büyüme beklentilerini yansıttığını hatırlatıyor.
Draghi, “Bu yapısal kısıtlamaların makroekonomik politikalar üzerindeki net etkisi, Avro bölgesinin ekonominin potansiyelin altında faaliyet gösterdiği daha uzun dönemler yaşamasıdır ve talep baskısını sürdürmedeki bu yetersizlik daha sonra verimlilik artışına geri yansımaktadır,” iddiasında bulunuyor.
“Yapısal reformlardan” bugün ne anlıyoruz?
Dolayısıyla Draghi, Avrupa’da iç büyümeyi artırmak için hem yapısal politikalar hem de makroiktisadi siyasetlerin değişmesi gerektiğini savunuyor. Ona göre makroiktisadi siyasetlerin tam etkili olabilmesi için “yapısal reformlar”, yapısal reformların maksimum verimlilik artışı sağlayabilmesi için de “tam etkili makroiktisadi siyasetler” gerekli.
Öte yandan Draghi, bugün “yapısal reformlardan” ne anlamak gerektiğinin değiştiğini kabul ediyor. Ona göre on yıl önce bu terim büyük ölçüde “işgücü piyasasının esnekliğini artırmak” ve “ücretleri baskılamak” anlamına geliyordu.
Bugün ise işgücünü yerinden etmeden, daha ziyade insanlara yeniden beceri kazandırarak (reskilling) verimlilik artışını yükseltmek anlamına geliyor.
İnovasyon ve verimlilik artışı: Tek pazar ve “doğal seleksiyon”
Draghi’ye göre verimlilik artışı büyük ölçüde “büyük lider firmalar arasındaki inovasyon” ile bu inovasyonları benimseyen “olgun ve geri kalmış” firmalar ve “yükselen ve her ikisine de meydan okuyan” yeni firmaların bir kombinasyonundan kaynaklanıyor.
Fakat tüm bu cephelerde Avrupa’nın kötü bir performans sergilediğini hatırlatan Draghi, yine IMF analizine başvuruyor ve borsaya kayıtlı büyük firmalar arasında Avrupa’daki verimlilik artışının ABD’dekinden çok daha yavaş olduğunu, ABD teknoloji sektörünün 2005’ten bu yana neredeyse yüzde 40 puan daha hızlı büyüdüğünü aktarıyor.
Draghi, Avrupa’da “hiç büyümeyen” çok sayıda “küçük ve olgun firma” bulunduğunun altını çiziyor ve “gelecek vaat eden genç firmaların” ise “nadiren toplam dinamikleri etkileyecek kadar hızlı büyüdüğünden” yakınıyor.
Draghi’ye göre “tek pazarın kilidini açmak”, sorunu her yönden ele almanın anahtarı. Böylece genç firmaların Avrupa’da büyümesi için ölçek yaratılaca, durgun büyük firmalar üzerindeki rekabetçi baskılar artırılacak ve kaynakların başka yerlere akabilmesi için “başarısız firmaların piyasadan daha fazla çıkışı” teşvik edilecek.
Finans sektörünü bankacılıktan risk sermayesine kaydırmak
Bunun yanında Avrupa’nın aynı zamanda “genç ve yenilikçi firmaların” büyümesini kolaylaştıracak bir finansal yapıya da ihtiyacı bulunuyor ve Draghi’ye göre “banka tabanlı sistem” bunu sağlayamıyor.
Bugün Avrupa’daki bankaların gayrimenkul şirketlerine BİT şirketlerinden yaklaşık altı kat, imalat şirketlerine ise dört kat daha fazla kredi verdiğini aktaran Draghi, ABD’de de gayrimenkul kredilerinin toplam kredi portföyünün yaklaşık %45’ini oluşturduğunu hatırlatıyor.
Draghi bankaların, “genellikle değişken nakit akışlarına, yüksek iflas olasılığına ve büyük ölçüde maddi olmayan teminatlara” sahip yeni teknolojiler geliştiren genç firmaları finanse etmek için doğru aracılar olmadığını düşünüyor.
Burada bankacılık sektörü dışındaki finansal araçların/kurumların devreye girmesi gerekiyor ama Draghi’ye göre şu anda Avrupa risk sermayesi bu finansman boşluğunu doldurmaya hazır değil.
Örneğin ABD’deki %52’lik oranla karşılaştırıldığında AB’nin küresel risk sermayesi fonlarındaki payı sadece %5.
Bunun aynı zamanda “büyümenin nasıl sağlanmak istendiğine” dair temel bir zihniyet değişikliğini de gerektireceğini savunan Draghi, AB kurumsal yatırımcılarının ABD hisse senedi piyasalarına Avrupa’dakilerden çok daha fazla yatırım yaptığını çünkü getirilerin sürekli olarak daha yüksek olduğunu hatırlatıyor.
Draghi, “Bu, düşük ücretler ve düşük yerli yatırımla ihracata dayalı bir büyüme modelinin karşılığıdır ve bu model yürürlükte kaldığı sürece bu düşük getirileri kabul etmek zorunda kalacağız,” diyor.
Avrupa Merkez Bankası kriz dönemi stratejisini terk etmeye hazırlanıyor
Ortak AB borcu ile büyüme tetiklemek
İtalyan iktisatçı ve siyasetçi, AB ülkelerinin ortak borçlanma yoluyla, “potansiyelin altında büyüme dönemlerini sınırlamak için kullanılabilecek ek mali alanlar” yaratabileceğine inanıyor.
Öte yandan Draghi, orta vadede potansiyel büyüme oranlarını yükseltecek “yapısal reformlar” yapılmadığı sürece bu yola giremeyeceklerini de vurguluyor.
Ona göre ortak borç olmadan, bugün ulusal bütçelerin sürdürülebilirliği, ulusal fiskal politikaların genişletilmesi üzerinde bir kısıtlama olacak. Bu durumda, Draghi’ye göre, AB eylemlerini, fiskal politika duruşunu değiştirmekten ziyade, onun kompozisyonunu iyileştirmeye, örneğin kamu yatırımlarını artırmaya ve üye devletler arasında koordinasyona kaydırmak zorunda.
İtalyan siyasetçi için bu aynı zamanda talebi artırmak için de bir alan yaratacak.







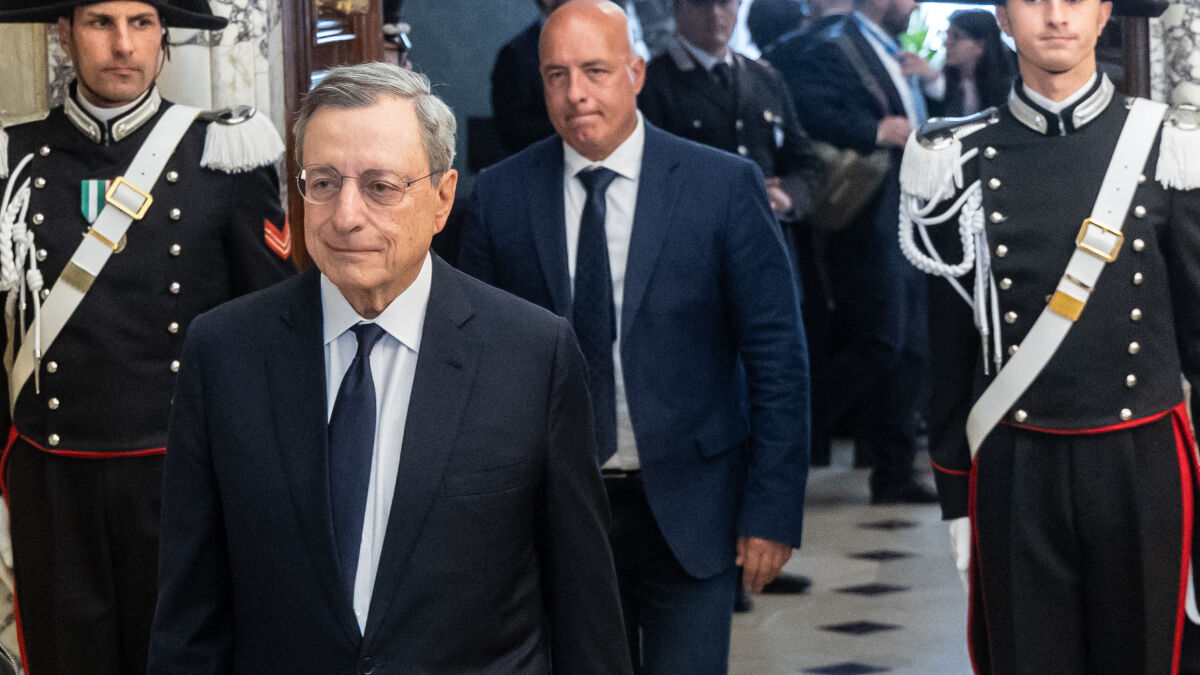
Eski Avrupa Merkez Bankası (ECB) Başkanı Mario Draghi, Avrupa’nın uzun vadeli büyümeye dönmek için yeni teknolojileri geliştirmesi ve yaygınlaştırması gerektiğini söyledi.
Draghi, Zürih’teki İsviçre Federal Teknoloji Enstitüsü’nde, İsviçre Merkez Bankası’nın Karl Brunner Seçkin Konuşma Serisi kapsamında bir konuşma yaptı.
“Büyüme, tüm hükümetler tarafından paylaşılan açık bir hedef haline gelmelidir,” diyen eski ECB Başkanı, “Her ülkenin kendi başına hareket ettiği Avrupa’nın alışılagelmiş tepkisi, şu anda karşı karşıya olduğu dünyada yeterli olmayacaktır. Ulusal reformlar hâlâ önemlidir ama teknoloji –ve dolayısıyla büyüme– için artık gerekli olan ölçeği sağlayamazlar. Bunu ancak entegrasyon sağlayabilir,” diye konuştu.
Draghi, konuşmasına bu konferans dizisinin adandığı ekonomist Karl Brunner’in fikirlerinden alıntı yaparak başladı ve “Merkez bankası tek başına fiyat istikrarını sağlayamazdı. Kendi teşvikleriyle uyumlu bir mali otoriteye ihtiyacı vardı,” diye hatırlattı.
Bu yaklaşımın, ECB’ye bağımsızlık tanıyan ve fiyat istikrarını birincil hedef olarak belirleyen, aynı zamanda parasal finansmanı yasaklayan, kurtarma yasağı hükmünü ve aşırı açıklarla ilgili prosedürleri getiren Maastricht Antlaşması’nda açıkça görüldüğünü açıkladı.
Fakat ona göre bu ayrımın uygulamada geçerli olup olmadığı, sadece kurallara bağlı değildi. Eski İtalya Başbakanına göre bu, “r eksi g” olarak adlandırdığı borç maliyeti ile büyüme arasındaki ilişkiye bağlı:
“Bir hükümetin borcuna ödediği faiz oranı ekonomik büyüme oranını aşarsa, hükümet birincil fazla vermedikçe borç-GSYİH oranı otomatik olarak yükselir. Aradaki fark ne kadar genişse, o kadar büyük bir fazla gerekir ve borcu paraya çevirmek için merkez bankasına baskı yapma eğilimi o kadar artar.”
Burada “r” faiz/iskonto oranı; “g” ise büyüme oranını simgeliyor.
ECB’nin eski Başkanı’na göre, Avrupa çerçevesi iki örtük varsayım içeriyordu. Birincisi, “büyümenin diğer politikalarla sağlanacağı” idi. İkincisi ise, “görevini yerine getirmeye kararlı bir merkez bankası ile kurallara uyan hükümetlerin birlikte faiz oranlarını düşüreceği” idi.
Draghi, bir süre için işlerin bu şekilde yürüdüğünü belirtti ve genel hatlarıyla “Büyük Ilımlılık” döneminde bunun yaşandığını vurguladı.
1990’larda, gelişmiş ekonomilerin hükümetleri açıklarını azaltırken, merkez bankaları enflasyon beklentilerini sabit tuttu. Avroya geçiş hazırlığı yapan ülkeler de yakınsamadan faydalandı.
Ardından, avronun ilk on yılında büyüme gerçekleşti. 1999’dan 2007’ye kadar Avro bölgesi, yıllık bazda reel olarak yüzde 2’nin biraz üzerinde büyüdü ve bu büyüme, “r’yi g’ye yakın tuttu.”
Draghi, o yıllarda “merkez bankasının yalnızca referans faiz oranını kullanarak görevini yerine getirebildiğini ve bağımsızlığının ciddi bir şekilde sınanmadığını” savundu.
Fakat ona göre “yapıda” uyarı işaretleri vardı. Draghi, “Büyüme, çerçevenin dayandığı tek pazar reformlarından çok, krediden ve yakınsamadan kaynaklanıyordu,” dedi.
Böylece finansal kriz ve devlet borcu krizi bir sınav haline geldi: “Krediye dayalı büyüme sona erdi ve ülkeler arasındaki faiz oranları yeniden birbirinden uzaklaşmaya başladı.”
Daghi, 2008 ile 2011 arasında, Avro bölgesi borç faiz farkının 2,8 puana yükseldiğini hatırlattı ve şöyle dedi:
“Büyümenin çökmesi ve r ile g’nin birbirinden kopmasıyla birlikte, makroekonomik politikadan sorumlu yetkililer müdahale etmek ve büyüme konusunda sorumluluk almak zorunda kaldı.”
Önce hükümetler, ardından da her şeyden önce merkez bankası devreye girdi. Draghi, 2010 ile 2013 yılları arasında “maliye politikası duruşunun bu nedenle belirgin şekilde kısıtlayıcı hale geldiğini” söyledi.
Fakat sonuç olarak, mali konsolidasyonun faiz oranları üzerindeki etkisinden çok büyüme üzerindeki etkisi daha büyük oldu. 2011’in ikinci çeyreğinden 2013’ün ilk çeyreğine kadar, büyüme sekiz çeyrek üst üste sıfır ya da negatif oldu.
Zayıf talep, para politikasına da yansıdı. Draghi, “Fiyat istikrarını yeniden sağlamak için para politikasının son derece genişlemeci hale gelmesi gerekiyordu,” dedi.
Faiz oranları sıfıra, ardından sıfırın altına indirildi ve ECB, başta devlet tahvilleri olmak üzere finansal varlıklar satın almaya başladı.
Draghi’ye göre bu önlemler “hedeflerine ulaştı.” En yoğun dönemlerinde, “uzun vadeli faiz oranlarını yaklaşık 140–150 baz puan düşürdüler”.
ECB tahminleri de, bu önlemlerin 2015 ile 2019 yılları arasında Avro bölgesindeki büyümenin dörtte birinden fazlasına katkıda bulunduğunu gösteriyor.
Mario Draghi’den AB için kritik konuşma: Radikal bir değişime ihtiyacımız var
Draghi, “Projeyi koruyan ve para ile maliye politikasını ayrı tutan, doğru bir şekilde uygulanan bağımsızlıktı,” dedi.
Ne var ki Draghi, bu dönemin bir daha tekrarlanamayacağına inandığnı söyledi. Eski ECB Başkanı, “Merkez bankasının büyümeden sorumlu olduğu bir sistem sürdürülebilir değildir ve bugün artık geçerliliğini yitirmiştir,” diye konuştu.
Ona göre bugünün sorunu, her şeyden önce küresel faiz oranları. “Avro bölgesindeki uzun vadeli faiz oranları, giderek Avrupa’nın kontrolü dışındaki nedenlerle yükseliyor,” diyen Draghi, son aylarda ABD Hazine tahvillerinin getirileri ile paralel artışlara dikkat çekti.
Draghi, bu artışın bir kısmının enflasyonu yansıttığını söyledi:
“Küresel arz tarafındaki şoklar, en son İran ile yaşanan çatışma ve Rusya ile Orta Doğu’daki rafineri kapasitesi kaybının yol açtığı enerji fiyatları artışı yoluyla, fiyatları bir kez daha yukarı çekmiştir.”
Fakat artışın büyük kısmı aynı zamanda borç arzını da yansıtıyor. Draghi, bu yıl ABD’nin GSYİH’nin yüzde 6’sına yakın bir açık kaydedeceğini ve politikaların değişmemesi durumunda 2030 yılına kadar borcunun savaş sonrası zirveyi aşacağını belirtti.
Yapay zekaya yapılan yatırımlar da sermaye talebini artırıyor. Draghi şöyle devam etti:
“Sadece büyük ABD teknoloji şirketlerinin bu yıl, ağırlıklı olarak yapay zeka veri merkezlerine yaklaşık 800 milyar dolar yatırım yapacağı tahmin ediliyor.”
Draghi, veri merkezlerine yönelik küresel yatırımın 2030 yılına kadar 3 trilyon doları aşabileceğine işaret etti.
Draghi beklenen raporunu sundu: AB’nin yılda ilave 800 milyar avro yatırıma ihtiyacı var
Avrupa’da da borç seviyesi yükseliyor. Draghi, “Bu eğilimin tersine dönmesi olası görünmüyor,” dedi.
IMF tahminlerine göre, 2040 yılına kadar gelişmiş Avrupa ekonomileri, yaşlanan nüfus, savunma ve iklim geçişi nedeniyle GSYİH’nin yaklaşık yüzde 4,5’i tutarında ek harcama ile karşı karşıya kalacak.
Öte yandan Draghi’ye göre sorun, Avro bölgesindeki büyümenin, küresel piyasalarda şu anda karşı karşıya olduğu faiz oranlarının seviyesinin gerisinde kalmış olması.
Dolayısıyla Avrupa faiz artışlarının tüm etkisini üstlenirken, büyümenin sadece bir kısmını üstleniyor.
Verimlilik, ABD ile en büyük uçurumun yaşandığı alanlardan biri. 1999’dan bu yana, çalışılan saat başına üretim, ABD’ninkinin yaklaşık yarısı oranında artmış. 2019’dan bu yana ise Avro bölgesinde yıllık yüzde 0,3’lük bir artış görülürken, ABD’de bu oran yüzde 1,8 olmuş.
Draghi, Avrupa’daki reformların da bu hızı yakalayamadığını belirtti:
“Hizmetler için tek pazar, 1985’ten beri bir hedef olmuştur; fakat son yirmi yılda, Avrupa içindeki hizmet ticaretindeki engeller, AB dışındaki işletmelerin karşılaştığı engellerden daha hızlı bir şekilde ortadan kalkmamıştır.”
Bu nedenle büyüme konusu, kamu maliyesi açısından da merkezi bir öneme sahip hale geliyor.
Draghi’ye göre “hükümetlerin mali konsolidasyonu gerçekleştirme kabiliyeti büyümeye bağlı.”
ABD, yapay zeka yatırımlarında Avrupa ile arasındaki farkı artırıyor
Faiz oranlarının ise “giderek Avrupa dışında belirlendiğini” söyledi ve “Büyüme, Avrupa’nın hâlâ fark yaratabileceği tek alan,” dedi:
“2040 yılına kadar sürdürülen ve artan gelirin bir kısmının bir kenara ayrıldığı, yıllık yarım puanlık ek büyüme, Avrupa’nın sürdürülebilir bir borç seyrine ulaşmak için gereken yolun yaklaşık üçte birini kat etmesini sağlayacaktır.”
Draghi’ye göre bu ölçekte bir büyüme mümkün. Yapay zekanın hızlı bir şekilde benimsenmesi önümüzdeki on yıl içinde toplam faktör verimliliği artışına 0,4 yüzde puan ekleyebilir. Ayrıca bir de ulusal reformlar ve tek pazar reformları bir arada değerlendirildiğinde, yılda yaklaşık yarım puanlık bir artış daha sağlayabilir.
Bununla birlikte, Draghi’ye göre mali konsolidasyon gerekli olmaya devam edecek. Hükümetler, ilave konsolidasyon önlemleri veya reformlar olmaksızın artan harcamaları finanse ederse, 2040 yılına kadar ortalama Avrupa borç-GSYİH oranı yüzde 130’a ulaşacak. Ekonomilerin büyüklüğüne göre ağırlıklandırıldığında, bu oran yüzde 155’e ulaşacak.
Draghi, orta vadede kamu maliyesinde belirli bir düzeyde konsolidasyonun kaçınılmaz olduğunu savundu.
Ona göre, bunun yalnızca harcama kesintileri ve vergi artışları yoluyla gerçekleştirilmesi halinde, gerekli sonuçların elde edilmesi olası değil.
Para politikası söz konusu olduğunda en önemli önceliğin enflasyonu kontrol altında tutmak olduğunu savunan Draghi’ye göre ikinci öncelik ise “büyümeyi gereğinden fazla zayıflatmaktan kaçınmak.”
Enflasyonist şoklarla karşı karşıya kalındığında, “Günümüzde para politikası büyümeden sorumlu tutulamaz fakat temel faiz oranlarının seyrinin, orta vadede enflasyonu istikrara kavuşturmak için gerekenden daha dik olmamasını sağlayabilir” diye açıkladı.
Draghi: AB, rehavet nedeniyle küresel rakiplerinin gerisinde kalıyor
Draghi’nin aktardığı tahminlere göre, geçen yılın sonundan bu yana öngörülen kısa vadeli faiz oranlarındaki artış, 2026–2028 döneminde genel büyümeyi 1,1–1,3 puan düşürecek.
Draghi, bu tahminlerin “Ağustos ortasından bu yana kaydedilen beklenen faiz oranlarındaki ilave artıştan önceye ait” olduğunu vurguladı.
Ayrıca, sıkılaştırmanın etkileri daha uzun süreli olabilir ve “yatırım ve inovasyonu olumsuz etkileyerek, kısıtlayıcı bir politika bir süre boyunca verimliliği ve potansiyel üretimi düşürebilir.”
Potansiyel büyümenin “yüzde 1’in biraz üzerinde” olduğu göz önüne alındığında, Avrupa’nın hata payı çok az gibi görünüyor.
Bu nedenle merkez bankasının iletişimi de önemli:
“Özellikle küresel faktörlerin Avrupa’daki getirileri yukarı çekmede daha önemli bir rol oynadığı bir dönemde, para politikası faiz oranlarının beklenen seyrinin, merkez bankasının niyetlerini yansıtmasını ve nasıl tepki vereceğine dair belirsizliği yansıtmamasını sağlamak önemli.”
Fakat ona göre uzun vadeli büyüme, ECB’nin kontrolü dışında: “Uzun vadeli büyümenin ana itici gücü– yani yeni teknolojilerin geliştirilmesi ve yaygınlaşması– merkez bankaslarının etki alanı dışındadır.”
Bu nedenle farklı bir ölçekte düşünmek gerekiyor ve her ülkenin kendi başına hareket ettiği Avrupa’nın alışılagelmiş tepkisi yeterli olmayacak. Draghi’ye göre bunu ancak entegrasyon sağlayabilir.
Draghi’ye göre, tek pazarın ve sermaye piyasaları birliğinin tamamlanması, sermaye getirisini artırmayı ve Avrupa tasarruflarının daha büyük bir kısmını harekete geçirmeyi mümkün kılacak.
Eski ECB Başkanı, “Daha hızlı büyüme ise, büyüme ile faiz oranları arasındaki ilişkiyi iyileştirerek, borç sürdürülebilirliğini zedelemeden kamu yatırımları için alan yaratacak,” dedi.
Yapay zeka, en bariz örneklerden biri. AB’nin yapay zeka için küresel bilgi işlem kapasitesinin yüzde 5’inden azını oluşturduğunu hatırlatan iktisatçı, bu payı 2030 yılına kadar yüzde 15’e çıkarmak için yaklaşık 1.300 trilyon avroluk yatırım gerekeceğinin altını çizdi.
fakat riski azaltmak için gerekli kamu müdahalesi yaklaşık 100 milyar avro tutarında olacak.
Draghi’ye göre sonuç olarak, yine Brunner’in dersine geri dönülüyor:
“Brunner’in koşulu hâlâ geçerli: Bir merkez bankası, ancak hükümetler borçlarını kontrol altında tutarsa para biriminin istikrarını sağlayabilir. [Ancak] değişen şey, bu koşulun nasıl yerine getirilebileceğidir. Entegrasyon ne kadar ilerlerse, büyüme faiz oranlarının üzerinde o kadar sağlam kalabilir ve merkez bankası siyasi baskılardan o kadar fazla korunur. Böylece büyüme ve bağımsızlık birbirini güçlendirir.”
Draghi’ye göre görev artık yasama organlarına düşüyor: “Anayasanın kalıcı olabilmesi için, ulusal ve Avrupa yasama organları artık Birliğin hedefi olarak büyüme konusunda tam sorumluluk üstlenmelidir. Bunu yaparlarsa, Avrupa’yı yenilenme yoluna sokacaklardır.”
Avrupa Birliği, artan askeri harcamalar nedeniyle ek bütçe desteği isteyen Ukrayna’nın talebini geri çevirerek Kiev’i diğer müttefiklere yönlendirdi. Ukrayna tarafı 27 milyar euroluk yeni finansman açığı bildirirken Brüksel kredilerin öne çekilmesinin 2027 yılında dengeleri bozacağı görüşünde.
Avrupa Birliği (AB), artan askeri harcamalar nedeniyle bütçesinde 27 milyar euroluk ayeni bir açıkla karşılaşan Ukrayna’nın ek finansman talebini geri çevirdi.
Bloomberg’in konuya aşina kaynaklara dayandırdığı habere göre Brüksel, kredilerin öne çekilerek erken ödenmesinin 2027 yılında mali sorunlar yaratacağını belirterek Kiev yönetimini Kanada, Norveç ve Japonya gibi diğer ortaklara yönlendirdi.
Ukrayna yönetimi, tırmanan savaş maliyetleri sebebiyle 27 milyar euro (yaklaşık 30,4 milyar dolar) düzeyinde ek finansman açığı oluştuğunu bildirmiş ve AB’den kredi dilimlerinin serbest bırakılmasını hızlandırmasını istemişti.
Habere göre AB yetkilileri, 2027 yılı için planlanan kredi paketinden 45 milyar euroluk kısmı süratle tahsis etmeyi planlıyor; fakat bu aktarım en erken gelecek yılın başında yapılabilecek.
Birlik bünyesinde Ukrayna’nın ek bütçe ve savunma ihtiyaçlarının tespitine yönelik çalışmaların da eş zamanlı yürütülmesi öngörülüyor.
Ukrayna Devlet Başkanı Volodimir Zelenskiy ile Avrupa Komisyonu Başkanı Ursula von der Leyen arasında geçen hafta yapılan görüşmede finansman başlığının gerginliğe yol açtığı aktarıldı.
Von der Leyen, temasın ardından yaptığı açıklamada Ukrayna’ya ek savunma desteği sağlanacağını teyit ederken bütçe yardımlarının devamının Ukrayna Parlamentosu’ndaki reform sürecine bağlı olduğunu kaydetti.
Von der Leyen, AB’nin elinde yıl sonuna kadar kullanılabilecek 37 milyar euro kaldığını dile getirdi.
Ukrayna Başbakanı Sergey Koretskiy eylül ayında yaptığı değerlendirmede kamu maliyesinin durumunu kritik seviyeye yakın olarak nitelendirmişti.
Ukrayna Maliye Bakanlığı, 2026 ile 2029 yılları arasında yaklaşık 146 milyar dolarlık dış finansmana ihtiyaç duyulacağını hesaplıyor.
Uluslararası Para Fonu (IMF) ise Ukrayna’nın 2029 yılına kadar 54 milyar dolara varan finansman açığıyla karşı karşıya kalacağını öngörüyor.
Buna karşılık AB Komisyonu’nun Ekonomiden Sorumlu Üyesi Valdis Dombrovskis, Ukrayna’nın 2026 yılı bütçe ihtiyaçlarının büyük ölçüde güvence altına alındığını savundu.
Dombrovskis, sahadaki gereksinimin Kiev’in iddia ettiği kadar acil olmayabileceğini belirterek Avrupa Komisyonu ile IMF’nin 27 milyar dolarlık açık hesabını henüz teyit etmediğini bildirdi.
İngiltere’de yeni Başbakan Andy Burnham’ın AB’ye geri dönüş olasılığını gündeme alması, İşçi Partili eski hükümet yetkililerinin maliyet uyarılarına yol açtı. Bloomberg’ün haberinde, Margaret Thatcher döneminde kazanılan bütçe indiriminin kalkması halinde Londra’nın yıllık 5 milyar sterlin ek harcamayla karşılaşacağı ve Brexit sonrası imzalanan üçüncü ülke anlaşmalarının iptal edileceği kaydedildi.
İngiltere’nin Avrupa Birliği’ne (AB) tam üye olarak geri dönmesi durumunda, ülkenin her yıl yaklaşık 5 milyar sterlin (6,6 milyar dolar) ek harcama yapmak zorunda kalabileceği belirtildi.
Bloomberg’in eski Başbakan Keir Starmer yönetiminde görev almış İşçi Partili yetkililere dayandırdığı habere göre, olası bir geri dönüş Londra açısından ciddi bir mali yük ve ticari tavizler getirecek.
Söz konusu maliyet artışının temel nedenlerinden birini, eski Başbakan Margaret Thatcher döneminde elde edilen bütçe indiriminin kaldırılma ihtimali oluşturuyor.
İngiltere’nin ortak AB bütçesine yaptığı net katkıyı yüzde 66 oranında düşüren bu mekanizmanın yürürlükten kalkması, Starmer’ın eski çalışma arkadaşlarına göre İngiliz ekonomisine doğrudan ek yük getirecek.
Yetkililer mali faturaya karşılık Brüksel’in bazı başlıklarda taviz verebileceğini dile getiriyor.
Bu kapsamda AB yönetiminin, İngiltere’yi Schengen Bölgesi’ne katılmaya ya da euro para birimine geçmeye zorlamayabileceği değerlendiriliyor.
Buna karşın üyeliğe dönüş doğrudan mali harcamaların ötesinde kapsamlı ticari zorunlulukları da beraberinde getirecek.
Haberde, Londra’nın AB’den ayrıldıktan sonra üçüncü ülkelerle imzaladığı bütün bağımsız ticaret anlaşmalarını iptal etmek zorunda kalacağına dikkat çekildi.
Temmuz ayı sonunda başbakanlık görevinden ayrıldığını duyuran Keir Starmer’ın yerine geçen yeni Başbakan Andy Burnham, bir sonraki genel seçimlerde İngiltere’nin birliğe geri dönüşü için kampanya başlatabileceğini açıklamıştı.
Yıl sonunda düzenlenmesi planlanan zirvede ele alacağı üç seçeneği paylaşan Burnham; tam üyelik, AB tek pazarına erişim ve gümrük birliğine katılım başlıklarını değerlendireceğini bildirdi.
Starmer da başbakanlığı öncesinde Brexit sürecine destek vermemiş, ayrılık koşullarının yumuşatılmasını savunarak sürecin iptalini de seçenekler arasına alan ikinci bir teyit referandumu düzenlenmesi için çaba göstermişti.
İngiltere’de 23 Haziran 2016 tarihinde yapılan referandumda seçmenlerin yüzde 51,9’u birlikten ayrılma yönünde oy kullanmıştı.
Ülke, 47 yıllık üyeliğin ardından 31 Ocak 2020’de AB’den resmen ayrıldı. Londra, üyelik sürecinde çeşitli ayrıcalıklar ve istisnalar içeren özel bir statüye sahipti.

Ekonomist Sapir: Fransa petrol şoku nedeniyle eksi büyüme ve resesyonun eşiğinde

Rusya: Saldırıya uğrayan rafinerilerin yüzde 10’unda onarım sürüyor

Güney Kore’den Ukrayna’ya Kuzey Koreli esirler için özür ültimatomu

ABD, Orta Doğu’ya üçüncü uçak gemisini gönderiyor

Schröder Rusya’da 22 mağazalı hipermarket zincirinin yönetimine geçti
 Asya2 hafta önce
Çin yapay zekâ, çipler ve akıllı fabrikalara büyük yatırım yapıyor
 Asya2 hafta önce
Hindistan ve Vietnam, ‘Çin artı bir’ rekabetini ticari kazanıma dönüştürmeyi hedefliyor
 Asya2 hafta önce
Japonya Merkez Bankası faizleri 1995’ten bu yana en yüksek seviyeye çıkardı, yen değer kaybetti
 Asya2 hafta önce
Fed’in faiz artışının ardından Çin parasal gevşemeye devam edecek mi?
 Asya2 hafta önce
Güney Kore lideri Lee, ABD baskısına rağmen Ortadoğu’da savaşa dahil olmayacaklarını söyledi
 Diplomasi4 gün önce
East-West Forum İstanbul’da toplandı: Çok kutupluluk geri döndürülemez
 Ortadoğu2 hafta önce
Ensarullah lideri: Suudi Arabistan’ın Mekke iddiası ‘asrın yalanı’
 Asya1 hafta önce
Pakistan’a Katar’dan ikinci LNG sevkiyatı yapılacak
