Diplomasi
IMF, “yeni millileştirme dalgası”na dikkat çekti

IMF, devletlerin özel sektör girişimlerini (millileştirme) son 50 yılda görülmemiş bir hızla ele geçirdiğini öne sürerek, “bu seferki durum farklı” dedi.
Fon’un “Finance & Development” (F&D) dergisinde Nicholas Mulder imzasıyla yayımlanan makalede, “Hükümetler, son 50 yılın en hızlı temposuyla özel şirketleri ve kaynakları kontrol altına alıyor. Geçtiğimiz yüzyılda yaşanan sayısız kamulaştırma dalgasına bakıldığında, bu değişim dünyanın iktisadi manzarasını değiştirecek,” deniyor.
2020 yılından bu yana, her kıtadaki hükümetlerin hem kendi vatandaşlarının hem de yabancı yatırımcıların elindeki mülkleri kamulaştırdığını hatırlatan Mulder, Fransa ve Almanya’nın kamu hizmetleri ve elektrik şirketlerini devraldığının; Fransa’nın Avrupa’nın en büyük tersanesini devlet kontrolü altına aldığının; Birleşik Krallık’nın ise demiryollarını ve çelik üretimini millileştirdiğinin altını çiziyor.
Rusya’nın Şubat 2022’den bu yana limanlarda, fabrikalarda ve tüketim sektöründeki işletmelerde 48 milyar dolardan fazla varlığa el koyduğunu belirten tarihçi, ABD’nin de ülkenin tek yerli nadir toprak element üreticisinde çoğunluk hissesi elde ettiğini; ayrıca giderek artan sayıda ülkenin lityum, altın, uranyum, nikel ve hatta palmiye yağı gibi yabancı sermayeli kaynaklara el koyduğunu vurguluyor.
Mulder, “Değerlemeler konusunda tartışmalar olsa da, yalnızca 2016 ile 2026 yılları arasında 239 milyar ile 544 milyar dolar değerindeki varlıklar millileştirildi,” diye yazıyor.
Mulder şöyle devam ediyor:
“Jeopolitik istikrarsızlık, emtia piyasalarındaki aksaklıklar ve yenilenebilir enerji alanındaki gelişmeler, bu devralma süreçlerini tetikliyor. Ayrıca, giderek daha fazla hükümetin müdahaleci iktisat politikalarını benimsemesi nedeniyle, mevcut millileştirme dalgasının azalacağına dair herhangi bir işaret görülmüyor. Bu devralmalar, küresel iktisadi ve finansal entegrasyonu değiştirecek ama yavaşlatmayacak. Bunun yerine, uluslararası ticaret ve yatırımdaki uzun vadeli eğilimleri yeniden şekillendirebilirler.”
IMF için yazan tarihçi, bunun son 100 yıl içindeki dördüncü büyük millileştirme dalgası olduğunu söylüyor. Mulder’a göre millileştirmelerin hızı ve zamanlaması genellikle “siyasi aciliyet, parasal koşullar ve sermaye hareketliliğinin birleşimini” yansıtır.
Buna göre ilk dalga, 1930’larda Büyük Buhran döneminde yaşandı. İkinci dalga ise, İkinci Dünya Savaşı’nın ardından birçok ülkenin karma ekonomi sistemlerini kurmaya başlamasıyla 1940’ların sonlarında başladı. 1970’lerde ise sömürgecilikten kurtulma süreci, Bretton Woods döviz kuru sisteminin sona ermesi, enerji krizleri ve enflasyonist baskılar üçüncü dalgayı tetikledi.
Millileştirmelerin biçim ve içerik açısından önemli bir çeşitliliğe sahip olduğunu savunan yazar, bunların hepsinin “devletin mülkiyet iddiası” anlamına gelmediğini hatırlatıyor:
“Bazı durumlarda devletin rolü, zorla satış yoluyla varlıkların bir özel mülk sahibinden diğerine devredilmesini kolaylaştırmak olmuştur. Bazı devralmalar tam anlamıyla müsadere niteliğindeyken, diğerleri tazminatlı müzaderedir. Hepsi de özel mülkiyeti ulusal kontrol altına almak ve devlet ile sermaye arasındaki ilişkiyi yeniden müzakere etmek için siyasi ve hukuki araçlardan yararlanır.”
“2020’lerde yükselen millileştirme dalgasının ayırt edici özelliği nedir?” diye soran Mulder, öncelikle “her biri bir öncekinden daha büyük olan” önceki üç dalganın tarihçesini ele alıyor.
1930’lardaki birinci dalga: Büyük Buhran’a yanıt
Mulder’a göre 1870’lerden 1930’lara kadar süren entegre dünya ekonomisi iki temele dayanıyordu: Göreli serbest ticaret ve uluslararası altın standardı.
Bu politikalar, büyük ölçekli yabancı yatırım akışlarının önünü açtı ve Fransa, Almanya ve Birleşik Krallık gibi zengin ekonomiler, kendi GSYİH’larının yüzde 50 ile 160’ı arasında değişen büyük yurtdışı sermaye stokları biriktirdiler.
Birinci Dünya Savaşı bu sınır ötesi sermaye yatırımlarının büyük bir kısmını erozyona uğratmış olsa da, savaş küresel piyasa entegrasyonunu yok etmedi. Aksine, 1920’lerde yeniden canlanan altın standardı altında uluslararası yatırım ve ticaretin bir kez daha genişlediği dönemde, dünya ekonomisini ABD’nin büyümesi etrafında yeniden yönlendirdi.
Yazara göre Büyük Buhran, serbest ticareti ve sermaye akışlarını sona erdirdi ve ilk küresel millileştirme dalgasını tetikledi. 1928–29 yıllarından itibaren, emtia fiyatlarında, ardından borsalarda ve dünya ticaretinde, son olarak da uluslararası para düzeninde birbirini izleyen bir dizi kriz yaşandı.
Finansal sistemin çöküşünü önlemek için birçok ülkede devlet, bankacılık sistemlerinin tamamını veya bir kısmını devraldı. 1931 ile 1935 yılları arasında ABD, finansal sermayenin yaklaşık üçte birini millileştirdi; Almanya’da ise banka sermayesinin yarısından fazlası devlet mülkiyetine geçti. İtalya, 1931’den 1933’e kadar özel sektöre ait sanayi ve finans varlıklarının yüzde 20’sini kamulaştırdı. Devlet mülkiyeti, havacılık endüstrisini ve demiryollarını kamulaştıran Fransa’da; kömür madenlerini kamulaştıran Birleşik Krallık’ta; ve yabancı sermayeli petrol şirketlerini devralan Bolivya ile Meksika’da genişledi.
Mulder’a göre bu önlemler “genellikle acil bir krize yanıt”tı ve bazıları daha sonra geri alındı. Ne var ki, dönemin en gelişmiş ekonomilerinde gerçekleşmiş olmaları nedeniyle, gelişmekte olan ekonomiler üzerinde önemli bir “kolaylaştırıcı etki” yarattılar.
Dahası, küresel ticaret ve sınır ötesi krediler dramatik bir şekilde daraldı ve birçok hükümet sermaye kontrolleri uyguladı. Bu gelişmeler, sermaye kaçışını tetikleme veya uluslararası piyasalardan tepki görme korkusu olmaksızın, nispeten düşük maliyetle millileştirmelerin yapılmasına imkân sağladı.
1930’lardaki millileştirme dalgası, küresel iktisadi ve finansal çöküşün bir belirtisiydi. Kısa vadede iflasları önledi ama aynı zamanda ulusal pazarları bölünmüş hale getirdi ve uluslararası ticareti ve yatırımı azalttı.
Zamanla, devletin mülkiyet payının artması, hükümetlere politika belirleme konusunda daha fazla özerklik kazandırdı ve İkinci Dünya Savaşı’nın sonunda yeni bir uluslararası iktisadi düzene katkıda bulunmalarına imkân sağladı.
1940’lardaki ikinci dalga: Sermaye kaçışı riski olmadan millileştirme
Mulder’ın aktarmına göre İkinci Dünya Savaşı’ndan sonra, Avrupa, Latin Amerika ve Asya ekonomilerinde yeni bir kamulaştırma dalgası yaşandı.
Büyük ölçekli kamu yatırımlarının özel piyasa mekanizmalarıyla bir arada var olduğu karma bir iktisadi model ortaya çıktı. 1944’te Bretton Woods’ta kurulan sabit döviz kuru sistemi, uluslararası finansal istikrar sağladı; bu da sermaye kaçışı riskini azaltarak millileştirmelere yardımcı oldu.
Birçok ülkede yüksek enflasyon, hükümetlerin özel hissedarları satın almak için en uygun anı seçmelerine imkân tanıdı. Ayrıca hükümetler millileştirmeleri tahvil ihracı yoluyla finanse ettikleri için, enflasyon borçların reel maliyetini düşürmeye de yardımcı oldu.
Bu şekilde Birleşik Krallık, İngiltere Merkez Bankası ile havacılık, kömür, telefon, ulaştırma, elektrik, gaz ve demir-çelik sektörlerini millileştirdi. Fransa, Banque de France’ı; banka mevduatlarının yüzde 80’ini elinde bulunduran özel finans kurumlarını; kömür, elektrik ve telefon sektörlerini; ve birkaç büyük sanayi dalını devraldı.
Benzer millileştirmeler Arjantin, Avusturya, Brezilya, Çekoslovakya, Hindistan, Endonezya, İran, İtalya, Japonya ve Doğu Avrupa’daki sosyalist devletlerde de gerçekleşti.
Bu ikinci millileştirme dalgası, sektörel açıdan daha geniş kapsamlı, gelişim açısından daha sistematik ve 1930’lardaki “aceleci adımlara” kıyasla daha kademeli bir şekilde uygulandı.
IMF için yazan tarihçiye göre bu durum, özel yatırımcıların beklentilerini ayarlamasına olanak tanıdı, iktisadi dalgalanmayı azalttı ve millileştirmelerin savaş sonrası ilk üç on yıldaki hızlı büyümeyi aksatmasını engelledi.
Büyük bir fark yaratan unsurlardan biri, Avrupa ekonomilerinin esas olarak kendi vatandaşlarına ait mülkleri devralmış olmasıydı. Bu, süreci siyasi kurumlar aracılığıyla yönetebilecekleri ve böylece “daha fazla istikrar ve demokratik meşruiyet” sağlayabilecekleri anlamına geliyordu.
Buna karşılık, gelişmekte olan ekonomiler Batılı yatırımcıların mülklerini devraldığında riskler daha büyüktü ve diplomatik anlaşmazlıklar, hatta doğrudan çatışmalar gerçek bir olasılıktı.
Savaş sonrası millileştirme dalgası, dünya ekonomisi için önemli bir katalizör rolü oynadı. Devlet işletmeleri, yatırım için büyük meblağları harekete geçirmede öncülük etti ve gelişmiş ekonomiler genelinde hızlı iktisadi büyümeyi tetiklemeye yardımcı oldu:
“Kaynak tahsisinde kaçınılmaz verimsizlikler olsa da, yatırım öncelikleri üzerindeki siyasi kontrol açısından buna denk bir kazanç elde edildi. Millileştirilmiş mülkiyet seviyesi yüksek olan ülkeler, 1970’lere kadar özel sektör yatırımlarının daha fazla olduğu ekonomilere göre daha düşük performans göstermedi.”
1970’lerdeki üçüncü dalga: Gelişmekte olan ülkelerde millileştirmeler
Mulder, birinci ve ikinci millileştirme dalgalarının, “Batı ve Kuzey Atlantik ülkelerinin dünya ekonomisine hakim olduğu dönemde” gerçekleştiğini vurguluyor.
Savaşın ardından Avrupa imparatorluklarının dağılmasıyla egemen devletlerin sayısı da arttı ve BM’ye üye ülke sayısı 1945’teki 51 ülkeden 1970’e kadar 127’ye yükseldi.
Bu yeni ulusal ekonomiler, küresel iş bölümünde kendilerine bir yer edinmeye çalıştı ama birçok Latin Amerika, Afrika ve Asya’daki emtia ihraç eden ülke hâlâ yabancı sermayeye bağımlıydı.
Mulder’a göre iki “şok” millileştirmelerde bir artışa yol açtı: İlki, Bretton Woods sisteminin sona ermesiydi. Başkan Richard Nixon’ın Ağustos 1971’de doları devalüe etmesi, ihracat gelirlerini dolar cinsinden elde eden emtia üreticileri için bir şok yarattı.
Petrol üreticisi ülkeler, değer kaybeden dolardan daha fazla gelir payı elde etmek amacıyla yabancı sermayeli petrol şirketlerindeki hisselerini artırdı.
1973 petrol krizi, enerji ve maden fiyatlarında muazzam bir artışa neden oldu; bu da doğal kaynaklara sahip ülkeleri emtia patlamasından yararlanmaya heveslendirdi.
Mulder’ın aktardığı Stephen Kobrin’in araştırması, temellük sürecinin hızlandığını gösteriyor: Bu süreç 1975’te zirveye ulaşmış ve 28 ülke 83 millileştirme gerçekleştirmiş ki bu, ortalama olarak her dört günde bir millileştirme anlamına geliyor.
1971 ile 1980 yılları arasında, gelişmekte olan ekonomiler en az 26 milyar dolarlık yabancı mülkiyetindeki varlığı millileştirdi. Bu rakam, 1980 yılında gelişmekte olan dünyadaki toplam doğrudan yabancı yatırımın yüzde 11’ine denk geliyordu.
Mulder’a göre üçüncü millileştirme dalgası, öncekilerden daha geniş kapsamlı, daha uzun süreli ve söz konusu kaynaklar açısından daha değerliydi.
İlk millileştirmelerin başarısı, diğer ekonomileri de benzer müdahalelerde bulunmaya teşvik etöişti. Para ve enerji şoklarının yol açtığı enflasyon ise, sahiplere yapılan ödemelerin reel olarak daha ucuz hale gelmesi nedeniyle millileştirmeleri kolaylaştırdı.
Böylelikle Latin Amerika, Afrika ve Orta Doğu ekonomileri, 1970’ler boyunca kaynak temellerinin büyük bir kısmını millileştirebildi.
Öte yandan Mulder, tarihin en büyük millileştirme dalgasının, 1979’dan itibaren Federal Rezerv tarafından benimsenen daraltıcı para politikalarıyla sona erdiğini hatırlatıyor: Bu politikalar enflasyonu düşürdü ve küresel büyümeyi yavaşlattı.
Mulder’a göre 1970’lerdeki millileştirme dalgasının en önemli uluslararası iktisadi etkisi, yarattığı kamu borcu yüküydü.
Gelişmekte olan ekonomilerin çoğu yatırımcılara tazminat ödediği için dış borç yükümlülükleri arttı.
1980’lerin başında faiz oranları hızla yükseldiğinde, bu durum onları büyük refinansman risklerine maruz bıraktı ve Jamaika’dan Zaire’ye kadar uzanan bir dizi borç krizini tetikledi.
Sonraki yıllarda, sermaye piyasaları daha entegre hale geldikçe ve hükümetler kamu borcunu azaltmanın yollarını aradıkça, millileştirilmiş birçok varlık yeniden özelleştirildi.
2020’lerdeki dördüncü dalga:
Mulder’a göre mevcut millileştirme dalgası, 2008 küresel finans krizinin ardından ve birkaç büyük finans kurumunun acil olarak devralınmasıyla başladı.
Bu adımların çoğu, şirketlerin yeniden özel sektöre satılmasıyla geri alınsa da, 2010’ların sonlarından bu yana daha kalıcı millileştirmeler de yaşandı.
Bunlardan bazıları, 2020 COVID-19 salgını ve Ukrayna savaşıyla tetiklenen 2022 emtia fiyatlarındaki artış gibi büyük küresel arz ve talep şoklarına verilen tepkilerdi.
Diğer el koymalar ise “iklim değişikliği” gibi daha geniş kapsamlı sorunları ele almayı amaçlıyor. Örneğin, yenilenebilir teknolojiler için kullanılan minerallerin millileştirilmesi, ihracatçı ülkelerin fiyat avantajlarından yararlanmasını sağlayabilir.
Devralmaların bir başka türü ise “milli güvenlik” kaygılarını ve hükümetlerin stratejik rekabet açısından hayati öneme sahip kaynakları kontrol etme arzusunu yansıtıyor.
Mulder’a göre jeopolitik millileştirmeler, stratejik rakipler arasındaki doğrudan yabancı yatırımları daha riskli hale getirecek.
Fakat yazara göre bu, küresel iktisadi ve finansal entegrasyonu genel olarak azaltmayacak. Bunun yerine, “jeopolitik olarak uyumlu” bloklar içinde daha fazla ticaret, kredi ve yatırım akışı gerçekleşebilir; tarafsız devletler ise kendilerini güvenilir aracılar ve yatırım için güvenli destinasyonlar olarak konumlandırarak yabancı sermayeyi çekebilirler.
Yazar, millileştirme süreçlerinin “geniş kapsamlı dış ve iç faktörlere tepki verdikleri için” sıklıkla dalgalar halinde gerçekleştiğine dikkat çekiyor: Emtia fiyatları yükseldiğinde, ihracat gelirlerinden daha büyük bir pay elde etme olasılığı cazip hale gelir. Başarılı millileştirme örnekleri, bu tür politikaların diğer ülkeler için ne kadar kolay ve cazip olduğunu gösterir. Bu “örnekleme etkisi”, millileştirme süreçlerinin tarihsel olarak neden dalga benzeri, döngüsel hareketler halinde kümelendiğini açıklamaya yardımcı olur.
Mulder, değerlendirmesini şöyle sonlandırıyor:
“Hükümetler, tazminatlı satın alımların reel maliyetlerinin daha düşük olduğu enflasyon dönemlerinde daha kolay millileştirme yapabilirler. Gelgelelim sermaye hareketliliğinin artması, yatırımcılara daha fazla çıkış seçeneği sunarak ve hükümetleri kısıtlayan piyasa tepkilerini hızlandırarak genellikle millileştirmeleri dizginler. Tarihsel olarak yüksek sermaye piyasası entegrasyonuna rağmen günümüzde millileştirmelerin artması, devralmaları destekleyen güçlü makroekonomik ve jeopolitik güçlere ve jeoekonomik parçalanma çağında millileştirmelerin iktisadi siyasetin hayati bir aracı olduğu yönündeki artan siyasi inanca işaret ediyor.”



Diplomasi
Xi-Trump zirvesi öncesi beklentiler: Yatırımcılar en iyi ve en kötü senaryolara hazırlanıyor
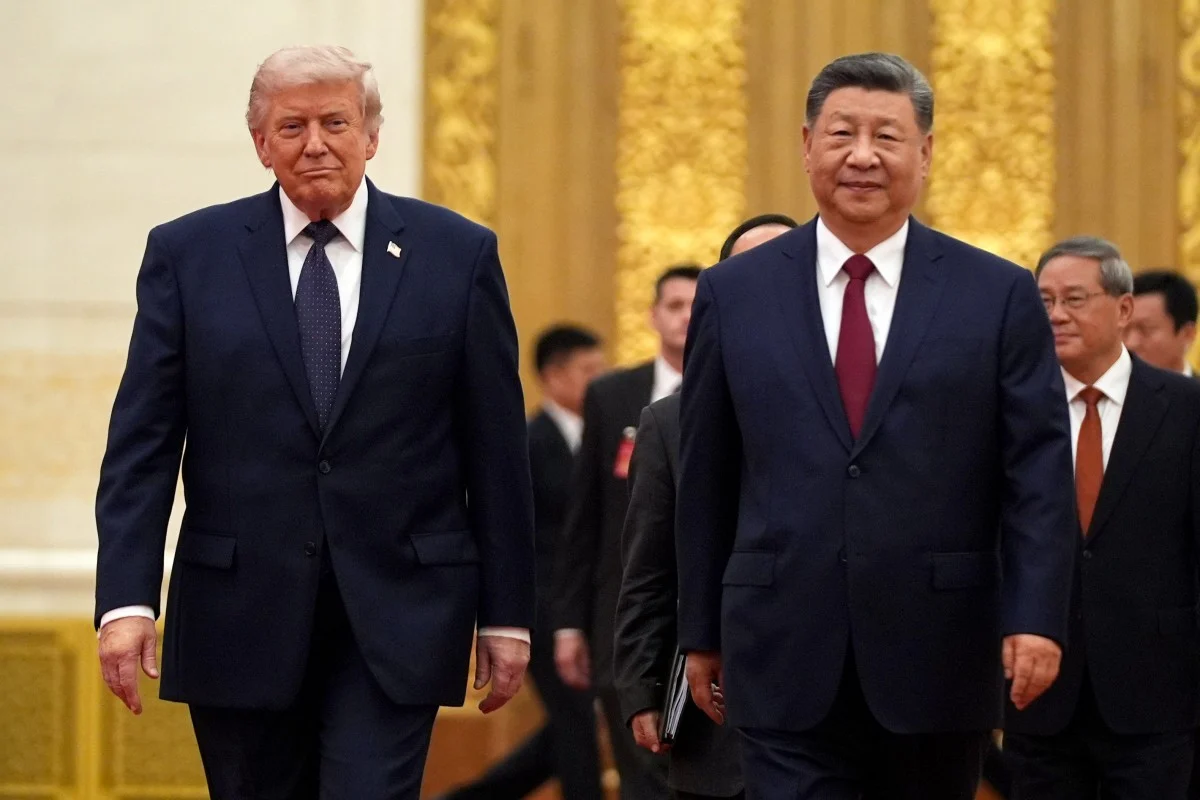
Liderler ticaret ateşkesini ve derinleşen teknoloji ayrışmasını yönetmeye çalışırken, Xi-Trump zirvesi öncesi gündemde gümrük vergilerinin düşürülmesi ya da Çin’e yeni yüzde 7,5’lik tarife uygulanması gibi olası sonuçlar var.
Çin Devlet Başkanı Xi Jinping’in gelecek hafta Washington’da ABD Başkanı Donald Trump ile bir araya gelmesi planlanıyor. Dünyanın en büyük iki ekonomisi arasındaki ilişkilerin mevcut durumuna dair önemli bir gösterge olarak görülen zirve yakından takip edilecek.
Trump’ın Tesla, Apple, Nvidia ve Boeing yöneticileri de dahil olmak üzere bir düzineden fazla üst düzey Amerikalı şirket yöneticisiyle birlikte mayıs ayında Pekin’e yaptığı ziyarette olduğu gibi, ekonomik konuların yine gündemin merkezinde olması bekleniyor. Masada, mevcut ateşkesin uzatılması, yüksek gümrük vergilerinde yeni indirimler yapılması ve Çin’in daha fazla Amerikan ürünü satın almasını sağlayabilecek anlaşmalar bulunuyor.
South China Morning Post, küresel finans kuruluşları ve politika analistlerinin değerlendirmeleri ışığında zirvenin olası sonuçlarına ilişkin bir tablo hazırladı:
Xi-Trump zirvesinden çıkacak sonuçlara ilişkin piyasa beklentisi nedir?
Bazı araştırma kuruluşlarına göre gelecek hafta perşembe günü yapılması planlanan görüşme için beklenti çıtası oldukça düşük.
Goldman Sachs’ın yatırımcılar arasında yaptığı son ankete göre, katılımcıların çoğu görüşmenin daha çok sembolik bir nitelik taşımasını bekliyor. Bununla birlikte Çin iç piyasasındaki yatırımcılar daha olumlu bir beklentiye sahip: Çinli yatırımcıların yüzde 38’i sınırlı da olsa ilerleme beklerken, bu oran denizaşırı yatırımcılarda yüzde 26’da kaldı.
Barclays ve BNP Paribas gibi finans kuruluşları, temel senaryoyu Çin-ABD ekonomik ilişkilerinde kontrollü bir istikrarlaşma ve istikrar taahhüdünün sürdürülmesi olarak tanımladı.
Muhtemel kazanımlar arasında 2025 yılında sağlanan gümrük vergisi ateşkesinin uzatılması ve daha önce verilen ticaret taahhütlerinin tamamlanması bulunuyor. Ancak bu, olumlu bir gelişme olsa da kapsamlı bir anlaşma anlamına gelmeyebilir.
Washington merkezli düşünce kuruluşu Brookings, 9 Eylül tarihli analizinde, Çin liderliğinin ABD-Çin arasındaki stratejik rekabeti kalıcı bir durum olarak gördüğünü ve uzun sürecek bu rekabet ortamında maliyeti en düşük seviyede tutabilecek bir istikrar dönemi kazanmak için zaman satın almaya çalıştığını belirtti.
En iyi senaryo ne olabilir?
Çin, ABD’den kritik ürünler satın alabilir ve iki taraf da geçen yıl karşılıklı olarak yüzde 100’ün üzerine çıkan yüksek gümrük vergilerini resmen azaltabilir.
İlerleme sağlanabilecek alanlardan biri, Trump’ın mayıs ayındaki Çin ziyaretinin ardından tarafların üzerinde anlaştığı yaklaşık 30 milyar dolarlık karşılıklı ticareti kapsayan ürünlerde gümrük vergilerinin düşürülmesi olabilir.
Çin Ticaret Bakanlığı perşembe günü yaptığı açıklamada, iki ülkenin ekonomi ve ticaret ekiplerinin ilgili konularda yakın iletişimi sürdürdüğünü ve gelişmelerin zamanı geldiğinde duyurulacağını bildirdi.
ABD tarafı da Çin’in daha önce verdiği Amerikan tarım ürünleri, enerji ve uçak satın alma taahhütlerinin devam ettirilmesine yönelik sinyaller verdi. Çin’in soya fasulyesi alımları bu yıl özellikle önemli bir anlaşmazlık konusu oldu.
ABD’nin ihtiyaç duyduğu ancak Çin’in önemli rezervlerine sahip olduğu kritik mineraller alanında tedarik zincirlerinin istikrara kavuşturulması konusunda da gelecek hafta ilerleme sağlanabilir.
En kötü senaryo ne olabilir?
Trump, daha önce gündeme getirdiği Çin’e yönelik yüzde 7,5’lik “aşırı kapasite tarifesi” uygulamasına yönelebilir.
Trump ayrıca, İran’ı destekleyen ülke ve kuruluşlara zarar vereceğini söylediği bir “ekonomik D-Day” yaptırım paketinden bahsetmişti. Bazı çevreler bu ifadeyle Çin’deki aktörlerin de kastedilmiş olabileceğini düşünüyor.
Teknoloji ilişkilerindeki gerilim daha da artabilir. BNP Paribas, Çin-ABD teknoloji ayrışmasının yapay zekâ alanına doğru genişlediği ve ABD’nin Çin’in gelişmiş yapay zekâ çiplerine ve modellerine erişimini sınırlamaya çalışması nedeniyle dünyanın iki ayrı teknoloji ekosistemine doğru ilerlediği uyarısında bulundu.
Pekin’in son dönemde uygulamaya koyduğu nadir toprak elementleri ihracat kısıtlamaları da ABD’yi tedirgin etmeye devam ediyor. Zirve öncesi değerlendirme yapan finans kuruluşları, bu konuda olumlu bir sonuç beklemiyor.
Zirvenin piyasalara etkisi ne olabilir?
Goldman Sachs’a göre, görüşmelerin olumlu sonuçlanması halinde denizaşırı yatırımcıların yüzde 46’sı, Çinli yatırımcıların ise yüzde 38’i Çin hisselerinde bir ay içinde orta düzeyde yükseliş bekliyor.
Yatırımcılar, döviz piyasalarında yuanın değer kazanma potansiyelinin sınırlı olacağını düşünüyor. Goldman Sachs, çoğu yatırımcının yuanın dolar karşısındaki değer artış hızının ekim sonuna kadar değişmeden kalmasını ya da yavaşlamasını beklediğini belirtti.
Zirvenin kötü sonuçlanması halinde ise BNP Paribas ve Barclays, yatırımcıların daha düşük getiri pahasına güvenli limanlara yönelmesini bekliyor. Kuruluşlar ayrıca Çin ve ABD teknoloji ekosistemlerinde faaliyet gösteren şirketlerin ölçek kaybı yaşayabileceğine dikkat çekti.
Goldman Sachs’ın anketine katılan yatırımcıların yaklaşık üçte ikisi, kasım ayında yapılacak ABD Kongre ara seçimlerinin ardından da Çin-ABD geriliminin genel olarak değişmeden kalacağını düşünüyor.
Katılımcıların yaklaşık yüzde 15’i ilişkilerde orta düzeyde iyileşme beklerken, yine yaklaşık yüzde 15’i orta düzeyde kötüleşme öngörüyor.
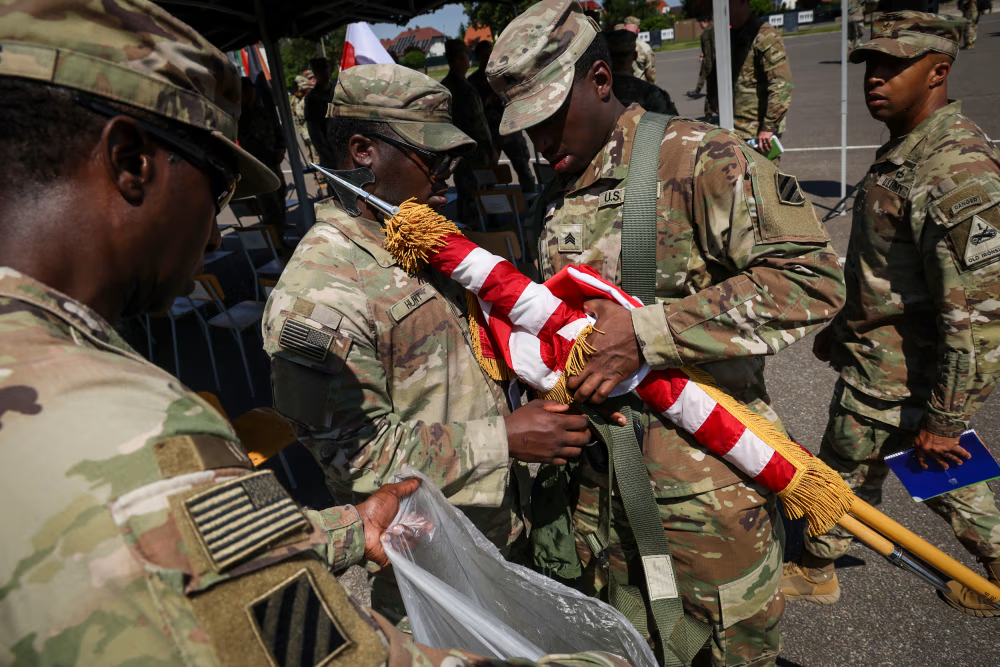
Pentagon, Avrupa’daki uçakları, gemileri, silahları ve on binlerce ABD askerini geri çekmeyi öngören radikal bir planı değerlendiriyor.
Bu azaltma, Avrupa’daki tüm ABD askerlerinin yaklaşık üçte birini, yani yaklaşık 25.000 kişiyi kapsayabilir.
Görüşmelerden haberdar olan bir ABD’li yetkili ve bir başka kaynak, bu sayının daha da fazla olabileceğini (40.000 askere kadar çıkabileceğini) belirtiyor.
Bu plan hayata geçirilirse, 1990’larda Soğuk Savaş’ın sona ermesinden bu yana Avrupa’daki 80.000 kişilik ABD askeri varlığında gerçekleştirilen en önemli küçülme olacak.
Böylesine dramatik bir küçülme ihtimali, her iki partiden Kongre üyelerini ve Avrupa hükümetlerini alarma geçirdi.
Böyle bir çekilme, Amerika’nın başlıca müttefikleriyle ilişkilerini kökten değiştirebilir ve Ukrayna ile Orta Doğu’da savaşların sürdüğü bu istikrarsız dönemde Avrupa ülkelerini yeni ortaklıklar kurmaya zorlayabilir.
Yetkililere göre, kesintilerden etkilenecek ülkeler arasında muhtemelen Almanya, İtalya ve İspanya yer alacak.
Bu üç ülke, Avrupa’daki ABD askerlerinin büyük bir kısmını barındırıyor ama tüm ülkelerin liderleri de İran’la savaş konusunda Başkan Donald Trump ile çatışmış durumda.
İkinci döneminin başından beri Trump ve yardımcıları, Avrupa’nın ABD’nin nükleer silah cephaneliğinin desteğiyle kendi savunmasında öncülük etmesi gerektiğini ve ABD kuvvetlerinin “Batı Yarımküre”deki Çin, İran ve uyuşturucu kartellerinden gelen daha acil tehditlerle mücadele etmek için gerekli olduğunu savunuyorlar.
Pentagon, Haziran ayında ABD ordusunun Avrupa’daki varlığına ilişkin altı aylık bir inceleme başlatıldığını duyurmuştu.
ABD’li ve Batılı yetkililere göre, Müttefik Kuvvetler Başkomutanı ve ABD Avrupa Komutanlığı Başkanı Hava Kuvvetleri Generali Alexus Grynkewich’in cuma günü Savunma Bakanı Pete Hegseth’e analizini sunması bekleniyor.
Grynkewich’in analizinde, muhtemelen Amerikan hava, deniz ve kara kuvvetlerinde ya da diğer kapasitelerde kesintiler yapılmasını ve Avrupa’daki bazı kuvvetlerin NATO’nun doğu kanadındaki ülkelere kaydırılmasını da içerebilecek dört eylem planı ana hatlarıyla belirtilecek.
Hegseth’e 6 Kasım’da nihai bir tavsiye sunulacak ve bu tavsiye daha sonra başkana iletilecek. Herhangi bir çekilme işlemi bu tarihten sonra gerçekleşecek.
Savunma Bakanlığı’ndan üst düzey bir yetkili ve diğer iki yetkiliye göre, henüz herhangi bir karar alınmadı.
Savunma Bakanlığı’ndan üst düzey bir yetkili yaptığı açıklamada, Hegseth’in “konumumuzun Başkan Trump’ın sağduyulu ‘Önce Amerika’ stratejisiyle uyumlu olmasını sağlamak” amacıyla Avrupa’daki kuvvetlere ilişkin altı aylık bir inceleme yürütmesini sağladığını belirtti.
Temmuz ayında Türkiye’de düzenlenen NATO zirvesi sırasında Trump, “NATO’dan çok hayal kırıklığına uğradığını” belirterek, ittifakın Amerikan gücünü takdir etmemesini bir kez daha eleştirmişti.
Trump, “Neden yüz milyarlarca dolar harcıyoruz da onlar bizim yanımızda değil?. Biz her zaman onların yanında olduk,” demişti.
Bir ay önce, Oval Ofis’te NATO Genel Sekreteri Mark Rutte ile yaptığı görüşmede Trump’a müttefiklerden ne istediği sorulduğunda, “Sadece sadık olmalarını istiyorum,” diye yanıt vermiş ve şöyle devam etmişti:
“Sadece sadakatlerini istiyorum. Paralarına ihtiyacımız yok. Hiçbir şeye ihtiyacımız yok. Dünyanın açık ara en güçlü ordusuna sahibiz, ama ben sadece sadakat istiyorum.”
Avrupa’daki ABD kuvvetlerinin azaltılmasına karşı çıkanlar, bunun NATO müttefiklerini savunmasız bırakacağını ve Rusya’nın saldırganlığını kışkırtacağını, dünyanın diğer bölgelerindeki ABD ortakları arasında şüphe tohumları ekeceğini ve ABD ordusunu, kuvvetlerini Orta Doğu veya Afrika’ya hızla sevk etmesini sağlayan lojistik merkezlerden mahrum bırakacağını savunuyor.
Avrupalı yetkililer, altı aylık gözden geçirmenin hem öncesinde hem de sonrasında Washington’dan, hükümetlerine uzun menzilli füzeler, uydu gözetimi ve havada yakıt ikmali tankerleri dahil olmak üzere uzun süredir yalnızca ABD tarafından sağlanan gelişmiş askeri yetenekleri geliştirmeleri için yeterli zaman tanıyacak, daha kademeli bir çekilme talep ettiler.
On yıllardır Avrupa’da ABD ordusu için bir dayanak noktası olan Almanya, çok sayıda ABD üssüne ev sahipliği yapıyor ve yaklaşık 36.000 askere sahip.
Mayıs ayında Pentagon, Almanya Şansölyesi Friedrich Merz’in şu sözlerini söylemesinin ardından, Almanya’dan 5.000 askeri çekme planlarını açıklamıştı.
İtalya, önemli ABD hava üslerine ve yaklaşık 12.000 askere ev sahipliği yapıyor. İspanya ise ülkenin güneyindeki İspanyol üslerinde önemli ABD hava ve deniz üslerine ev sahipliği yapıyor.
İtalya Başbakanı Giorgia Meloni’nin hükümeti, Mart ayında, İran’a yönelik olası saldırılar düzenleyecek ABD savaş uçaklarının, parlamento onayı olmadan Sicilya’daki bir üssü kullanmasına izin vermeyi reddetmişti.
İspanya hükümeti ise savaşın başlarında, ABD’nin İran’a yönelik hava saldırıları için askeri üslere erişim talebini reddederek Beyaz Saray’ı kızdırmıştı.
Avrupalı liderler, saldırı kararından önceden haberdar edilmedikleri için “tatsız” bir duruma düştüler.
Bazıları çatışmanın tırmanmasını istemediklerini belirterek, iktisadi sonuçlar konusunda endişelerini dile getirdiler.
Olası asker sayısında yapılacak kesintiler, sadece Demokratlar arasında değil, birçok üst düzey Cumhuriyetçi arasında da şimdiden derin endişe uyandırdı.
“25.000 kişilik asker sayısında yapılacak bir kesinti hiçbir şekilde kabul edilemez,” diyen bir Cumhuriyetçi kongre üyesi, bölgedeki Rus saldırganlığının giderek arttığına dair endişeler sürerken geçen yıl Almanya’dan iki rotasyonel tugay muharebe ekibinin çekilmesini örnek gösterdi ve “Rusya’yı caydırmak için ucuz yollara başvurulamaz,” dedi.
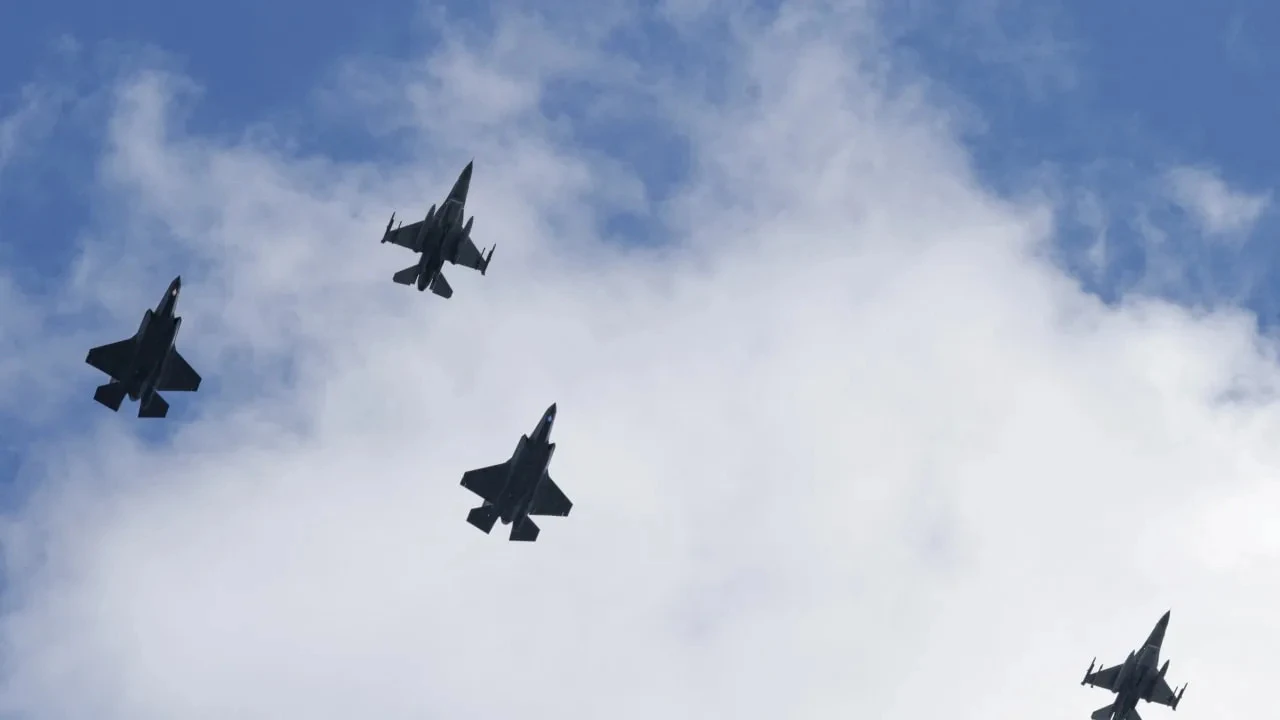
ABD yönetimi, Suudi Arabistan’a yaklaşık 25 milyar dolar değerinde 48 adet F-35 savaş uçağı satılmasını onayladı.
Satış hem ABD Kongresinde hem de İsrail’de tartışmaya yol açtı. Bazı ABD’li milletvekilleri, anlaşmanın hassas Amerikan askeri teknolojilerinin Çin’in eline geçmesi riskini doğuracağını savunuyor.
Anlaşmanın hayata geçirilebilmesi için uzun süredir satışa kuşkuyla yaklaşan Kongrenin de onay vermesi gerekiyor. Kongre süreci tamamlanmadan ABD’li savunma şirketleri Suudi Arabistan’la müzakerelere başlayamayacak.
Kongrede Çin endişesi
ABD’li milletvekilleri ve savunma yetkilileri, Suudi Arabistan’ın Pekin’le yakın askeri ve teknolojik ilişkileri nedeniyle satışa karşı çıkıyor.
Temsilciler Meclisi İstihbarat Komitesi üyesi Demokrat Raja Krishnamoorthi, anlaşmanın “Amerikan askeri teknolojisinin en değerli ve hassas unsurlarını Çin Komünist Partisinin erişimine açabileceği” uyarısında bulundu.
Benzer kaygılar daha önce Birleşik Arap Emirlikleri’ne yapılması planlanan F-35 satışını da sekteye uğratmıştı. BAE, Biden yönetiminin Abu Dabi-Pekin ilişkileri ve ülkede Huawei’nin 5G altyapısının kullanılması konusundaki itirazları üzerine 23 milyar dolarlık F-35 satın alma anlaşmasını Aralık 2021’de durdurmuştu.
Suudi Arabistan’a yönelik teklif ise Ensarullah öncülüğündeki Yemen’in Riyad’ın abluka ve saldırılarına karşılık vererek Babülmendep üzerindeki hakimiyetini genişlettiği bir dönemde gündeme geldi.
Suudi Arabistan İsrail’in F-35 kapasitesine yaklaşacak
Jerusalem Post’un aktardığına göre İsrailli bir yetkili, Washington’ın satış planı hakkında İsrail Başbakanlık Ofisini bilgilendirdiğini ileri sürdü. İsrail’in, F-35 satışına karşılık ABD’den yeni silah sistemleri içeren bir “telafi paketi” istemeye hazırlandığı belirtildi.
Satışın tamamlanması halinde Suudi Arabistan 48 adet F-35’e sahip olacak. Böylece Riyad, hâlihazırda envanterinde yaklaşık 50 F-35 bulunan İsrail’in kapasitesine yaklaşacak.
İsrail, Batı Asya’da F-35 kullanan tek ülke konumunda. ABD de uzun süredir İsrail’in bölgedeki diğer ülkeler karşısındaki “niteliksel askeri üstünlüğünü” koruma taahhüdünde bulunuyor.
Ayrıntılar hakkında bilgi sahibi bir kaynak Walla’ya, İsrail ordusunun bu üstünlüğü korumak amacıyla Batı Asya’daki başka hiçbir ülkeye F-35 verilmemesini tercih ettiğini söyledi.
Kaynak, anlaşma kısa süre içinde imzalansa bile Suudi Arabistan’ın ilk uçağı ancak beş yıl sonra teslim alabileceğini belirtti.
ABD Dışişleri Bakanlığı ise satış kararını duyurduğu açıklamada, “Önerilen teçhizat ve destek satışı bölgedeki askeri dengeyi değiştirmeyecek” ifadelerini kullandı.
İsrail ‘Adir’ uçaklarıyla üstünlüğünü koruduğunu savunuyor
İsrailli yetkililer, Suudi Arabistan’a yapılacak satışa karşı çıkmakla birlikte İsrail Hava Kuvvetlerinin diğer F-35 kullanıcıları karşısında hâlâ belirgin bir operasyonel üstünlüğe sahip olduğunu savunuyor.
Bu üstünlük, İsrail Hava Kuvvetleri ile pilotlarının son üç yılda edindiği kapsamlı operasyonel deneyimin yanı sıra İsrail yapımı silahların F-35’lere entegre edilebilmesinden kaynaklanıyor.
İsrail, F-35’in kendi ihtiyaçları doğrultusunda değiştirilen ve “Adir” adı verilen versiyonunu kullanıyor. Washington, İsrail yapımı silah sistemlerinin bu uçaklara entegre edilmesine izin veriyor.
İsrail ayrıca F-35’ler için yeni kabiliyetler geliştirilmesinde kullanılan özel bir Adir test uçağı işletiyor. Walla’nın haberine göre ABD’nin bile envanterinde bu tür bir test uçağı bulunmuyor.
İsrailli bir savunma yetkilisi de endişeleri azaltmaya çalışarak İsrail Hava Kuvvetlerinin üstünlüğünün “yalnızca makinelere değil, esas olarak insanlara dayandığını” söyledi.
İsrail’den yeni silah ve ortak üretim talebi
Suudi Arabistan’a F-35 satışının ve Batı Asya’daki silahlanma yarışının ardından İsrailli yetkililer, gelecekteki savunma anlaşmalarında ABD yönetimiyle farklı bir pazarlık stratejisi izlemeye hazırlanıyor.
İsrail’in Washington’dan bugüne kadar satışı reddedilen gelişmiş silah ve mühimmatları talep etmesi bekleniyor. Bunlar arasında sığınak delici ağır mühimmatlar, kayalık dağların derinliklerindeki yer altı hedeflerini vurabilecek sistemler, otonom saldırı sistemleri, insansız hava aracı sürüleri ve uzay tabanlı silah teknolojileri yer alıyor.
İsrailli yetkililer ayrıca gizli silah sistemlerinin geliştirilmesi ve üretiminde daha fazla rol üstlenmek istiyor.
İsrail’in talepleri arasında gelecekteki tehditlere karşı tasarlanan Arrow 4 ve Arrow 5 hava savunma sistemlerine ait önleme füzelerinin ABD ile birlikte geliştirilmesi ve üretilmesi de bulunuyor.
Bununla birlikte İsrail hâlihazırda üçüncü bir F-15 filosu ile ilave F-35 filolarının finansmanını sağlamakta zorlanıyor. Suudi Arabistan’a yapılacak satışın, Washington ile Tel Aviv arasındaki yeni silah ve finansman pazarlıklarını hızlandırması bekleniyor.

Kıyamete beş kala – 5: Kapitalist eskatolojinin ayartıları

Merz: ABD ile “koşulsuz” dostluk dönemi sona erdi

Xi-Trump zirvesi öncesi beklentiler: Yatırımcılar en iyi ve en kötü senaryolara hazırlanıyor

Güney Kore lideri Lee, ABD baskısına rağmen Ortadoğu’da savaşa dahil olmayacaklarını söyledi

Japonya Merkez Bankası faizleri 1995’ten bu yana en yüksek seviyeye çıkardı, yen değer kaybetti
 Avrupa2 hafta önce
Avrupa savunma sanayii Ukrayna’ya yetişemiyor
 Avrupa2 hafta önce
Koçbaşı olarak AfD
 Avrupa2 hafta önce
CDU, AfD’yi durdurmak için yeni göç planı hazırlıyor
 Ortadoğu1 hafta önce
İsrail Deniz Kuvvetleri Komutanı, Türkiye’yi tehdit etti
 Asya2 hafta önce
Çin’in HQ-17AE kısa menzilli hava savunma sistemi Pakistan’ın İHA savunmasını güçlendirecek
 Asya4 gün önce
DeepSeek mühendisi: “Gelecek ya komünizm olacak ya Cyberpunk”
 Dünya Basını2 hafta önce
Prof. Hanke: Washington’dan gelen hiçbir açıklamaya güvenemezsiniz
 Avrupa2 hafta önce
AfD, Saksonya-Anhalt’ta büyük bir farkla kazandı
