Asya
Japonya’nın borçlanma maliyetleri 30 yılın zirvesine çıktı

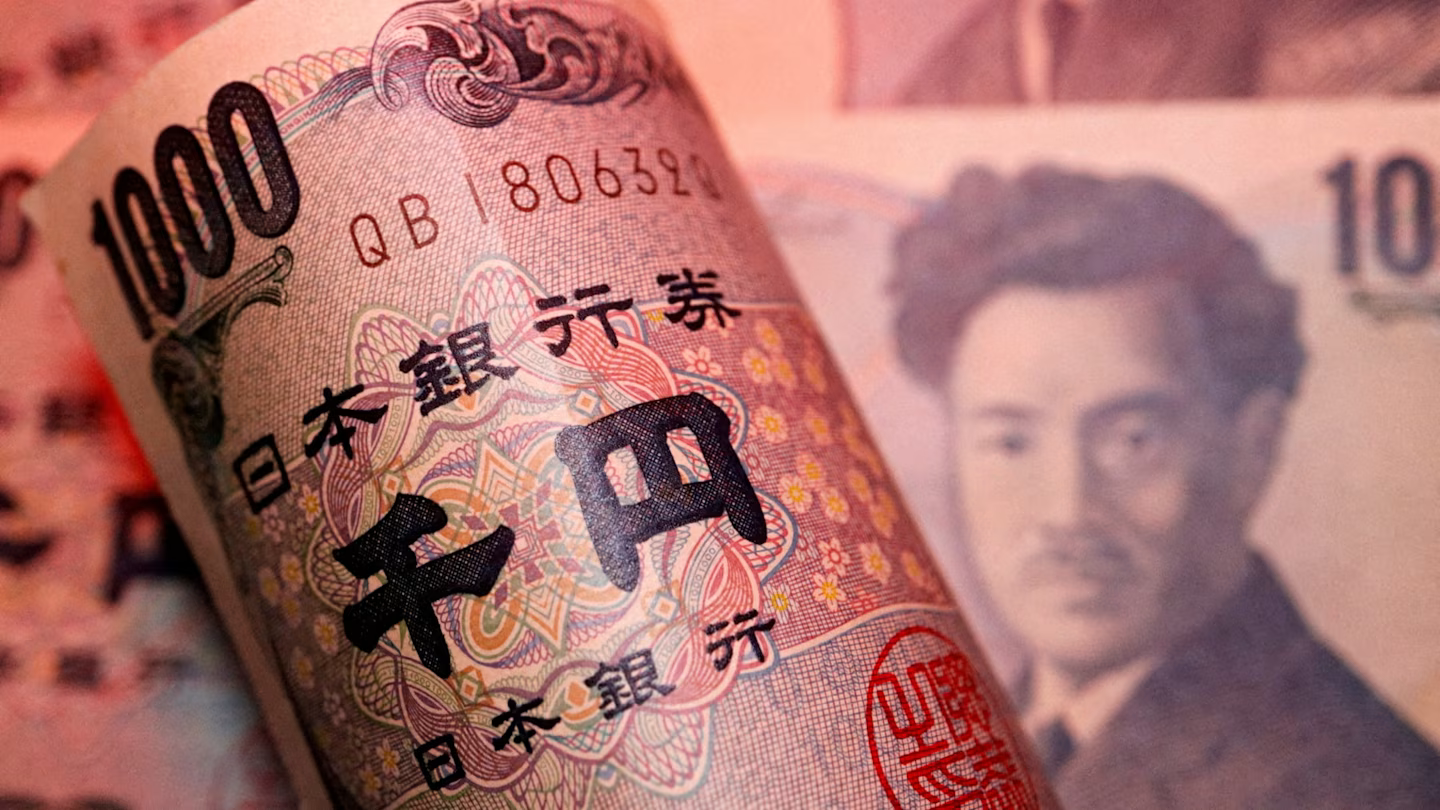
Japonya’nın borçlanma maliyetleri 30 yılın en yüksek seviyesine çıktı. Yatırımcılar, yenin değer kaybı ve 2 trilyon dolarlık uzun vadeli harcama planının ülkenin devasa borçları üzerindeki etkisi konusunda endişeli.
Bu yıl Japon devlet tahvillerinde yaşanan sert satış dalgası, ülkenin gösterge niteliğindeki 10 yıllık tahvil getirisini çarşamba günü yüzde 2,87’ye taşıdı. Bu, 1996’dan bu yana görülen en yüksek seviye oldu.
Financial Times’a konuşan yatırımcılara göre, Başbakan Sanae Takaichi’nin politikaları —14 yıla yayılan 2,3 trilyon dolarlık harcama planı merkezli yaklaşımı— uzun vadeli borçlanma araçlarındaki satışları körüklüyor. Bazı yatırımcılar ayrıca, geçen ay faiz oranlarını yüzde 1’e çıkaran Japonya Merkez Bankası’nın enflasyonun gerisinde kalmasından ve enflasyonun yüzde 2’lik hedefin üzerine çıkmasına izin vermesinden kaygı duyuyor.
Aberdeen Investments yatırım direktörü Alex Everett, “Japonya Merkez Bankası’nın ilave faiz artırımları konusunda temkinli kalması, yenin süren zayıflığı ve maliye politikasına ilişkin kaygıların birleşimi, Japon devlet tahvili getiri eğrisinin uzun vadeli bölümünü özellikle kırılgan hale getirdi,” dedi.
Piyasanın uzun vadeli risklere ilişkin kaygısı, yatırımcıların Japonya’ya 10 yıl vadeli borç vermek için iki yıllık vadeye kıyasla talep ettiği risk priminde de görülüyor. Bu prim, nisan ayında 1 puanın altındayken bugün 1,4 puana yükseldi. Aynı dönemde ABD ve Almanya gibi diğer büyük tahvil piyasalarında bu prim yatay seyretti ya da geriledi.
Yatırımcılar, Japonya’nın borçlanma maliyetlerindeki artışın, GSYH’nin yüzde 200’ünden fazlasına denk gelen büyük kamu borcu üzerinde baskı yarattığı uyarısında bulunuyor. Ülkenin 30 yıllık tahvil getirisi bu yıl yüzde 4’ün üzerine çıktı ve mayıs ayında gün içi işlemlerde görülen yüzde 4,2’lik rekor seviyeye yakın seyrediyor.
Yatırımcılar, Japonya Merkez Bankası’nın politika faizini negatifte tuttuğu ve büyük miktarlarda devlet tahvili aldığı uzun yıllar boyunca Japon borçlanma araçlarına güçlü ilgi göstermişti. Ancak para politikasının sıkılaşmasıyla bu tablo değişiyor.
Aegon Asset Management baş yatırım yetkilisi Stephen Jones, “Yaşanan senaryo, Japonya’nın dünyanın en büyük kamu borcu yükünü, paranın sonsuza kadar bedava kalacağı varsayımı üzerine inşa etmiş olmasını yansıtıyor,” dedi.
Jones, “Piyasa şimdi bu varsayımı sert biçimde geri çekiyor… Tokyo, geçmişin borçlarını yeniden finanse etmek ve geleceği, bir nesildir ödemediği fiyatlardan fonlamak zorunda,” ifadelerini kullandı.
Japonya’yı yakından izleyen uzmanlar, hükümetin borçlanma maliyetlerinin gelirlerinden daha hızlı artmaya başlayabileceğinden ve bunun borç dinamiklerini daha da kötüleştirebileceğinden endişe ediyor. Société Générale faiz stratejisti Stephen Spratt bu değerlendirmeyi yaptı.
Spratt, “Bize göre kırılma noktası, 10 yıllık tahvil getirisinde yüzde 3’ün biraz üzeri. Ancak insanlar yüzde 3’e geldiğinde soru sormaya başlayacak,” dedi. Tahvil getirileri fiyatlarla ters yönde hareket eder.
Fon yöneticilerinin bu yıl dikkatini çeken bir diğer gelişme, Japonya’nın para birimi ile devlet tahvili fiyatlarının aynı anda düşmesi oldu. Bu ikisi, faiz beklentilerine bağlı olarak çoğu zaman ters yönde hareket eder. Yen, Japonya Merkez Bankası’nın son aylarda para birimini desteklemek için yaptığı tekrarlanan müdahalelere rağmen geçen ay 40 yılın en düşük seviyesine geriledi. Enflasyon ise geçen ayki Japonya Merkez Bankası toplantısı öncesinde yüzde 1,5’e yükseldi.
Aviva Investors sabit getirili varlıklar birimi başkanı Fraser Lundie, “Enflasyon artık ihmal edilebilir düzeyde değil, kamu borçlanması hâlâ yüksek ve Japonya Merkez Bankası para politikasını normalleştirmeye devam ediyor,” dedi. “Bu kombinasyon, piyasayı uzun yıllardır olmadığı kadar mali dinamiklere duyarlı hale getirdi” diye ekledi.
Japonya’nın deflasyon döneminde yıllarca süren varlık alımları ve düşük politika faizleri, Japon devlet tahvili getirilerini sıfıra yakın ya da sıfırın altında tutmuştu. Bu dönem, Japonya Merkez Bankası’nın kamu tahvili piyasasının çok büyük bir bölümüne sahip olmasıyla sonuçlandı.
İngiltere Merkez Bankası ve ABD Merkez Bankası gibi diğer büyük merkez bankalarının aksine Japonya Merkez Bankası tahvil alımlarına devam ediyor. Bu durum, Japonya’nın büyük kamu borcunun sürdürülebilir kalmasına yardımcı oldu.
Japonya’nın net borcu, ülkenin sahip olduğu önemli varlıklar hesaba katıldığında, GSYH’nin yaklaşık yüzde 100’üne daha yakın. Bazı uzmanlar bunun borç endişelerini hafiflettiğini belirtiyor.
Bununla birlikte, yetkililerin tahvil piyasasındaki satış dalgasına duyarlılığının bir işareti olarak Japonya Merkez Bankası, geçen ayki toplantısında, gelecek yıl aylık tahvil alımlarını azaltmayı durduracağını ve bunun yerine alımları ayda yaklaşık 2 trilyon yen, yani 12,5 milyar dolar düzeyinde sabitleyeceğini açıkladı.
Goldman Sachs kıdemli ekonomisti Tomohiro Ota, Japonya’nın “kısır döngüye” girebileceği uyarısında bulundu. Bu senaryoda mali endişeler faiz ödemelerini artıracak, bu da bütçe üzerindeki baskıyı daha da ağırlaştıracak.
Bazıları ise Japonya’nın “mali baskınlık” olarak adlandırılan bir duruma sürüklendiğinden kaygı duyuyor. Bu durumda politika yapıcılar faizleri yapay biçimde düşük tutar ve enflasyonun hükümet borçlarını eritmesine izin verir. MUFG’den Lee Hardman, Japonya Merkez Bankası’nın faiz artırımları konusundaki temkinli tutumunun böyle bir strateji izlendiği “algısını” beslediğini söyledi.
Bazı kurumsal yatırımcılar, Japon devlet tahvili getirilerinde yaşanacak sert bir yükselişin diğer kamu tahvili piyasalarından sermaye çekebileceğinden ve bunun küresel ölçekte tahvil getirilerini yukarı taşıyabileceğinden endişeli. Böyle bir gelişme, uzun vadeli borçlanma maliyetlerinin bu yılın başlarında onlarca yılın en yüksek seviyelerine çıktığı İngiltere gibi ülkelerde baskıyı daha da artırabilir.
Almanya merkezli Allianz’ın baş yatırım yetkilisi Ludovic Subran, “Risk şu: Bunun küresel bir satış dalgası yaratması,” dedi. Subran, bunun küresel piyasalarda potansiyel stres yaratan “bir katman daha” olduğunu ekledi.






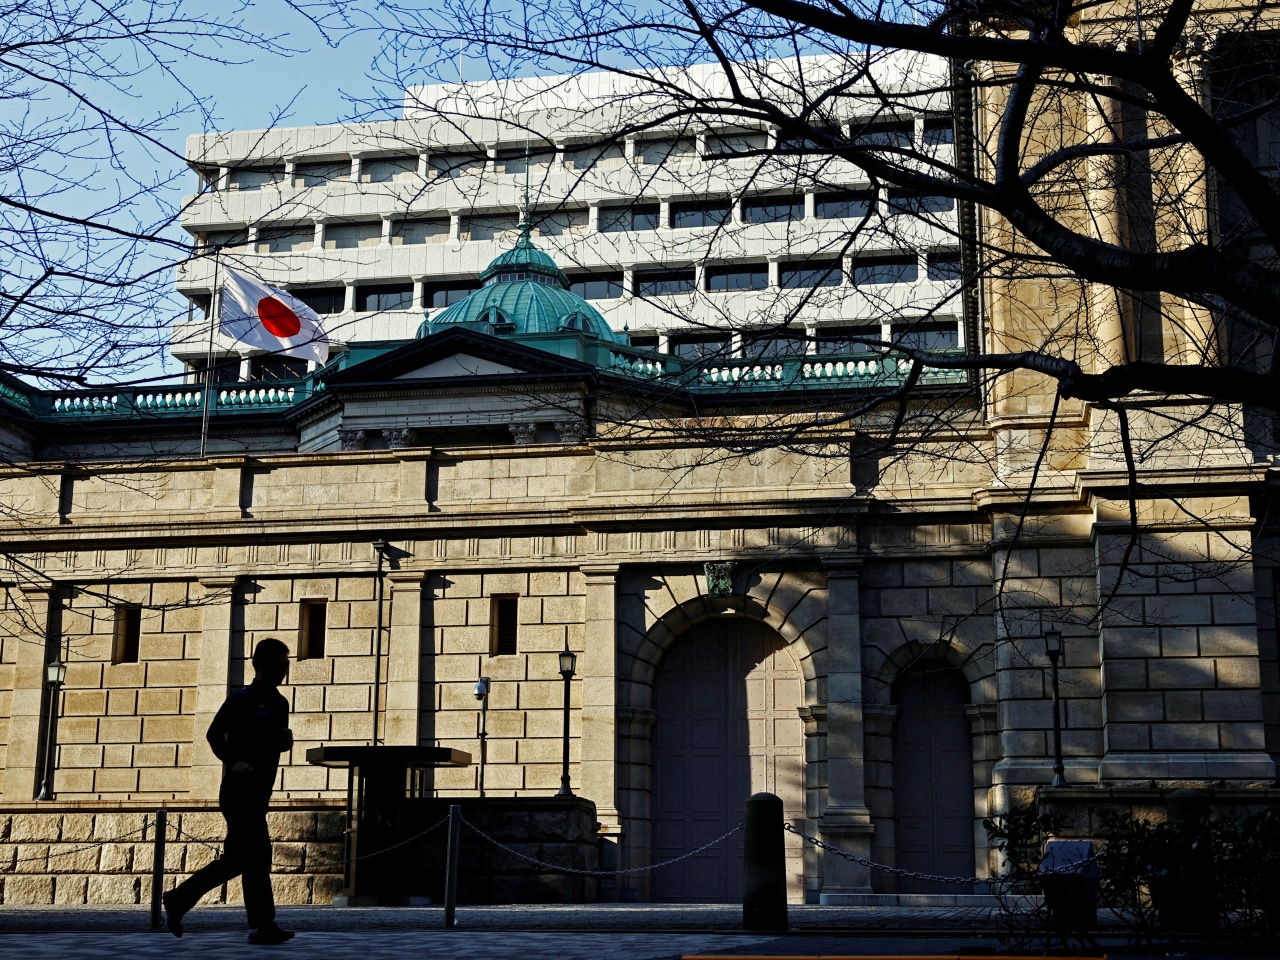
Japonya Merkez Bankası’nın ekim toplantısında yüzde 1,25’lik politika faizini değiştirmemesi, ardından aralık ayında yeniden artırıma gitmesi bekleniyor. Ankete katılan ekonomistlerin yüzde 83’ü borçlanma maliyetlerinin 18 Aralık’ta yükseltileceğini öngörürken, üç ayda bir faiz artışı bekleyenlerin oranı yüzde 67’ye çıktı.
Japonya Merkez Bankası’nın (BOJ) 30 Ekim’de tamamlanacak faiz toplantısında borçlanma maliyetlerini değiştirmeyerek yüzde 1,25 seviyesinde sabit tutması bekleniyor.
Yeni bir ankete katılan ekonomistlerin hiçbiri ekim toplantısında artış öngörmezken, piyasa gözlemcilerinin yüzde 80’den fazlası bir sonraki faiz artırımının aralık ayında geleceğini tahmin ediyor.
Japan Times gazetesinin aktardığı anket sonuçlarına göre ekonomistlerin yüzde 83’ü, bankanın 18 Aralık’ta sona erecek toplantıda politika faizini mevcut yüzde 1,25 düzeyinden yukarı çekeceğini öngörüyor.
Bir önceki ay yapılan ankette aralık ayında artış bekleyenlerin oranı yalnızca yüzde 35 seviyesinde kalmış, en yaygın beklenti ocak ayı olarak öne çıkmıştı.
Son veriler aynı zamanda katılımcıların yüzde 67’sinin bankanın her üç ayda bir faiz artırmasını beklediğini ortaya koyuyor.
Önceki ankette yüzde 46 olan bu oran, BOJ’un eylül ayında üç ay içinde ikinci kez faiz artırarak 1990’dan bu yana en hızlı sıkılaşma temposuna ulaşmasının ardından aynı hızı koruyacağı beklentisine işaret ediyor.
Ekonomistler, ekim ayındaki buluşmanın ana odağının ana enflasyonun yüzde 2’lik hedefe ulaşıp ulaşmadığına ilişkin BOJ değerlendirmesi olacağını belirtiyor.
Banka, 2013 yılında fiyat istikrarı hedefini belirlemesinden bu yana hedefe ulaşıldığını resmen ilan etmedi.
Daiwa Araştırma Enstitüsü Başekonomisti Keiji Kanda ankete verdiği yanıtta, hedefin yakalanması halinde sürecin değişeceğini belirterek “Hedefe ulaşılırsa bundan sonraki zorluk, enflasyonu sağlam bir şekilde yüzde 2’ye çıpalamak amacıyla parasal genişlemenin derecesini ayarlamak olacaktır” değerlendirmesini yaptı.
Kanda, faiz artışlarının aralık ve mart aylarında gerçekleşmesini bekliyor.
Başkan Kazuo Ueda liderliğindeki kurul, yaklaşık bir ay önce borçlanma maliyetlerini yüzde 1,25’e yükselterek yüzde 1,1 ile yüzde 2,5 arasında tahmin edilen nötr faiz aralığına ilk adımı atmıştı.
Bu adım, mevcut artış döngüsünde faizlerin nerede zirve yapacağına yönelik piyasa ilgisini artırdı.
Son ankette nihai faiz oranına ilişkin medyan beklenti yüzde 1,75 seviyesinde kaldı.
Bazı ekonomistler ise Başbakan Sanae Takaichi hükümetinin bankanın faiz artırım patikası önünde potansiyel engeller yaratabileceğine dikkat çekiyor.
Takaichi ekonomik büyümeyi desteklemek amacıyla parasal genişlemenin sürdürülmesini savunmasıyla tanınırken, ABD Hazine Bakanı Scott Bessent yakın zamanda Japonya’ya reflasyonist politikalardan vazgeçme çağrısında bulundu.
Bu çağrıyı Takaichi ve kabine üyelerinin reflasyon peşinde koşmadıklarını dile getirdiği çok sayıda açıklama izledi.
Ankete göre ekonomistlerin yaklaşık üçte ikisi, gelen bu açıklamalar doğrultusunda Takaichi hükümetinin BOJ’un faiz artırımlarına yönelik tutumunu yumuşattığı görüşünde birleşiyor.
Mitsubishi UFJ Morgan Stanley Menkul Değerler Baş Tahvil Stratejisti Naomi Muguruma, “Başbakanlık muhtemelen yeni faiz artışlarını pek hoş karşılamıyor. Yine de özellikle ABD ile ilişkiler nedeniyle şimdilik kenarda durup bunları zımnen kabul etmesi muhtemel görünüyor” ifadelerini kullandı.
Ueda’nın eylül ayındaki faiz artırımı kararı, her ikisi de Takaichi tarafından seçilen kurul üyeleri Toichiro Asada ve Ayano Sato’nun karşı oylarıyla karşılanmıştı.
Bu muhalefet yenin değer kaybetmesine katkı sağlarken kurul içi oylamaları banka takipçilerinin odağında tutmaya devam ediyor.
SMBC Nikko Menkul Değerler Baş Piyasa Ekonomisti Yoshimasa Maruyama ise şahin tutumuyla bilinen kurul üyesi Hajime Takata’nın bu toplantıda art arda faiz artırımı çağrısı yapma ihtimali gördüğünü ifade ediyor.
Anket sonuçlarına göre BOJ takipçileri, ekim ayındaki politika metniyle birlikte yayımlanacak çeyreklik ekonomik görünüm raporunda bankanın enflasyon projeksiyonunun, gelecek mali yıla dair küçük bir yukarı yönlü revizyon dışında büyük ölçüde korunmasını bekliyor.
Morgan Stanley MUFG Menkul Değerler Başekonomisti Takeshi Yamaguchi konuya ilişkin olarak “BOJ’un ana enflasyonun yüzde 2 civarına ulaştığını belirtmesi muhtemel. Bankanın bu ay politikayı değiştirmemesini bekliyoruz ancak bu muhtemelen şahin bir bekle-gör tutumu olacaktır” dedi.
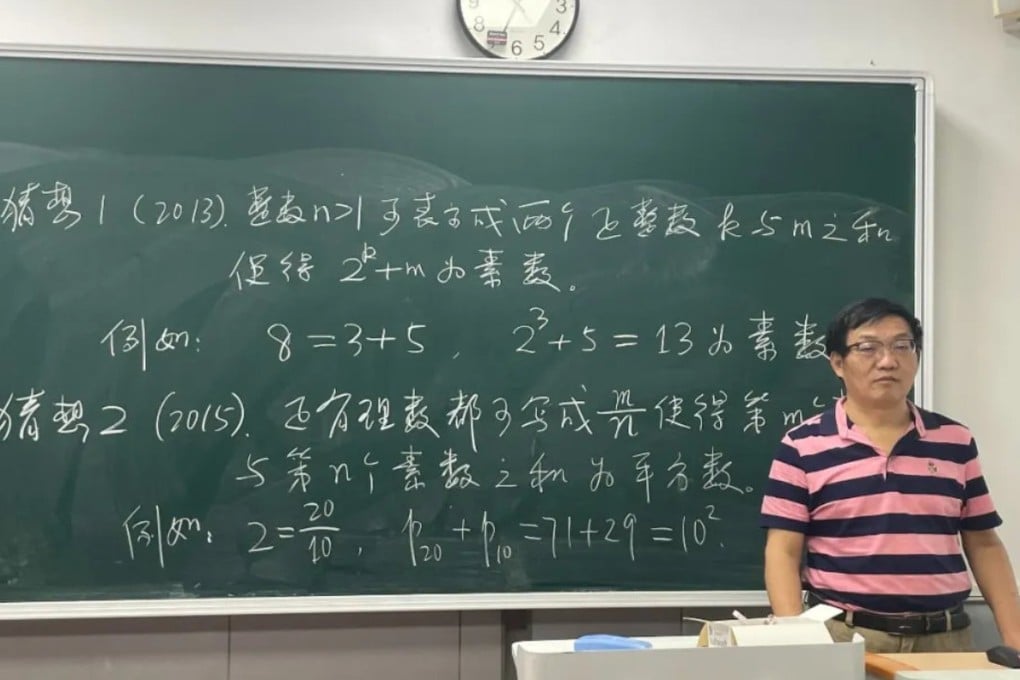
Çinli matematikçi Sun Zhiwei, çözülmemiş binden fazla hipotezi 400 sayfalık derlemede toplayarak bazı problemlerin kanıtı için maaşından ödül vadetti. Yapay zekayı araştırmalarında yardımcı olarak kullanan Sun, meslektaşlarına panik yapmama çağrısında bulunurken 25 Fields Madalyası sahibi matematikçi modellerin sektöre zarar verebileceği uyarısında bulundu.
Çin’deki Nankin Üniversitesi profesörlerinden matematikçi Sun Zhiwei, binden fazla çözülmemiş hipotezi içeren 400 sayfalık derleme yayımlayarak bilim dünyasına bu problemleri kanıtlama çağrısı yaptı.
South China Morning Post gazetesinin haberine göre Çinli araştırmacı, bu yıl çıkan derlemedeki bazı problemlerin çözümü için kendi maaşından para ödülü vadetti.
Yapay zekayı araştırmalarında rutin hesaplamaları otomatikleştiren, yeni yöntem ve teoriler geliştirmeye odaklanmayı sağlayan faydalı bir yardımcı olarak niteleyen Sun, sistemi “oldukça bilgili, çalışkan ve akıllı bir yüksek lisans öğrencisine” benzetti.
Karmaşık matematiksel problemleri çözerken teknolojiyi bizzat yönlendirdiğini belirten profesör, modelin üzerinde çalıştığı problemin henüz çözülmediğini anlayıp işlemi reddetmesini önlemek için sistemin internet bağlantısını kapalı tuttuğunu kaydetti.
Hesaplama araçlarına 2005 yılında ilgi duymaya başlayan ve 2009’da binlerce özel durumu test etmesine imkan tanıyan Mathematica programında uzmanlaşan Sun, bilimsel gelişimin yalnızca cevap bulmaya değil, merak duygusuna ve yeni sorular ortaya koyma becerisine dayandığı değerlendirmesini yaptı.
Hakikati aramak amacıyla çalışan matematikçilerin yapay zekadaki ilerlemeden endişe duymaması gerektiğini vurgulayan Sun, “Yapay zekanın her matematiksel problemi çözmeye gücü yetmez, dolayısıyla matematikçilerin paniğe kapılması gerekmiyor” dedi.
Madalya sahibi 25 matematikçi ortak uyarı mektubu yayımladı
Akademik dünyadaki tartışmalar ise farklı bir boyutta sürüyor. Fields Madalyası sahibi 25 matematikçi, eylül ayında yayımladıkları açık mektupta yapay zekadaki kontrolsüz yönelimin matematik bilimine zarar verebileceği uyarısını dile getirdi.
Geliştirici şirketlerin modelleri yalnızca bilinen problemleri çözme performansı üzerinden ölçtüğünü savunan araştırmacılar, bilim insanları için asıl değerli olan unsurun yeni yöntem ve fikirler geliştirmek olduğunu kaydetti.
Yapay zekanın araştırmaları hızlandırabileceğini kabul eden bilim insanları, sistemler aracılığıyla elde edilen sonuçların aceleyle yayımlanmasının içeriklerin sağlıklı analizini zorlaştırabileceğine, yazarlık hakkının tespitini güçleştirebileceğine ve intihallerin ortaya çıkarılmasını engelleyebileceğine dikkat çekti.
Mektuptaki itirazların öncesinde OpenAI, geliştirdiği dahili modelin “milenyum problemleri” arasında sayılan Navier-Stokes denklemlerinin çözümlerinin varlığı ve pürüzsüzlüğü problemini çözdüğünü açıklamıştı.
New York Üniversitesi Profesörü Tristan Buckmaster, OpenAI şirketini, Anthropic bünyesinde görev yapan matematikçi Levent Alpöge ile yürüttükleri ortak projenin çıktılarını kullanmakla itham etti.
Buckmaster, OpenAI şirketinin kendilerine sonucu yayımlamak için çeşitli seçenekler sunduğunu ve Alpöge’nin yazar kadrosundan çıkarılmasını iki kez talep ettiğini öne sürdü.
Şirketin iddia ettiği kanıtı görmediğini ve OpenAI Codex sistemindeki taslaklarının izinsiz kullanıldığını doğrudan iddia etmediğini de ekleyen Buckmaster, “Ben yalnızca bana ne söylendiğini, ne zaman ve ne teklif edildiğini aktarıyorum” açıklamasını yaptı.
The Washington Post’un altı kaynağa dayandırdığı habere göre Pentagon, Çin’e karşı ekonomik savaş için girişimci ve özel sektör çalışanı kimliğiyle çalışacak gizli bir ajan ağı kurmayı planlıyor. Programı CIA’de 39 yıl çalışmış Tom Rakusa yönetiyor, girişim ise henüz planlama aşamasında.
ABD Savaş Bakanlığı’nın (Pentagon), Çin ve ABD’nin diğer rakiplerine karşı yürütülecek ekonomik savaş için derin örtü altında çalışacak geniş bir ajan ağı kurmayı planladığı ortaya atıldı.
The Washington Post, girişimden haberdar olan altı kaynağa dayandırdığı haberine göre plan henüz hayata geçmiş değil. Gazeteye göre girişim planlama aşamasında. Pentagon ise böyle bir girişimin varlığını reddediyor.
Habere göre ajanlar girişimci ya da özel sektör çalışanı kimliğiyle hareket edecek ve ABD hükümetiyle bağlarını gizleyecek. Ağın görevi ekonomik istihbarat toplamak ve Çin’e karşı mücadele etmek olacak.
Programı, CIA’de 39 yıl çalışmış Tom Rakusa yönetiyor. Rakusa, Savunma Bakan Yardımcısı Steve Feinberg’in kıdemli danışmanı olarak görev yapıyor.
Ajan ağı fikri, Donald Trump yönetiminin diğer ülkelerle ekonomik rekabeti sertleştirme yönündeki daha geniş politikasının parçası olarak değerlendiriliyor.
ABD bugün de gümrük vergilerine, ihracat denetimine ve stratejik sektörlere yatırıma başvuruyor, ekonomik istihbarat toplama faaliyetlerini de artırıyor.
The Washington Post‘a göre yeni girişim, Pentagon’un Trump yönetimindeki ağırlığının arttığını gösteriyor. Bakanlık şu sıralar 1,5 trilyon dolarlık rekor bir bütçe almak için çabalıyor.
Ticaret savaşı Trump’ın Beyaz Saray’a dönüşüyle yeniden kızıştı
Donald Trump’ın Beyaz Saray’a dönmesiyle ABD ile Çin arasındaki ticari çekişme yeniden alevlendi. Washington Nisan 2025’te Çin mallarına uyguladığı gümrük vergilerini yüzde 145’e kadar çıkardı, Pekin de yüzde 125’e varan tarifelerle karşılık verdi.
ABD Dışişleri Bakanı Marco Rubio mayısta Çin’i Washington’ın karşısındaki başlıca jeopolitik sınama olarak tanımladı. Rubio, savaştan kaçınmak için iki tarafın çıkar çatışmasını yönetmesi gerektiğini söyledi.
Çinli uzman Zheng Yongnian ise temmuzda ABD’yi küçümsemenin “ölümcül bir hata” olabileceği uyarısında bulunmadı, bunu açıkça dile getirdi.
Zheng’in değerlendirmesine göre ABD, doların rolü, askeri üstünlüğü ve teknolojik avantajları sayesinde liderliğini koruyor.
Taraflar yine de haziranda ateşkes ilan edip gümrük vergilerini düşürme konusunda anlaştı. 2026 sonbaharında ABD ve Çin ticari ateşkesi 10 Ocak 2027’ye kadar uzattı.
ABD Hazine Bakanı Scott Bessent, uzatmanın taraflara ekonomik meseleleri görüşmek için daha fazla zaman tanıyacağını söyledi.
Ticaret anlaşmaları iki ülke arasındaki stratejik çelişkileri ortadan kaldırmıyor. Financial Times yazarı Rana Foroohar, iki ülkenin ticari, teknolojik ve jeopolitik nüfuz yarışını 19. yüzyılda Rus ve İngiliz imparatorlukları arasındaki “Büyük Oyun”a benzetti.
Foroohar, Çin’in avantajları arasında gemi inşası ve ticari denizcilikteki konumunu, ayrıca yurtdışındaki limanlarda giderek genişleyen varlığını saydı.

Peter Thiel’dan Trump’a İran tepkisi: “Bu savaşı başlatmamalıydık”

Hindistan, Avrupa’ya mühimmat ihracatını yüzde 1600’den fazla artırdı

İrlanda’da kamu spotu: Toruna sarılmadan önce izin alma çağrısı yapıldı

Axel Springer, Avrupa’daki TikTok hisselerine talip oldu

Japonya Merkez Bankası ekimde faizi sabit tutacak, aralıkta artış bekleniyor
 Dünya Basını2 hafta önce
Eski CIA analisti Johnson: Trump İran’a girerse Çanakkale’deki Churchill gibi yenilir
 Asya2 hafta önce
Güney Kore, Kiev Büyükelçisini geri çağırdı
 Amerika2 hafta önce
Brezilya’da ikinci tur süreci nasıl işleyecek?
 Asya2 hafta önce
Endonezya’nın yeni iş yasası işçileri memnun etti, iş dünyasını endişelendirdi
 Amerika3 gün önce
Senatör Sanders: Silikon Vadisi zenginleri “korkunç bir plan” üzerinde çalışıyor
 Dünya Basını2 hafta önce
Nükleer bilimci Hughes: Bölgesel nükleer savaş bile dünya genelinde üç milyar insanı aç bırakır
 Dünya Basını1 hafta önce
İngiliz diplomat Crooke: Suudi Arabistan’da asıl çöküş içeriden gelecek
 Dünya Basını2 hafta önce
Brezilya’da Bolsonaro rüzgarı ve Lulismonun sınırları
