Avrupa
Bir mitin çöküşü: Ücret artışı enflasyona yol açmıyor


Almanya’nın en büyük işçi sendikası, IG Metall, geçen Kasım ayında yüzde 5,2’lik ücret artışını kabul edince para politikalarını belirleyenler derin bir oh çekti. Financial Times’ın anlaşma haberini sunuşunda dediğine göre, merkez bankalarının sakıncalı ücret-fiyat sarmalı endişeleri nihayet hafiflemişti.
Ücret artışlarının fiyat artışlarına (ve dolayısıyla enflasyona) yol açacağı korkusu hayli yaygın. Sadece Almanların değil, İngilizlerin de aynı endişeyle yaşadıklarını görüyoruz. Bank of England Başkanı Andrew Bailey, ücret pazarlığının “dizginlenmesi” gerektiğini, yoksa işlerin kontrolden çıkacağını söylüyor. Barack Obama döneminde Ulusal Ekonomi Konseyi Direktörlüğü yapan Jason Furman da net: Ücretlerin artması fiyatları da artırır. Furman’a göre bu “temel mikroduyu ve sağduyu”dur.
Avrupa Merkez Bankası Başkanı Christine Lagarde, Avrupa’da faiz artırımına devam edip etmeyeceklerini görmek için ücretlerin artışına bakacaklarını söylemişti. Aynı Lagarde, geçen Mayıs ayında banka çalışanlarının ücret artışlarını tüketici fiyat artışına bağlamak istemelerini reddetmiş ve bunun “makbul ve istenilen olmadığını” yazmıştı.
Enflasyon düzeyinde ücret artışlarına şüpheyle yaklaşan bir başka merkez bankasının, Hollanda Merkez Bankası’nın başkanı Klaas Knot, ücret artışları ile fiyat artışlarının “geri besleme döngüsü” oluşturmasına karşı yüksek alarm seviyesinde olmaları gerektiğini söyledi ama şu anki ücret gelişmelerinin avro bölgesinde bir ücret-fiyat sarmalına girdiklerine dair net bir kanıt sunmadığını ekledi.
Bu konudaki en açık ifade ise ABD Merkez Bankası (Fed) Başkanı Jay Powell’a ait. Powell, neden faiz artırdıklarını açıklarken, bariz bir şekilde talebi düşürerek ücretleri de düşürmek istediklerini belirtiyor. Powell, bütün bunları ekonomiyi yavaşlatmadan ve bir resesyona sokmadan yapabileceklerini düşünüyor. Oysa açıkça, faiz artışı işsizliği artırarak işçi sınıfının pazarlık gücünü azaltmayı ve ücretleri baskılamayı hedefliyor.
Ücret-fiyat sarmalı nedir?
Teknik ücret-fiyat sarmalı tarifi şu: peş peşe gelen dört çeyreğin en az üçünde hem tüketici fiyatları hem de nominal ücretler artarsa orada bir ücret-fiyat sarmalı vardır. Daha özet bir tanım yapmak gerekirse, fiyat artışı ücret artışını tetikler, ücret artışı da sermaye sahibinin fiyatları artırmasına neden olur ve bu böyle devam eder.
Bu meselenin tarihsel örneği ise 1865 yılında Birinci Enternasyonal’de marangozlar sendikası lideri Thomas Weston ile Karl Marx arasındaki tartışmadır. Weston, tam da bugün merkez bankalarının savunduğuna benzer şekilde, ücret artışlarının sonucunda kapitalistlerin kârlarını korumak için bu artışı fiyatlara yansıttığını, artan fiyatların işçilerin alım gücünü düşüreceğini ve böylece reel ücretlerin yerinde sayacağını söylüyordu. Yani Watson, ücret artışları için girişilecek bir mücadelenin veya pazarlığın yararsız olduğu sonucuna varıyordu.
Marx’ın buna cevabı Türkçede Ücret, Fiyat, Kâr ismiyle bildiğimiz broşüründe özetlenir. Marx, Weston’a karşı üç argüman sunar: Birincisi, ücret artışları durduk yere değil, genelde öncesinde artan fiyatlara bir tepki olarak gündeme gelir. İkincisi, enflasyona neden olan unsur ücretler değildir, birden fazla unsur enflasyona etki eder: üretimin büyüklüğü, emeğin üretici güçleri, paranın değeri, piyasa fiyatlarındaki dalgalanmalar ve sanayi çevrimlerinin farklı fazları. Yani örneğin, ücretlerin aynı kaldığı koşullarda, piyasadaki para miktarında (veya paranın değerinde) ortaya çıkan bir değişim, enflasyonu tetikleyebilir. Veya yine ücretler aynı kalmak koşuluyla, emek üretkenliğindeki (yani verimlilikteki) bir değişim meta fiyatlarına doğrudan etki eder.
Dahası, Marx’a göre, ücret seviyelerindeki genel bir yükselişin genel kâr oranlarını azalttığı doğrudur ama bu metaların fiyatlarını doğrudan etkilemez. Kapitalistler ve onların ideologları, fiyatlar artacağı için değil, kârlar azalacağı için ücret artışına itiraz ederler. Buradaki fiziksel sınır, bugün çalışan işçinin yarın da çalışabilmesi için gereken geçim araçlarının ona sağlanmasıdır. Fakat Marx, bazı örneklerde, işçilerin eline geçen ücretin geçim sınırının aşağısına da itilebileceğini söyler. İşgücü maliyetlerinin bu türden düşürülmesi, ulusal çaptaki hayırseverlik veya yoksullara destek yasalarıyla tazmin edilir. Dolayısıyla, ücretlerin kârların nasıl tespit edileceği sorusu, statik değil dinamik bir şekilde cevaplanır ve cevap karşıt sınıfların mücadeleleri ve güç dengeleri tarafından belirlenir.
Tekrar olacak: İşçilerin “aşırı” ücret taleplerinin enflasyona yol açacağı iddiası, kârının azalacağını bilen kapitalistin ve onun ideologlarının gündeme getirdiği bir varsayımdır. Şimdi, bu cephedeki çatlaklara geliyoruz.
IMF’den itiraflar
IMF iktisatçılarının ücret-fiyat sarmalı için tarihten aradıkları kanıtları bulmakta bir hayli zorlandıklarını söyleyelim. Yakın zamanda yayımlanan bir makale, gelişmiş ekonomilerin son 60 yılındaki ücret-fiyat sarmallarını inceliyor.
IMF iktisatçılarının vardığı sonuç şudur: Ücret-fiyat sarmallarını, en azından fiyatlarda ve ücretlerde kesintisiz bir artış olarak tanımlandığında, yakın tarihsel kayıtlarda bulmak zordur. Üstelik IMF, bugünkü gibi reel ücretlerin düştüğü diğer tarihsel dönemlerde ücret-fiyat sarmalını bulmakta daha da zorlanmaktadır. Olan, reel ücret kaybının yalnızca bir kısmını yerine koyan nominal ücret artışlarıdır.
İktisatçıların tarihte bulduğu bugünkü gibi düşen reel ücretler ve sıkı emek piyasası örnekleri, genellikle düşen enflasyon ve artan nominal ücret dönemini önceliyor. Dolayısıyla, iktisatçıların “sürpriz” olarak nitelendirdikleri şekilde, örneklemin yalnızca küçük bir kısmında süreklileşmiş ücret ve fiyat artışları bir sonraki döneme devroluyor. Sonuç olarak IMF, nominal ücretlerdeki yükselişin zorunlu olarak bir ücret-fiyat sarmalına girildiğinin işareti olarak alınamayacağını tespit ediyor.
Uluslararası Çalışma Örgütü (ILO) de bu vaziyeti doğruluyor. 2022’nin ilk yarısında, küresel aylık ücretlerin reel olarak yüzde 0,9 gerilediği tespit ediliyor. ILO raporunda gelişmiş ülkelerdeki ücretler ile gelişmekte olan ülkelerdeki ücretler ayrıştırıldığında, gelişmiş G20 ülkelerinde reel ücretlerin yüzde 2,2 azaldığı, gelişmekte olanlarda ise yalnızca yüzde 0,8 arttığı görülüyor. ABD ve Kanada’ya bakıldığında ise reel ücretlerin bu yılın ilk yarısında yüzde 3,2 azaldığı anlaşılıyor.
OECD raporu da tabloyu tamamlıyor. Üçüncü çeyrek verilerini de içeren rapor, 2022’nin üçüncü çeyreğinde bir önceki yılın aynı dönemine göre 32 belli başlı ülkenin 31’inde reel ücretlerin azaldığını gösteriyor.
San Fransisco Fed Başkanı Mary Daly de ücret-fiyat sarmalının en temel unsurlarından birinin, enflasyonla birlikte yükselen ücretler fenomeninin ortaya çıkmadığını itiraf etmek zorunda kalıyor.
ILO, enflasyona ücret artışlarının değil, Ukrayna savaşı ve küresel enerji krizinin neden olduğunu da geçerken söyleyiveriyor.
Enflasyonun kaynakları
Dünyanın en büyük varlık yöneticilerinden UBS’in baş ekonomisti Paul Donovan da reel ücretlerin küresel çapta düşüşte olduğunu hatırlatarak Fed’in ücret-fiyat sarmalı tezinin doğru olmadığına dikkat çekiyor.
Donovan’a göre bugünkü enflasyonun ana kaynağı kârlardaki aşırı artış. Eğer enflasyon emekten değil de kârdan geliyorsa, diyor Donovan, merkez bankaları işsizliği artırma merkezli talep daraltma yönteminden başka yollar aramalı.
Economy Policy Institute’un geçen Nisan ayında yayımladığı bir grafik, tablonun sağlamasını yapıyor. Finansal olmayan şirketlerde 1979-2019 arasında birim fiyatlardaki yükselişin yüzde 61,8’ini birim emek maliyeti oluşturuyordu. 2021’in dördüncü çeyreği ile 2022’nin ikinci çeyreği arasında ise bu oran yüzde 7,9’a düşmüş. Birim fiyatlardaki artışı sürükleyen temel unsur, yüzde 53,9 ile kâr. Onu, yüzde 38,3 ile emek harici girdi fiyatları oluşturuyor.
Peki enflasyonun kaynakları arasında başka neler var? COVID döneminde tedarik zincirlerinin ve emek üretkenliğinin azalması ve sonrasında arzın yeterli seviyeye ulaşamaması bir neden. Çin’deki sıfır COVID politikaları ve sonrasında gelen Rusya-Ukrayna savaşı da küresel tedarik zincirlerinde aksamalara ve maliyet artışlarına yol açıyor. Rusya’ya yönelik yaptırımlar da küresel enerji fiyatlarında fahiş bir yükselişe sebep oldu.
Dahası, örneğin Britanya’da, perakende enerji şirketlerine dağıtım yapan ve genellikle büyük hedge fonları ve özel sermaye şirketlerinin sahip olduğu servis sağlayıcılar yüzde 40’a varan kârlar elde edebiliyor. “Büyük Altılı” olarak bilinen bu şirketler, enerji tedariğini neredeyse tamamen tekelleştirmiş durumda. Yurt içi ve küçük işletme müşterilerinin yüzde 99’u Büyük Altılı’ya bağlı. Buna BP, Shell, Exxon, Chevron, Total gibi uluslararası enerji tekellerinin dev kârlarını da ekleyince tablo tamamlanıyor. 1980’li yıllardan itibaren özelleştirilen Birleşik Krallık enerji dağıtım şirketleri, kâr için çalışıyor ve bunun ceremesini de hane halkları çekiyor. Şu rakam her şeyi anlatıyor: Büyük Altılı, pay sahiplerine 23 milyar sterlinlik bir kâr payı dağıttı. Bu, altılının son on yılda ödediği verginin neredeyse altı katı.
Öte yandan faizdeki artışlar ile birlikte 2021’deki fahiş kâr oranlarının azalması bekleniyor. Geçen sene enerji ve hammadde fiyatlarındaki artışların sürüklediği kârlarda ve dolayısıyla yatırımlarda bir yavaşlama olacağı kesin. Pandemi döneminde büyük kârlar elde eden büyük teknoloji şirketlerindeki aşağı yönlü eğilim, işten çıkarmalar ve finansmana erişimdeki zorluk önümüzdeki sene gelişmiş ekonomilerde resesyonun muhtemel olduğuna da işaret ediyor.
Üstelik, enflasyonun kaynağı “aşırı talep” değil, zayıf arz olduğuna göre merkez bankalarının buna yapabilecek bir şeyi yok. Tedarik zincirlerinin bozulması, Ukrayna savaşı ve Rusya karşıtı yaptırımların yanı sıra, azalan kârlılık, emek verimliliğindeki düşüş ve yatırım iştahı arzı talebe uyduracak gibi görünmüyor. ABD’de işe alımlar hâlâ tempolu biçimde devam ederken GSYİH artışının tempo kazanamaması da gelişmiş ülkelerdeki emek verimliliği sorununun devam ettiğini gösteriyor. Dünya sisteminde süreklileşmiş ve aşağı yönlü bir talep şokunun ortaya çıkması bu nedenle mukadder görünüyor.







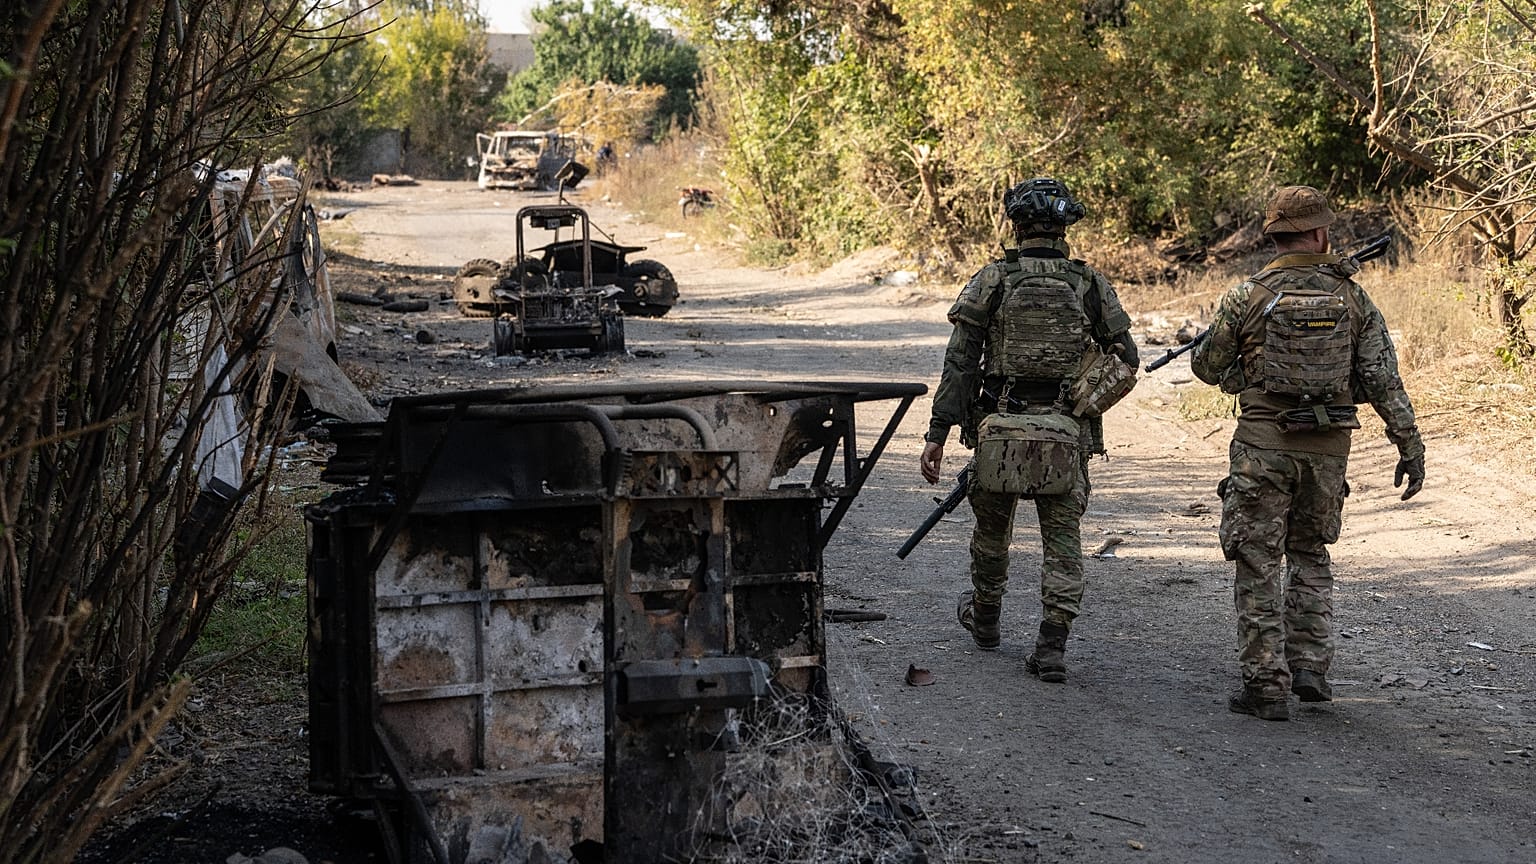
AB Genişleme Komiseri Marta Kos, Ukrayna’nın 1 Ocak 2027’de birliğe üye olmasının imkansız olduğunu ve sürecin liyakat esasına dayandığını açıkladı. Adaylara ayrıcalık tanınamayacağını vurgulayan Kos, mevcut prosedürlerin değiştirilmesi çağrısında bulundu.
Avrupa Birliği’nin (AB) genişlemeden sorumlu komiseri Marta Kos, İtalyan gazetesi Corriere della Sera’ya verdiği mülakatta, Ukrayna’nın 2027 yılının başında birliğe katılımının mümkün olmadığını söyledi.
Sürecin liyakat esasına dayandığını vurgulayan Kos, “1 Ocak 2027 tarihi Ukrayna Devlet Başkanı Volodimir Zelenskiy tarafından dile getirilmişti. Katılım liyakat esasına dayanıyor; bu tarihin imkansız olduğu açıktır” ifadesini kullandı.
Jeopolitik koşulların değişmesiyle birlikte AB üyeliğinin yalnızca Ukrayna için değil birçok ülke açısından öncelik haline geldiğini belirten Kos, üyelik sürecinde hiçbir adayın ayrıcalığı olmadığını kaydetti.
Fakat Ukrayna’nın içinde olduğu şartların gözetilmesi gerektiğini ifade eden Kos, “Tam da bu nedenle ona yardım etmekle yükümlüyüz” dedi. Genişleme Komiseri, bu yılın sonuna kadar Ukrayna ile katılım müzakerelerinde mümkün olduğunca fazla fasıl kümesinin açılmasını umduğunu dile getirdi.
Ukrayna Devlet Başkanı Zelenskiy, yılın başında yaptığı açıklamada AB üyeliğinin hem ülkesi hem de Avrupa için temel güvenlik garantilerinden biri olduğunu savunmuş ve katılım tarihi olarak 2027’yi işaret etmişti.
Almanya Başbakanı Friedrich Merz de bu tarihin imkansız olduğunu belirterek “Bu süreçler genellikle birkaç yıl sürer” değerlendirmesinde bulunmuştu.
Mevcut prosedürler nedeniyle Ukrayna’nın 1 Ocak 2027’de katılımını olanaksız gören Kos ise AB’ye giriş sürecinde değişikliğe gidilmesi çağrısı yaptı.
Kos, haziran ayında yaptığı açıklamada AB’nin Ukrayna’nın üyeliği konusunda iki senaryo üzerinde durduğunu aktarmıştı. İlk senaryonun tam üyelik gerçekleştikten sonra ülkelerin entegre olduğu standart model olduğunu belirten Kos, ikinci seçeneğin ise adayın gerekli şartları karşıladıkça belirli alanlarda AB politikalarına dahil olduğu sektörel entegrasyonu kapsadığını kaydetmişti. Kos, o dönemde birlik yetkilileri ile Ukrayna’nın bu ikinci seçenek üzerinde çalıştığını ifade etmişti.
Ukrayna, 2022 yılında resmi olarak AB’ye aday ülke statüsü aldı; katılım müzakerelerinin ilk bölümü ise Haziran 2026’da başladı.
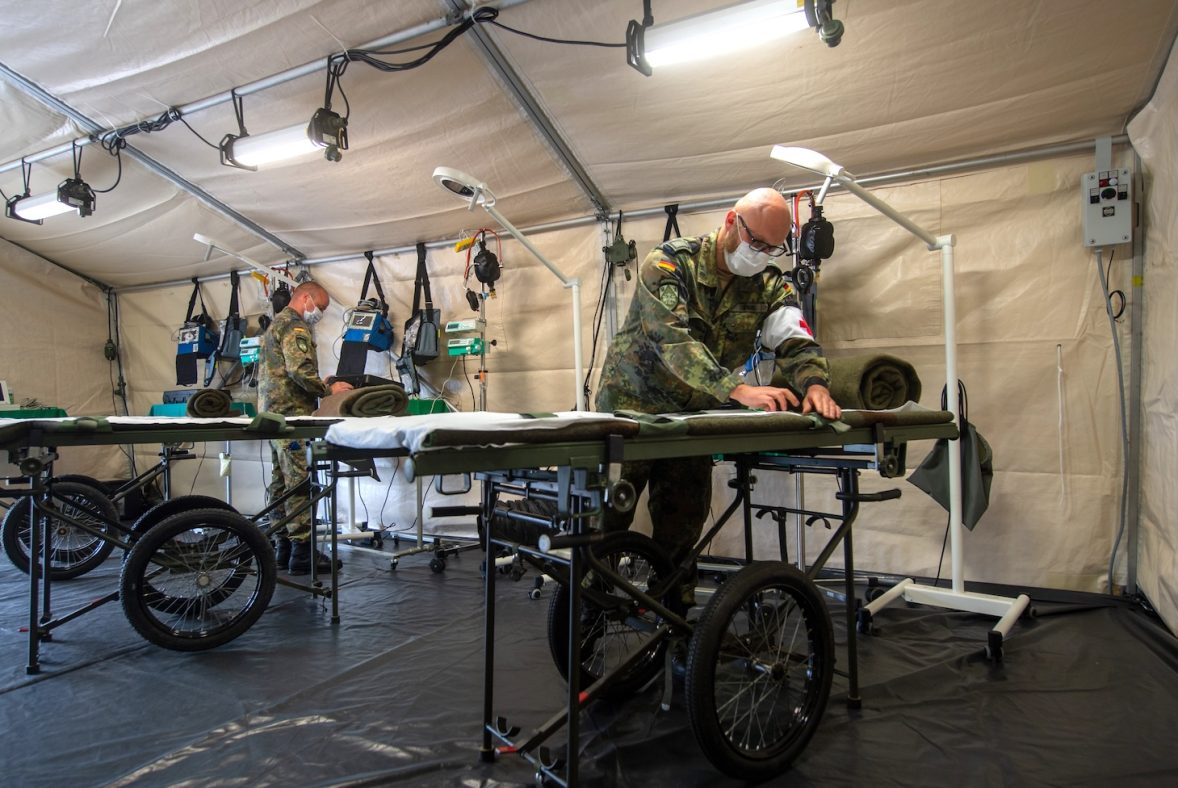
Uzmanlar, Avrupa sağlık sistemlerinin giderek daha tehditkar hale gelen jeopolitik ortama uyum sağlaması gerektiği konusunda uyarıda bulundu.
Rapporteur’e göre siber saldırılardan dezenformasyona kadar uzanan yeni tehditlere ilişkin tartışmalar, bu hafta Avrupa Sağlık Forumu’nun düzenlendiği Avusturya’nın Bad Hofgastein kasabasının sakin atmosferiyle keskin bir tezat oluşturdu.
Avrupa Hastane ve Sağlık Federasyonu Başkanı Henriette Neumeyer, Ukrayna’daki savaşın, Avrupa’nın askeri krizlerden sadece dolaylı olarak, yani artan sağlık maliyetleri ve diğer ülkelerden gelen hastaların tedavisi yoluyla etkilenmediğini gösterdiğini söyledi.
Neumeyer, “Fakat ulusal düzeyde veya AB faaliyetleri bağlamında farklı senaryolara da hazırlıklı olmalıyız,” dedi.
Neumeyer, çatışmalarda sağlık tesislerine ve çalışanlarına yönelik saldırıları kınamanın yanı sıra, üye ülkeler arasında önemli eşitsizliklere dikkat çekti:
“Avrupa hastanelerinin hazırlık durumuna bakarsak, bazı zorluklarla karşı karşıya olduğumuzu görüyoruz. Araştırmalar, Almanya veya Hollanda gibi mali açıdan iyi donanımlı sistemlerde bile hazırlık konusunda eksiklikler olduğunu gösteriyor.”
Uzmanlar, sağlık sistemlerinin dayanıklılığının güçlendirilmesinin daha sağlam tedarik zincirleri, işgücü eksikliğini gidermeye yönelik önlemler ve ülkeler arasında daha yakın işbirliği gerektireceği konusunda hemfikirdi.
Son sekiz yılını Dünya Sağlık Örgütü’nün (DSÖ) Ukrayna temsilcisi olarak geçiren Jarno Habicht, “Sağlık saldırı altında” dedi ve şöyle devam etti:
“Bence en önemli şey, savaşın sağlık sistemini, insanların sağlığını ve tüm toplumu nasıl bir stres testine tabi tuttuğunu düşünmek.”
Habicht, Rapporteur’a verdiği demeçte, DSÖ’nün Ukrayna’da birinci basamak sağlık merkezleri, hastaneler ve ambulanslar da dahil olmak üzere sağlık hizmetlerine yönelik 3.500’e yakın saldırıyı izlediğini belirtti.
Ayrıca, son aylarda ilaç depolarının giderek artan bir hızla tahrip edilmesi nedeniyle tedarik hatlarında aksaklıklar yaşandığını da vurguladı.
Habiht, “2026 yazından bu yana yaşadığımız bu sürekli baskı ve sivil altyapıya yönelik saldırılar, insani ihtiyaçları artıracaktır,” diye uyardı.
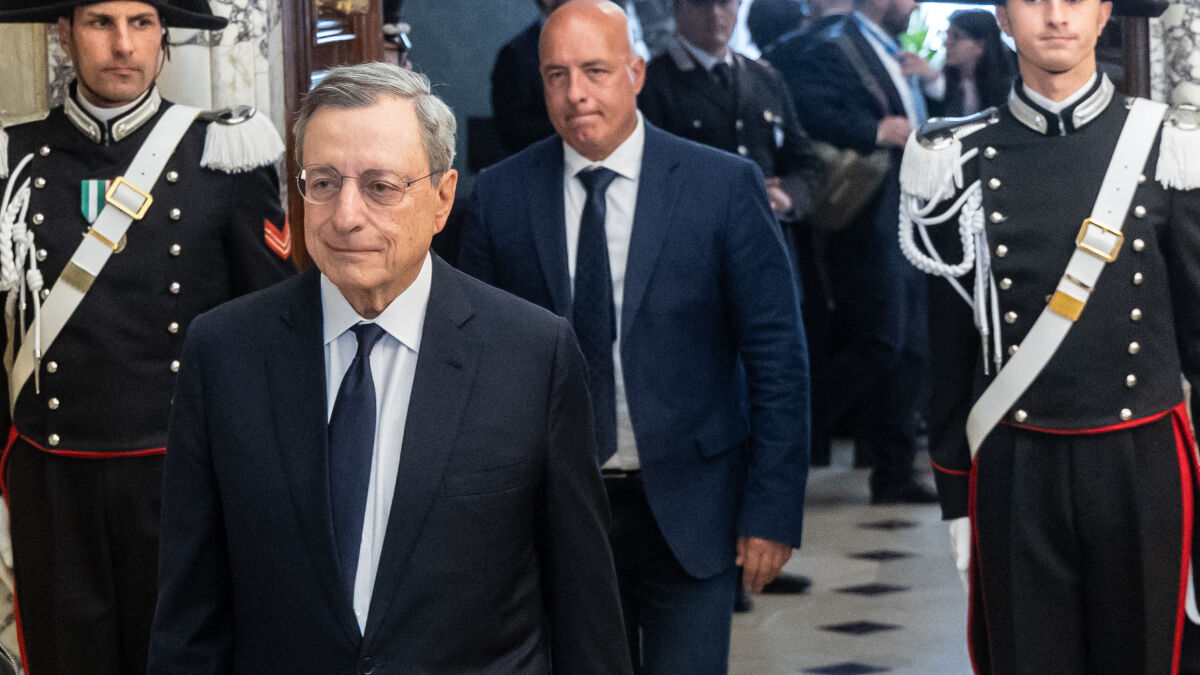
Eski Avrupa Merkez Bankası (ECB) Başkanı Mario Draghi, Avrupa’nın uzun vadeli büyümeye dönmek için yeni teknolojileri geliştirmesi ve yaygınlaştırması gerektiğini söyledi.
Draghi, Zürih’teki İsviçre Federal Teknoloji Enstitüsü’nde, İsviçre Merkez Bankası’nın Karl Brunner Seçkin Konuşma Serisi kapsamında bir konuşma yaptı.
“Büyüme, tüm hükümetler tarafından paylaşılan açık bir hedef haline gelmelidir,” diyen eski ECB Başkanı, “Her ülkenin kendi başına hareket ettiği Avrupa’nın alışılagelmiş tepkisi, şu anda karşı karşıya olduğu dünyada yeterli olmayacaktır. Ulusal reformlar hâlâ önemlidir ama teknoloji –ve dolayısıyla büyüme– için artık gerekli olan ölçeği sağlayamazlar. Bunu ancak entegrasyon sağlayabilir,” diye konuştu.
Draghi, konuşmasına bu konferans dizisinin adandığı ekonomist Karl Brunner’in fikirlerinden alıntı yaparak başladı ve “Merkez bankası tek başına fiyat istikrarını sağlayamazdı. Kendi teşvikleriyle uyumlu bir mali otoriteye ihtiyacı vardı,” diye hatırlattı.
Bu yaklaşımın, ECB’ye bağımsızlık tanıyan ve fiyat istikrarını birincil hedef olarak belirleyen, aynı zamanda parasal finansmanı yasaklayan, kurtarma yasağı hükmünü ve aşırı açıklarla ilgili prosedürleri getiren Maastricht Antlaşması’nda açıkça görüldüğünü açıkladı.
Fakat ona göre bu ayrımın uygulamada geçerli olup olmadığı, sadece kurallara bağlı değildi. Eski İtalya Başbakanına göre bu, “r eksi g” olarak adlandırdığı borç maliyeti ile büyüme arasındaki ilişkiye bağlı:
“Bir hükümetin borcuna ödediği faiz oranı ekonomik büyüme oranını aşarsa, hükümet birincil fazla vermedikçe borç-GSYİH oranı otomatik olarak yükselir. Aradaki fark ne kadar genişse, o kadar büyük bir fazla gerekir ve borcu paraya çevirmek için merkez bankasına baskı yapma eğilimi o kadar artar.”
Burada “r” faiz/iskonto oranı; “g” ise büyüme oranını simgeliyor.
ECB’nin eski Başkanı’na göre, Avrupa çerçevesi iki örtük varsayım içeriyordu. Birincisi, “büyümenin diğer politikalarla sağlanacağı” idi. İkincisi ise, “görevini yerine getirmeye kararlı bir merkez bankası ile kurallara uyan hükümetlerin birlikte faiz oranlarını düşüreceği” idi.
Draghi, bir süre için işlerin bu şekilde yürüdüğünü belirtti ve genel hatlarıyla “Büyük Ilımlılık” döneminde bunun yaşandığını vurguladı.
1990’larda, gelişmiş ekonomilerin hükümetleri açıklarını azaltırken, merkez bankaları enflasyon beklentilerini sabit tuttu. Avroya geçiş hazırlığı yapan ülkeler de yakınsamadan faydalandı.
Ardından, avronun ilk on yılında büyüme gerçekleşti. 1999’dan 2007’ye kadar Avro bölgesi, yıllık bazda reel olarak yüzde 2’nin biraz üzerinde büyüdü ve bu büyüme, “r’yi g’ye yakın tuttu.”
Draghi, o yıllarda “merkez bankasının yalnızca referans faiz oranını kullanarak görevini yerine getirebildiğini ve bağımsızlığının ciddi bir şekilde sınanmadığını” savundu.
Fakat ona göre “yapıda” uyarı işaretleri vardı. Draghi, “Büyüme, çerçevenin dayandığı tek pazar reformlarından çok, krediden ve yakınsamadan kaynaklanıyordu,” dedi.
Böylece finansal kriz ve devlet borcu krizi bir sınav haline geldi: “Krediye dayalı büyüme sona erdi ve ülkeler arasındaki faiz oranları yeniden birbirinden uzaklaşmaya başladı.”
Daghi, 2008 ile 2011 arasında, Avro bölgesi borç faiz farkının 2,8 puana yükseldiğini hatırlattı ve şöyle dedi:
“Büyümenin çökmesi ve r ile g’nin birbirinden kopmasıyla birlikte, makroekonomik politikadan sorumlu yetkililer müdahale etmek ve büyüme konusunda sorumluluk almak zorunda kaldı.”
Önce hükümetler, ardından da her şeyden önce merkez bankası devreye girdi. Draghi, 2010 ile 2013 yılları arasında “maliye politikası duruşunun bu nedenle belirgin şekilde kısıtlayıcı hale geldiğini” söyledi.
Fakat sonuç olarak, mali konsolidasyonun faiz oranları üzerindeki etkisinden çok büyüme üzerindeki etkisi daha büyük oldu. 2011’in ikinci çeyreğinden 2013’ün ilk çeyreğine kadar, büyüme sekiz çeyrek üst üste sıfır ya da negatif oldu.
Zayıf talep, para politikasına da yansıdı. Draghi, “Fiyat istikrarını yeniden sağlamak için para politikasının son derece genişlemeci hale gelmesi gerekiyordu,” dedi.
Faiz oranları sıfıra, ardından sıfırın altına indirildi ve ECB, başta devlet tahvilleri olmak üzere finansal varlıklar satın almaya başladı.
Draghi’ye göre bu önlemler “hedeflerine ulaştı.” En yoğun dönemlerinde, “uzun vadeli faiz oranlarını yaklaşık 140–150 baz puan düşürdüler”.
ECB tahminleri de, bu önlemlerin 2015 ile 2019 yılları arasında Avro bölgesindeki büyümenin dörtte birinden fazlasına katkıda bulunduğunu gösteriyor.
Mario Draghi’den AB için kritik konuşma: Radikal bir değişime ihtiyacımız var
Draghi, “Projeyi koruyan ve para ile maliye politikasını ayrı tutan, doğru bir şekilde uygulanan bağımsızlıktı,” dedi.
Ne var ki Draghi, bu dönemin bir daha tekrarlanamayacağına inandığnı söyledi. Eski ECB Başkanı, “Merkez bankasının büyümeden sorumlu olduğu bir sistem sürdürülebilir değildir ve bugün artık geçerliliğini yitirmiştir,” diye konuştu.
Ona göre bugünün sorunu, her şeyden önce küresel faiz oranları. “Avro bölgesindeki uzun vadeli faiz oranları, giderek Avrupa’nın kontrolü dışındaki nedenlerle yükseliyor,” diyen Draghi, son aylarda ABD Hazine tahvillerinin getirileri ile paralel artışlara dikkat çekti.
Draghi, bu artışın bir kısmının enflasyonu yansıttığını söyledi:
“Küresel arz tarafındaki şoklar, en son İran ile yaşanan çatışma ve Rusya ile Orta Doğu’daki rafineri kapasitesi kaybının yol açtığı enerji fiyatları artışı yoluyla, fiyatları bir kez daha yukarı çekmiştir.”
Fakat artışın büyük kısmı aynı zamanda borç arzını da yansıtıyor. Draghi, bu yıl ABD’nin GSYİH’nin yüzde 6’sına yakın bir açık kaydedeceğini ve politikaların değişmemesi durumunda 2030 yılına kadar borcunun savaş sonrası zirveyi aşacağını belirtti.
Yapay zekaya yapılan yatırımlar da sermaye talebini artırıyor. Draghi şöyle devam etti:
“Sadece büyük ABD teknoloji şirketlerinin bu yıl, ağırlıklı olarak yapay zeka veri merkezlerine yaklaşık 800 milyar dolar yatırım yapacağı tahmin ediliyor.”
Draghi, veri merkezlerine yönelik küresel yatırımın 2030 yılına kadar 3 trilyon doları aşabileceğine işaret etti.
Draghi beklenen raporunu sundu: AB’nin yılda ilave 800 milyar avro yatırıma ihtiyacı var
Avrupa’da da borç seviyesi yükseliyor. Draghi, “Bu eğilimin tersine dönmesi olası görünmüyor,” dedi.
IMF tahminlerine göre, 2040 yılına kadar gelişmiş Avrupa ekonomileri, yaşlanan nüfus, savunma ve iklim geçişi nedeniyle GSYİH’nin yaklaşık yüzde 4,5’i tutarında ek harcama ile karşı karşıya kalacak.
Öte yandan Draghi’ye göre sorun, Avro bölgesindeki büyümenin, küresel piyasalarda şu anda karşı karşıya olduğu faiz oranlarının seviyesinin gerisinde kalmış olması.
Dolayısıyla Avrupa faiz artışlarının tüm etkisini üstlenirken, büyümenin sadece bir kısmını üstleniyor.
Verimlilik, ABD ile en büyük uçurumun yaşandığı alanlardan biri. 1999’dan bu yana, çalışılan saat başına üretim, ABD’ninkinin yaklaşık yarısı oranında artmış. 2019’dan bu yana ise Avro bölgesinde yıllık yüzde 0,3’lük bir artış görülürken, ABD’de bu oran yüzde 1,8 olmuş.
Draghi, Avrupa’daki reformların da bu hızı yakalayamadığını belirtti:
“Hizmetler için tek pazar, 1985’ten beri bir hedef olmuştur; fakat son yirmi yılda, Avrupa içindeki hizmet ticaretindeki engeller, AB dışındaki işletmelerin karşılaştığı engellerden daha hızlı bir şekilde ortadan kalkmamıştır.”
Bu nedenle büyüme konusu, kamu maliyesi açısından da merkezi bir öneme sahip hale geliyor.
Draghi’ye göre “hükümetlerin mali konsolidasyonu gerçekleştirme kabiliyeti büyümeye bağlı.”
ABD, yapay zeka yatırımlarında Avrupa ile arasındaki farkı artırıyor
Faiz oranlarının ise “giderek Avrupa dışında belirlendiğini” söyledi ve “Büyüme, Avrupa’nın hâlâ fark yaratabileceği tek alan,” dedi:
“2040 yılına kadar sürdürülen ve artan gelirin bir kısmının bir kenara ayrıldığı, yıllık yarım puanlık ek büyüme, Avrupa’nın sürdürülebilir bir borç seyrine ulaşmak için gereken yolun yaklaşık üçte birini kat etmesini sağlayacaktır.”
Draghi’ye göre bu ölçekte bir büyüme mümkün. Yapay zekanın hızlı bir şekilde benimsenmesi önümüzdeki on yıl içinde toplam faktör verimliliği artışına 0,4 yüzde puan ekleyebilir. Ayrıca bir de ulusal reformlar ve tek pazar reformları bir arada değerlendirildiğinde, yılda yaklaşık yarım puanlık bir artış daha sağlayabilir.
Bununla birlikte, Draghi’ye göre mali konsolidasyon gerekli olmaya devam edecek. Hükümetler, ilave konsolidasyon önlemleri veya reformlar olmaksızın artan harcamaları finanse ederse, 2040 yılına kadar ortalama Avrupa borç-GSYİH oranı yüzde 130’a ulaşacak. Ekonomilerin büyüklüğüne göre ağırlıklandırıldığında, bu oran yüzde 155’e ulaşacak.
Draghi, orta vadede kamu maliyesinde belirli bir düzeyde konsolidasyonun kaçınılmaz olduğunu savundu.
Ona göre, bunun yalnızca harcama kesintileri ve vergi artışları yoluyla gerçekleştirilmesi halinde, gerekli sonuçların elde edilmesi olası değil.
Para politikası söz konusu olduğunda en önemli önceliğin enflasyonu kontrol altında tutmak olduğunu savunan Draghi’ye göre ikinci öncelik ise “büyümeyi gereğinden fazla zayıflatmaktan kaçınmak.”
Enflasyonist şoklarla karşı karşıya kalındığında, “Günümüzde para politikası büyümeden sorumlu tutulamaz fakat temel faiz oranlarının seyrinin, orta vadede enflasyonu istikrara kavuşturmak için gerekenden daha dik olmamasını sağlayabilir” diye açıkladı.
Draghi: AB, rehavet nedeniyle küresel rakiplerinin gerisinde kalıyor
Draghi’nin aktardığı tahminlere göre, geçen yılın sonundan bu yana öngörülen kısa vadeli faiz oranlarındaki artış, 2026–2028 döneminde genel büyümeyi 1,1–1,3 puan düşürecek.
Draghi, bu tahminlerin “Ağustos ortasından bu yana kaydedilen beklenen faiz oranlarındaki ilave artıştan önceye ait” olduğunu vurguladı.
Ayrıca, sıkılaştırmanın etkileri daha uzun süreli olabilir ve “yatırım ve inovasyonu olumsuz etkileyerek, kısıtlayıcı bir politika bir süre boyunca verimliliği ve potansiyel üretimi düşürebilir.”
Potansiyel büyümenin “yüzde 1’in biraz üzerinde” olduğu göz önüne alındığında, Avrupa’nın hata payı çok az gibi görünüyor.
Bu nedenle merkez bankasının iletişimi de önemli:
“Özellikle küresel faktörlerin Avrupa’daki getirileri yukarı çekmede daha önemli bir rol oynadığı bir dönemde, para politikası faiz oranlarının beklenen seyrinin, merkez bankasının niyetlerini yansıtmasını ve nasıl tepki vereceğine dair belirsizliği yansıtmamasını sağlamak önemli.”
Fakat ona göre uzun vadeli büyüme, ECB’nin kontrolü dışında: “Uzun vadeli büyümenin ana itici gücü– yani yeni teknolojilerin geliştirilmesi ve yaygınlaşması– merkez bankaslarının etki alanı dışındadır.”
Bu nedenle farklı bir ölçekte düşünmek gerekiyor ve her ülkenin kendi başına hareket ettiği Avrupa’nın alışılagelmiş tepkisi yeterli olmayacak. Draghi’ye göre bunu ancak entegrasyon sağlayabilir.
Draghi’ye göre, tek pazarın ve sermaye piyasaları birliğinin tamamlanması, sermaye getirisini artırmayı ve Avrupa tasarruflarının daha büyük bir kısmını harekete geçirmeyi mümkün kılacak.
Eski ECB Başkanı, “Daha hızlı büyüme ise, büyüme ile faiz oranları arasındaki ilişkiyi iyileştirerek, borç sürdürülebilirliğini zedelemeden kamu yatırımları için alan yaratacak,” dedi.
Yapay zeka, en bariz örneklerden biri. AB’nin yapay zeka için küresel bilgi işlem kapasitesinin yüzde 5’inden azını oluşturduğunu hatırlatan iktisatçı, bu payı 2030 yılına kadar yüzde 15’e çıkarmak için yaklaşık 1.300 trilyon avroluk yatırım gerekeceğinin altını çizdi.
fakat riski azaltmak için gerekli kamu müdahalesi yaklaşık 100 milyar avro tutarında olacak.
Draghi’ye göre sonuç olarak, yine Brunner’in dersine geri dönülüyor:
“Brunner’in koşulu hâlâ geçerli: Bir merkez bankası, ancak hükümetler borçlarını kontrol altında tutarsa para biriminin istikrarını sağlayabilir. [Ancak] değişen şey, bu koşulun nasıl yerine getirilebileceğidir. Entegrasyon ne kadar ilerlerse, büyüme faiz oranlarının üzerinde o kadar sağlam kalabilir ve merkez bankası siyasi baskılardan o kadar fazla korunur. Böylece büyüme ve bağımsızlık birbirini güçlendirir.”
Draghi’ye göre görev artık yasama organlarına düşüyor: “Anayasanın kalıcı olabilmesi için, ulusal ve Avrupa yasama organları artık Birliğin hedefi olarak büyüme konusunda tam sorumluluk üstlenmelidir. Bunu yaparlarsa, Avrupa’yı yenilenme yoluna sokacaklardır.”

AB Komiseri Kos: Ukrayna’nın 2027’de üyeliği imkansız

Sağlık Forumu: AB hastaneleri savaşa hazır değil

Ekonomist Sapir: Fransa petrol şoku nedeniyle eksi büyüme ve resesyonun eşiğinde

Rusya: Saldırıya uğrayan rafinerilerin yüzde 10’unda onarım sürüyor

Güney Kore’den Ukrayna’ya Kuzey Koreli esirler için özür ültimatomu
 Asya2 hafta önce
Çin yapay zekâ, çipler ve akıllı fabrikalara büyük yatırım yapıyor
 Asya2 hafta önce
Hindistan ve Vietnam, ‘Çin artı bir’ rekabetini ticari kazanıma dönüştürmeyi hedefliyor
 Asya2 hafta önce
Japonya Merkez Bankası faizleri 1995’ten bu yana en yüksek seviyeye çıkardı, yen değer kaybetti
 Asya2 hafta önce
Güney Kore lideri Lee, ABD baskısına rağmen Ortadoğu’da savaşa dahil olmayacaklarını söyledi
 Asya2 hafta önce
Fed’in faiz artışının ardından Çin parasal gevşemeye devam edecek mi?
 Diplomasi4 gün önce
East-West Forum İstanbul’da toplandı: Çok kutupluluk geri döndürülemez
 Ortadoğu2 hafta önce
Ensarullah lideri: Suudi Arabistan’ın Mekke iddiası ‘asrın yalanı’
 Asya1 hafta önce
Pakistan’a Katar’dan ikinci LNG sevkiyatı yapılacak
