Dünya Basını
Küresel çip endüstrisi ve çip kıtlığının nedenleri

Çevirmenin notu: Aşağıda çevirisini verdiğimiz makale, dünyanın sayılı imalat hizmetleri şirketlerinden, ABD merkezli Jabil‘in internet sitesinde yayınlandı. Pandemi döneminde hayatımıza giren ‘çip kıtlığı’nın nedenlerine ilişkin sektörün içinden bilgiler veren makalede, sanılanın aksine yarı iletkenler sektöründeki sıkıntıların pandemiden epey önce başladığına dikkat çekiliyor. Bir başka dikkat çekici bilgi de, bazı alanlarda çip kıtlığı yaşanırken bazı alanlarda aşırı-üretimden kaynaklı sorunlar yaşanması. Akıllı telefonlardan otomobillere kadar hayatımızın her alanında var olan çipler, 5G ve Nesnelerin İnterneti (IoT) gibi yeni teknolojilere geçişte de kritik rol oynayacak. Bununla birlikte, çip üretimindeki ve tedarik zincirlerindeki sorunlar nedeniyle bu yeni teknolojilere geçişte aksamalar yaşanıyor. Metindeki köşeli parantezler bize aittir.
Çipler neden düşüşte: Küresel çip kıtlığı ve ötesinde gezinmek
Graham Scott
Dünya genelinde yaşadığımız tedarik zinciri darboğazları, bileşenlerle başlıyor. Bilakis, bu darboğazlar bileşen eksiklikleriyle başlıyor. Son yıllarda gördüğümüz tüm bileşen kıtlıkları arasında açık ara en ciddi olanı belirli yarı iletkenler veya çipler için olanlardı. Mevcut küresel çip kıtlığı, geçmişteki dengesiz piyasalardan yalnızca birkaçına rakip olabilir. Fakat, arz ve talepteki boşluğu hisseden ürün ailelerinin genişliği açısından benzersizdir.
Küresel yarı iletken kıtlığı henüz sona ermedi ama 2023 için bazı karışık sinyaller var. Pazar verilerine ve müşterilerimizle yaptığımız görüşmelere dayanarak, analog, mikrodenetleyiciler, FPGA ve diskritler gibi bileşenler pazarının 2023’e kadar iyice kısıtlanmasını bekliyoruz; temel yarı iletkenler için teslimat süreleri ortalama olarak hâlâ 40 haftayı geçmektedir ve üst düzey bileşenler 52 haftayı aşmaktadır.
Fakat 2023’ün ikinci yarısında bir miktar rahatlamanın gelebileceğini tahmin ediyoruz. Küresel ekonomi soğudukça, tüketici pazarlarındaki talep önemli ölçüde yumuşadı ve tedarikçilerin diğer pazarlardan gelen siparişleri yerine getirmesine ve birikmiş bileşen listelerini temizlemeye başlamasına olanak sağladı. Bu faktörler bir araya gelerek, Gartner’ı küresel yarı iletken gelirinin 2023’te %3,6 düşeceğini tahmin etmeye yöneltti.
Yine de, birkaç segment spesifik çiplere yönelik yüksek talebi beslemeye devam ediyor: Nesnelerin İnterneti (IoT), 5G ve otomotiv, özellikle otomotiv endüstrisinin elektrifikasyonu. Artık çip tedarikçileri, her alandaki eksiklikleri yönetmek yerine, talebin zirve yaptığı yerlerde talebi karşılamak için doğru ürün bileşimine sahip olduklarından emin olmak ve talebin düştüğü sektörlerdeki potansiyel çip fazlalığını önlemek için envanterlerini takip ediyor ve gözden geçiriyor.
Son iki yılda hayatımızdaki çoğu tatsız şey gibi, küresel yarı iletken kıtlığının da şu anda onu uzatan ve şiddetlendiren tek bir nedeni var: COVID-19. Salgının neden olduğu talep, bileşen tedarikçilerinden başlayarak tedarik zincirinin tüm noktalarında kapasiteyi zorluyor.
Devam Eden Küresel Çip Kıtlığının Arkasında Ne Var?
COVID-19 salgını çip kıtlığını başlattı ve virüs patlamaları, işgücü zorlukları ve jeopolitik belirsizlikler dahil olmak üzere uzun vadeli etkileri onu körükledi. Küresel tedarik zincirinin her halkası fazlasıyla kesintiye uğramaya devam ediyor. Maalsef, yakın vadede toparlanma olacağına ilişkin işaretler yok.
Bunun nedeni, pandeminin aynı zamanda büyümede ve talepte o kadar olağanüstü ve öngörülemez bir geri dönüşe yol açmış olmasıdır ki, tedarik zincirleri bu talep daha yönetilebilir bir düzeye düşene veya kapasite ve bileşen tedarik zinciri sorunları daha fazla çözülene kadar ayak uydurmak için mücadele edecek. Başlangıçta tüm emtialar, COVID-19’un başlaması ve fabrikaların kapanmasıyla birlikte talebin hızla düştüğünü gördü. Ardından, pandeminin ilk şokları yatıştıktan sonra gördüğümüz devasa tüketici harcamaları, küresel ekonomide V şeklinde bir toparlanma yaratarak yarı iletkenlere olağanüstü bir ihtiyaç doğurdu.
Eskiden hararetli olan ekonomi durgunlaştığına göre, çip kıtlığı, analog tedarikçilerin hâlâ uzun tedarik süreleri ve büyük fiyat artışları ile karşı karşıyayız. Risk, tüm yarı iletken tedarik zinciri boyunca benzersiz seviyelere yükseltildi.
Bu sürekli talebin etkileri öncelikle çip plakaları dökümhanelerinde hissediliyor. Çip plakası başlangıçları, çip tedarik zincirindeki ana sıkıntıdır. Küresel yarı iletken üretim kapasitesinin %28’ini kontrol eden dünyanın en büyük çip üreticisi TSMC bile süregiden kıtlıklar yaşıyor. Texas Instruments, Intel ve TSMC gibi üreticiler çip üretimini hızlandırmak için yeni fabrikaların inşasına milyarlarca dolar yatırım yapıyor. Fakat bu özünde tam bir düzeltme değildir; bu yeni tesisler devreye girmeye başladı ve açılışlar 2023 ve sonrasında artacak. Ama bu fabrikalar, genel olarak yüksek talep varlığında planlandı. Yarı iletken üreticileri, talep zayıflamaya devam ederse kapasite fazlası riskine karşı dikkatli olmalı ve arzlarını buna göre dengelemelidir.
Hükümetler de çip kapasitesini artırmak için devam eden çabaya katıldı. Temmuz 2022’de Amerika Birleşik Devletleri Senatosu ve Temsilciler Meclisi, ABD’de yarı iletkenlerin araştırılması ve üretimi için yaklaşık 52 milyar dolarlık devlet sübvansiyonu içeren CHIPS Yasasını kabul etti. Tasarı ayrıca, diğerlerinin yanı sıra ülkenin otomotiv ve tüketici elektroniği endüstrilerini engelleyen bazı tedarik zinciri sorunlarını hafifletmek için ABD çip üretimini teşvik etmek amacıyla çip fabrikalarına yaklaşık 24 milyar dolar değerinde vergi indirimi sağlıyor.
Avrupa Birliği, Avrupa’daki yarı iletken üretimini artırmak için kendi “Çip Yasası”nı planlıyor, Güney Kore kendi endüstrisine 450 milyar dolar taahhüt etti ve Japon hükümeti, TSMC ve Sony ile 2024’ün sonunda yeni bir fabrika açmak için ortaklık kuruyor.
Çip plakası dökümhanelerinin ötesinde, tel bağlama, substratlar, malzemeler ve testlerin tamamında eksiklikler veya gecikmeler yaşanıyor. Çin’de süregelen COVID-19 salgınları, hammadde tedarikini, montaj ve testleri etkiledi. Ayrıca, Ukrayna’nın işgali fiyatları artırdı ve yarı iletken üretiminde kullanılan hammaddelerin arzını sınırladı, bu da endüstri için kilit pazarlarda kargaşaya neden oldu.
Bu zorluklara rağmen, teslimat süreleri istikrar kazanmaya ve hatta bazı durumlarda azalmaya başlıyor. 2023’ün başlarından itibaren, çoğu standart yarı iletken için teslim süreleri ortalama 26 ila 52 haftadır ve 2022’nin ikinci yarısı boyunca istikrarlı bir iyileşme göstermiştir. Bu yılın ilerleyen aylarında, otomotiv dışı çiplerin çoğu için ortalama teslim sürelerinin 35 haftanın altına düştüğünü görebiliriz; bu, yine de pandemi öncesi ortalama teslim sürelerinden çok daha uzundur.
Mikrodenetleyiciler (MCU’lar) ve çip setleri gibi otomotiv sınıfı ve üst düzey yarı iletkenler, büyük ölçüde sıkıntılı kaldı. Bu üst düzey bileşenlerin çoğu, ortalama teslim sürelerinin ortalama 52 ila 78 hafta olduğu dağıtım içindedir.
Büyümeyi yavaşlatan ve piyasa taleplerini ayarlayan bu yeni dönem, yeni fiyat artış dalgaları da yaşadı. Hammaddeler, çip plakası üretimi, lojistik ve işçilik her zamankinden daha pahalı hale geldi. Buna karşılık, yarı iletken tedarikçileri, tedarik zincirini istikrara kavuşturmak için maliyetlerini müşterilerine yansıtmaya zorlanıyor. Yine dünyanın en büyük 300 mm çip plakası ve en gelişmiş işlem düğümleri dökümü tedarikçisi olan TSMC’nin, Ağustos 2021’de üst düzey yarı iletkenler için %10 ve daha az gelişmiş çipler için %20’lik bir artışın ardından, 2023’te fiyatları %3 ila %6 arasında artırması bekleniyor.
Temel çiplerin fiyatları, üreticiye bağlı olarak büyük olasılıkla sabit kalacak veya biraz artacaktır. Üst düzey çip üreticileri, bileşenleri için yaklaşık %5 ila %15’lik ek zamlar bekliyor.
2021 ve 2022’nin belirsizliklerinden zaten darbe almış olan otomotiv, 5G ve IoT ve akıllı telefonlar dahil olmak üzere çiplere en çok yaslanan pazarlar daha fazla bilinmezliğe hazırlanıyor.
Çip Kıtlığı Piyasaları Nasıl Etkiledi?
Otomotiv endüstrisi çip kıtlığından muhtemelen en çok etkilenendi. Bağlantı düzeyine bağlı olarak, ortalama bir arabada 100’den fazla çip olabilir ve birçok araçta güvenlik özelliklerini, elektrik ve aktarma organları sistemlerini, bilgi-eğlence sistemini, bağlanabilirliği ve daha fazlasını kontrol etmek için binlerce yarı iletken gerekir.
Bir TSMC sözcüsünün Time’a söylediği gibi, endüstrinin mevcut çip sıkıntılarının kökleri 2018’e kadar uzanıyor. Paketlemeden buzdolaplarına kadar her şey birbirine bağlı hale geliyordu ve akıllı telefon talebi hızla artıyordu fakat arabalara olan talep sakindi. İhtiyacı karşılamak için yarı iletken üreticileri, MCU’lar gibi artık kritik olan otomotiv bileşenlerini diğer endüstrilere daha fazla tedarik etmeye başladı. Bu, 2020’nin son çeyreğinde otomobil talebinin beklenmedik bir şekilde artması ve düşük faiz oranları ve tüketicilerin tahmin ettiğinden daha fazla harcanabilir gelire sahip olması sayesinde 2021’in ilk yarısı boyunca devam etmesiyle büyük bir sorun haline geldi.
2021 baharına gelindiğinde, çip kıtlığının sonuçları otomobil endüstrisi için netleşti. Fabrikalar, parça aksamaları nedeniyle üretimi kısmak, hatta geçici olarak kapatmak zorunda kaldı. Bu sınırlı çip arzı üzerinde daha fazla baskı oluşturan şey, dünya çapında hükümetler tarafından artan sayıda elektrikli araç yetki belgesi verilmesidir. Sektör uzmanları ve otomobil üreticileri, uzun süreli bir çip kuraklığının özellikle Amerika Birleşik Devletleri’nde bu yeni araçların piyasaya sürülmesini geciktirebileceğine dair endişelerini dile getirdiler. Analist firması AutoForecast Solutions, OEM’lerin [Orijinal Ekipman Üreticisi] çip eksikliği nedeniyle 2023’te üç milyon araçlık bir üretim açığıyla karşı karşıya kalacağını tahmin ediyor. Şüphesiz bir güçlük; fakat 2022’nin 4,5 milyon ve 2021’in 10,5 milyon kayıp aracından sonra bir iyileşme.
Otomotiv çip kıtlığı yeni arabaların fiyatını da artırıyor. Yeni bir arabanın ortalama fiyatı 2021 ve 2022 boyunca rekor seviyelere ulaştı ve Aralık 2022’de 46.382 dolar oldu; 2020 sonunda ortalama fiyat 40.000 dolardı. J.D. Power’a göre, Aralık 2021 ile 2022 arasında yeni araba sayısı aslında yıldan yıla %2,8 azalırken –arz kısıtlamaları ile enflasyon ve artan faiz oranlarının neden olduğu talep düşüşü nedeniyle– yeni arabalara yapılan tüketici harcaması aynı dönemde sadece %0,3 düştü.
Yüksek fiyatlara rağmen çip kıtlığının ve yüksek faiz oranları gibi ekonomik baskıların otomotiv OEM’lerini 2011’den bu yana en düşük satış toplamına getirdiğine inanılıyor – birçok tekil marka, beklenenden daha düşük üç aylık sonuçlar getirmeye devam ediyor ve sonuç olarak 2023 mali hedeflerini ayarlıyor.
Çip kıtlığı, 5G ağlarını kullanan IoT modüllerinin uygulanması da dahil olmak üzere IoT projelerini de yavaşlatıyor. Şirketler 5G teknolojilerini uygulamak için çalışırken hücresel IoT çip setlerine ve modüllerine olan talep artıyordu ama tedarik zinciri kesintileri sevkiyatları geciktirdi ve endüstrinin büyümesini engelledi. Küresel IoT bağlantılarının sayısı, salgın öncesi yıllık %25’lik büyümeye kıyasla 2021’de yalnızca %8 arttı. Yavaşlayan bu büyüme, uzun zamandır beklenen 4G’den 5G’ye dönüşümü daha da geciktirebilir.
Ek olarak, yarı iletkenler için ihtiyaç duyulan hammaddelerin arzı sınırlı olmaya devam ettiğinden, bunlar muhtemelen IoT cihazlarında kullanılan daha basit mikrodenetleyiciler ve sensörler yerine otomobil gibi ürünlerde kullanılan üst düzey çiplere tahsis edilecek. Forrester’ın 2022’de IoT ile ilgili bir raporu, IoT pazarının talebi karşılamak için gereken çip arzını yeniden kazanmasının daha uzun süreceğini öngörüyor.
Kıtlıkların tam etkileri henüz 5G’nin piyasaya sürülmesinde görülmedi. Bununla birlikte, bir dizi telekomünikasyon şirketi, Haziran 2021’de FCC’yi [ABD Federal İletişim Komisyonu] çip eksikliğinin 5G bağlantılarının konuşlandırılması üzerinde önemli etkileri olabileceği konusunda uyardı.
Şimdiye kadar, endüstriler çip kıtlığıyla çoğunlukla kısa vadeli yöntemlerle uğraştı. Otomotiv endüstrisi, yeni araba modellerinden yüksek teknoloji özelliklerini kesmek gibi anlık kararlara yöneldi. Bu arada akıllı telefon endüstrisi, salgının başında stokladıkları yarı iletkenleri kullanarak kıtlığın ilk aşamalarından kurtulmayı başardı.
Endüstri sonunda tedarik sorunlarıyla karşılaştı fakat şimdi tam tersi bir sorunla karşı karşıya; çok fazla bellek çipi var ve bu bileşenleri gerektiren yeni akıllı telefonlar için çok az talep var. Yakın tarihli bir Nikkei analist anketi, telefonlar, PC’ler ve diğer tüketici elektroniği için bu yarı iletken arz fazlasının muhtemelen 2023 sonbaharına kadar süreceğini ortaya koydu.
Küresel tedarik zinciri boyunca, bir alanda kritik çip kıtlığı ve diğerlerinde öngörülemeyen bileşen fazlalığı gibi karışık sinyaller görüyoruz. Bu veya herhangi bir belirsizlik anının üstesinden gelmek, görünürlük, öngörülebilirlik ve iletişim üzerine inşa edilmiş esnek bir tedarik zinciri stratejisiyle başlar.
Küresel Çip Kıtlığını İdare Etmek
Belki de küresel çip kıtlığı hakkında kesin olarak söylenebilecek tek şey, bunun ne zaman sona ereceğinden kimsenin emin olmamasıdır. Pazar verilerine ve müşterilerimizle yaptığımız görüşmelere göre talep beklendiği gibi kalırsa, yarı iletken pazarının 2023’e kadar sıkışık geçmesini bekliyoruz.
Her şirket aynı gemideyken yarı iletkenlerin yetersiz tedarikini ve artan maliyetleri aşmanın kolay bir yolu yoktur. Fakat sızdıran bir kayık ile kayalık sularda seyredebilen bir sürat teknesi arasında büyük bir fark vardır. Her orijinal ekipman üreticisi (OEM), çip kıtlığı devam ederken mümkün olan en iyi konumda olduklarından emin olmak için bir dizi adım atabilir:
Hizalama: Şirketinizin ürün tasarım ekipleri, ihtiyaç duyduğunuzda gerekli bileşenleri elde etme şansınızı artırmak için tedarikçilerinizin teknoloji yol haritaları ve sermaye yatırım planları ile uyumlu kalmalıdır.
Tedarikçi kalifikasyonu: Ortak ürünler için, birden fazla onaylı tedarikçiye sahip olun ve tedarikçiler yeteneklerini ve tekliflerini artırdıkça bu listeye eklemeye devam edin. Tedarikçilerin belirli bir bölgede yoğunlaşmasından doğabilecek riskleri azaltmak için yeterlilik sürecinin bir parçası olarak tedarikçilerin küresel ayak izlerini gözden geçirin ve değerlendirin.
Görünürlük: Ürün kapasitelerini ve potansiyel uzun vadeli sermaye yatırımlarını planlayabilmeleri için tedarikçilerinize mümkün olduğunca fazla görünürlük sağlayın. 12 ila 24 aylık görünürlük arayan bazı tedarikçilerle, mümkün olan en kısa sürede, çip plakası ve kapasite planlaması için daha iyi görünürlük sağlamak için 2023’ün sonuna ve hatta 2024’e kadar uzun vadeli siparişler verin.
Planlama sistemlerinde ve ilave emniyet stoklarında teslim sürelerini artırın: Çoğu emtia için tedarik sürelerinin artmasıyla birlikte, planlama sistemlerinizi bu gecikmeleri buna göre yansıtacak şekilde güncelleyin. Planlanmamış siparişlerde kâr ve destek çok zor olacaktır.
Yarı iletken kıtlığının getirdiği zorluklara dayanmak için hem kısa vadeli hem de uzun vadeli stratejiler gereklidir. Bu devam eden tek bileşen eksikliği değil ve kesinlikle son olmayacak.
Pandemi, küresel tedarik zincirini kargaşaya sürükledi. Fakat son birkaç yılın zorlukları aynı zamanda derin birbirine bağlılığını da ortaya çıkardı ve böylece güçlü tedarikçi ilişkilerinin ve hazırlıklı, esnek bir tedarik zinciri ve satın alma stratejisinin kritik önemini vurguladı. Bu sefer çipler nereye düşerse düşsün, bir planın olması her zaman akıllıcadır.







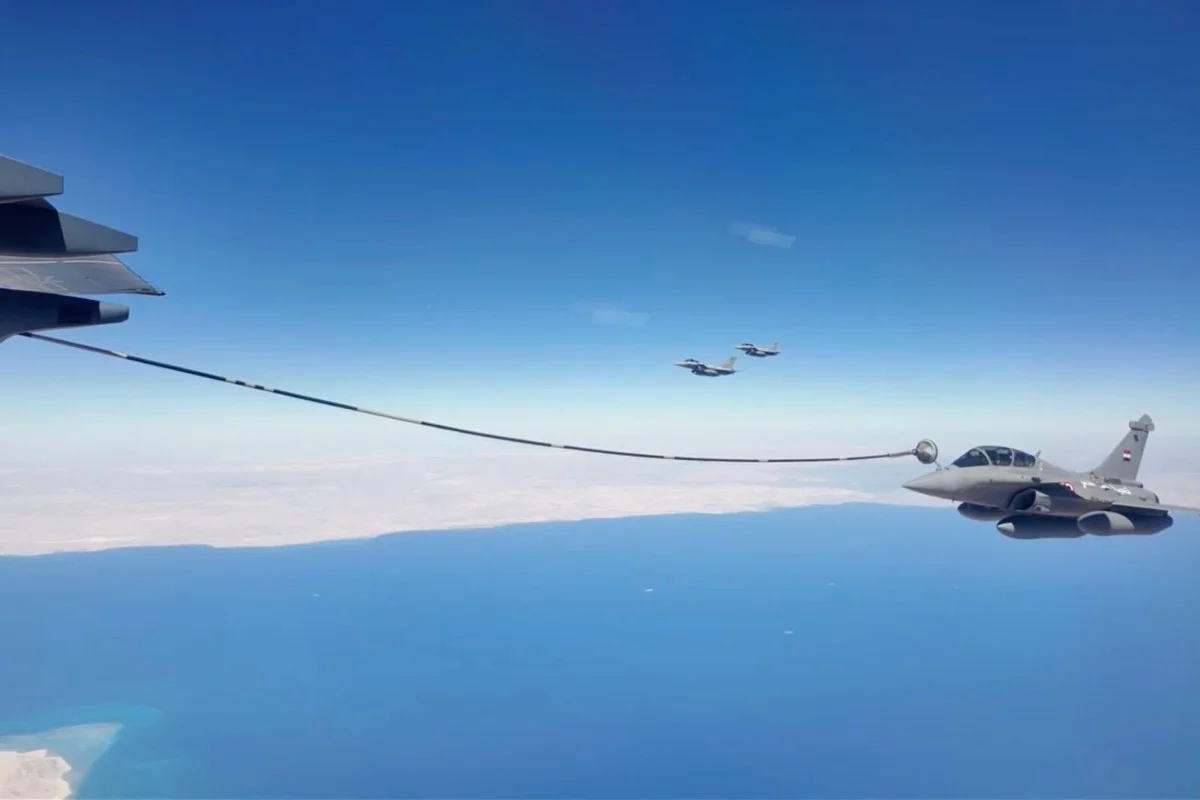
Çin, onlarca yıl boyunca yurt dışında ekonomik çıkarlar inşa ettikten sonra, artık bu çıkarları destekleyecek askeri gücü küresel ölçekte kullanma kapasitesi geliştirmeye başlıyor.
Mohamed Ibrahim Hafez & Sebastian Contin Trillo-Figueroa
South China Morning Post, 02.09.2026
Çin, yurt dışındaki ekonomik varlığını, bu varlığı koruyup sürdürebilmek için gerekli askeri erişim kapasitesiyle eşleştirmeye başlıyor.
Bunun en açık göstergesi Mısır’da ortaya çıktı. Çin’e ait J-16 savaş uçakları kısa süre önce Mısır’a gönderildi ve havada yakıt ikmali yapan YU-20 tanker uçakları tarafından desteklendi. Çin jetleri, Mısır’ın “Medeniyet Kartalları” tatbikatında Mısır’a ait Rafale ve MiG-29 savaş uçaklarıyla birlikte görev aldı. Bu, Çin’in savaş uçaklarını ilk kez Afrika’ya göndermesi anlamına geliyor ve Pekin’e kıtalar arası bir muharip gücü taşıma ve büyük bir Arap ordusuyla ortak operasyon yürütme deneyimi kazandırıyor.
Çin Devlet Başkanı Xi Jinping’in Mısır ziyareti, iki ülke arasındaki diplomatik ilişkilerin 70. yılını simgeliyor. Bu süre içerisinde ilişkiler yalnızca diplomasi ve ticaretten ibaret olmaktan çıkarak altyapı, teknoloji ve artık askeri işbirliği alanlarına kadar genişledi.
Çin’in ekonomik çıkarları özellikle Süveyş Kanalı çevresinde derin biçimde yerleşmiş durumda. Çinli şirketler Mısır’da üretim ve lojistik operasyonları kurarak ülkeyi Avrupa, Afrika ve Orta Doğu pazarlarına uzanan tedarik zincirleri için bir üretim ve dağıtım merkezi olarak kullanıyor.
Bu ekonomik ayak izi giderek büyüyor. Mısırlı şirketler geçen ay Çinli alıcılarla toplam 168 milyon dolar değerinde 17 ihracat anlaşması imzaladı. Pekin’in 2026’nın ilk yarısında Mısır’a yaptığı yatırımın ise 2 milyar dolara kadar ulaşabileceği tahmin ediliyor. Bu yatırımların önemli bölümü mevcut projelerin genişletilmesine yöneliyor.
Pekin ayrıca Mısır ürünlerine sıfır gümrük vergisi uygulaması getirdi ve daha önce yüzde 30’a kadar çıkan vergileri kaldırdı. Ancak ticari ilişki hâlâ dengesiz durumda: Mısır’ın Çin ile ticaret açığı geçen yıl 18 milyar doları aştı.
Çin’in ekonomik varlığının güvence altına alınması gerektiğinde riskler de artıyor. Limanlar, fabrikalar, lojistik ağları ve tedarik zincirleri, istikrarsızlıkların erişimi bozması halinde kırılgan hâle geliyor. Çin’in çıkarları ne kadar genişlerse, bu bölgelere ulaşabilecek askeri bir varlık da o kadar değer kazanıyor. Mısır’daki tatbikat, bu kapasiteye dair bir fikir verdi.
Yıllar boyunca Çin’in küresel genişlemesi esas olarak ticari nitelikteydi. Ardından Kuşak ve Yol Girişimi, altyapı yatırımları gerçekleştirdi, yeni pazarlar açtı ve stratejik bölgelerde Çinli şirketlerin yerleşmesini sağladı. Bir sonraki aşama ise bu ekonomik varlığı koruyacak askeri erişim kapasitesinin geliştirilmesi. Mısır, bu dönüşümün nasıl görünebileceğini ortaya koyuyor.
Benzer bir eğilim teknoloji alanında da görülüyor. Huawei, Mısır hükümeti için Ascend çiplerini kullanacak yapay zekâ veri merkezleri kurmak üzere teklif verdi. Buna karşılık Washington ise Nvidia, Advanced Micro Devices ve Microsoft’un dahil olduğu rakip bir teklif hazırlamaya çalışıyor.
Mısır’ın yapay zekâ stratejisi, bilgi ve iletişim teknolojileri sektörünün gayrisafi yurt içi hasılaya katkısını 2030 yılına kadar yüzde 7,7’ye çıkarmayı hedefliyor. Bu nedenle Amerikan ve Çinli teknoloji sağlayıcılarına erişim, ülkenin yerli teknoloji endüstrisini geliştirme çabasının daha geniş bir parçası hâline geliyor. Bu durum aynı zamanda Kahire’ye, stratejik önem taşıyan bu sektörde hangi şirketlerin yer edineceği konusunda pazarlık gücü sağlıyor.
Dolayısıyla Çin’in Mısır’daki varlığı, Pekin’in uzun vadeli çıkarları açısından kritik sektörlerin tamamına yayılıyor: üretim, lojistik, teknoloji ve savunma.
Ancak Kahire, Çin ile ilişkilerini diğer ortaklıklarının pahasına geliştirmiyor. Mısır hâlâ ABD’den önemli miktarda askeri yardım alıyor ve Amerikan, Fransız ve Rus uçaklarından oluşan karma bir hava filosu işletiyor. Çin ile ilişkilerini genişletirken Rusya ile bağlarını sürdürüyor, Avrupa ve Körfez ülkeleriyle ilişkilerini geliştiriyor ve BRICS grubuna katılıyor.
Savunma tedariki de aynı yaklaşımı yansıtıyor. Mısır’ın savaş uçağı filosunu çeşitlendirmek amacıyla Çin’in J-10C savaş uçağıyla ilgilendiği bildiriliyor. Tatbikatlar, Mısır ordusuna Çin sistemlerini tanıma fırsatı verirken Kahire, Batı menşeli uçaklarını kullanmaya ve mevcut savunma ilişkilerini sürdürmeye devam ediyor.
Bu durum iki tarafın da istediği kazanımları sağlıyor. Çin, Orta Doğu ve Afrika’da erişim ve operasyonel deneyim kazanıyor. Mısır ise yeni bir askeri tedarikçi ve yakın ilişkiler kurmak isteyen büyük bir güç elde ediyor.
Aynı hesaplama güvenlik politikası alanında da geçerli. Cumhurbaşkanı Abdülfettah es-Sisi, ABD Başkanı Donald Trump’ın Gazze’deki Filistinlilerin başka yerlere taşınması önerisini gündeme getirmesinin ardından geçen yıl şubat ayında Beyaz Saray görüşmelerine katılmayı reddetti.
Mısır ayrıca, Süveyş Kanalı’na verdiği ekonomik zarara rağmen ABD’nin Husilere yönelik askeri operasyonlarına mesafeli durdu. Kızıldeniz’deki saldırılar nedeniyle gemilerin rotalarını değiştirmesi sonucu kanal gelirleri 2024 yılında yüzde 61 düştü. Kahire’nin doğrudan çıkarı, deniz trafiğinin yeniden sağlanması ve kanalın korunmasıydı; ancak verdiği tepki, bu çıkarların nasıl korunacağına ilişkin kendi değerlendirmesi tarafından şekillendirildi.
Çin’in büyüyen varlığı tam da burada Mısır için önem kazanıyor. Çin’in doğrudan yabancı yatırımları Amerikan askeri yardımlarıyla birlikte var olabilir. Çin teknolojisi Amerikan teknolojisiyle rekabet edebilir. Çin uçakları, Mısır’ın Batı sistemlerini kullanmaya devam ettiği bir ortamda Mısır uçaklarıyla ortak tatbikat yapabilir.
Washington açısından ise hesaplama daha rahatsız edici hâle geliyor. Kahire’nin yalnızca güvenilir alternatiflere sahip olması bile Amerikan baskısının maliyetini artırmaya yetiyor. Her yeni tedarikçi, yatırımcı veya askeri ortak, Mısır’a herhangi bir aktör karşısında daha fazla hareket alanı sağlıyor.
Bunun küresel sonuçları da bulunuyor. Washington ve Pekin arasındaki rekabet, iki taraf tarafından genellikle rakip stratejik kamplar arasındaki mücadele olarak tanımlanıyor. Ancak Kahire, orta ölçekli güçlerin iki tarafın da ilgisini canlı tutarak hiçbirine münhasır bir nüfuz alanı vermeden hareket edebileceğini gösteriyor. Böylece bu rekabetten yatırım, teknoloji, askeri kapasite ve diplomatik avantaj elde ediyor.
Çin açısından daha büyük anlam ise ekonomik varlığı ile askeri güç projeksiyonu arasındaki mesafenin giderek azalması. Pekin, onlarca yıl boyunca yurt dışında ekonomik çıkarlar inşa ettikten sonra, artık bu çıkarların arkasına askeri güç koyabilmek için gerekli lojistik, erişim ve operasyonel deneyimi geliştiriyor.
Bu dönüşüm, Çin’in ekonomik çıkarları ile askeri kapasitesinin birleşmeye başladığı Mısır’da görünür hâle geliyor. Kahire, daha yetenekli bir Çin’in kendisine başka bir güçlü ortaklık sunması nedeniyle bu sürece izin verme konusunda teşviklere sahip.
Bundan sonraki jeopolitik mücadele ise Çin’in bu modeli ne kadar genişletebileceği, küresel ekonomik ayak izinin ne ölçüde askeri erişim kapasitesini destekleyebileceği ve rakiplerinin buna nasıl karşılık vereceği olacak.

Teknoloji yazarı Ed Zitron, üretken yapay zeka sektörünün sürdürülemez mali kayıplarla ayakta duran devasa bir aldatmaca olduğunu ve teknoloji devlerinin tüm dünyayı yanılttığını söyledi. Trilyonlarca dolarlık altyapı yatırımlarına rağmen modellerin güvenilmez ve kârsız kaldığını belirten Zitron, sektörün 2027 yılında sermaye yetersizliği nedeniyle büyük bir ekonomik çöküş yaşayacağı uyarısında bulundu.
Steven Bartlett’in sunduğu “A Diary of a CEO” adlı programa konuk olan teknoloji yazarı, podcast yayıncısı ve halkla ilişkiler uzmanı Ed Zitron, üretken yapay zeka sektörüne yönelik değerlendirmelerde bulundu.
Teknoloji sektöründe 16 yıllık deneyime sahip olduğunu belirten Zitron, sektör liderlerinin kamuoyuna sunduğu vaatler ile teknolojinin gerçek kabiliyetleri ve mali tabloları arasında derin bir uçurum bulunduğunu ifade etti.
“Üretken yapay zeka özünde bir aldatmacadır”
Zitron, büyük teknoloji şirketlerinin yapay zekayı bir mucize gibi pazarladığını ancak ortaya çıkan ürünün son derece pahalı, kârsız ve güvenilmez bir bulut yazılımından ibaret olduğunu vurguladı.
Sektör yöneticilerinin gerçeği yansıtmayan vaatlerle tüm dünyayı yanılttığını kaydeden Zitron, “Üretken yapay zekanın özünde bir aldatmaca olduğunu düşünüyorum. Bu aşırı zengin ve aşırı güçlü insanların göz göre göre yalan söylemesi midemi bulandırıyor. Bu teknolojiyi en başından beri bütün meslekleri ortadan kaldıracak, kanseri tedavi edecek sihirli bir araç olarak sattılar. Gerçekte ise karşımızda sadece yarım yamalak işleyen, kârsız, aşırı pahalı ve güvenilmez bir sistem var” ifadelerini kullandı.
Yapay zeka modellerinin özerk veya akıllı olmadığını dile getiren Zitron, bu araçların çalışabilmesi için karmaşık yönerge düzeneklerine ihtiyaç duyulduğunu belirtti.
Zitron, “Yapay zeka uzmanlarına sistemlerini nasıl kurduklarını sorduğunuzda, karmaşık bir çocuk oyunu gibi bir düzenek anlatıyorlar. Şuradan bağlam kurmanız, doğru komut istemini kullanmanız, şu aşamada bu modeli, sonda ise diğer modeli seçmeniz gerektiğini söylüyorlar. Oysa bunun yapay zeka olması, kendi kendine çalışması, ayarlayıp unutabileceğiniz bir sistem sunması gerekirdi” dedi.
“Şirketlerin gelirleri yapay zekadan gelmiyor”
Piyasadaki en büyük teknoloji şirketlerinin iş modellerini ele alan Zitron; Anthropic, Amazon, Nvidia, Microsoft, OpenAI ve Google gibi devlerin yapay zekadan doğrudan kayda değer bir gelir elde etmediğini aktardı.
Sektördeki yapay zeka gelirlerinin yaklaşık yüzde 70’lik kısmının OpenAI ve Anthropic adlı iki kârsız şirketten kaynaklandığını ifade eden Zitron, “Bu iki şirket, kendilerine para aktaran aynı büyük şirketler olmadan varlıklarını sürdüremez. Amazon bu yıl OpenAI şirketine 50 milyar dolar, Anthropic şirketine ise 5 milyar dolar gönderdi. Google, Anthropic şirketine 10 milyar dolar aktardı. Önümüzdeki üç buçuk yıl içinde aracı kurum analistleri, sadece bu iki kârsız şirketten 400 milyar doların üzerinde gelir ve bulut büyümesinde yüzde 30’luk bir pay bekliyor. Ancak bu şirketlerin bu parayı bir yerlerden bulması gerekecek” diye konuştu.
Halka açık teknoloji şirketlerinin yapay zeka gelirlerini şeffaf biçimde açıklamadığına dikkat çeken Zitron, yatırımcıların yıllıklandırılmış gelir oranı gibi belirsiz ve her defasında farklı hesaplanan metriklerle oyalandığını söyledi.
Zitron, “İyi haberleri olduğunda bunu hemen açıklayan halka açık şirketler, yapay zekadan ne kadar kazandıklarını sorduğunuzda sessizliğe bürünüyor. Bu durum aslında her şeyi açıkça gösteriyor” değerlendirmesinde bulundu.
“Tarihin rıza dışı en büyük teknoloji dayatması yaşanıyor”
Sunucu Steven Bartlett’in yapay zekanın tarihin en hızlı benimsenen teknolojisi olduğunu ve ChatGPT platformunun 60 günde 100 milyon aktif kullanıcıya ulaştığını hatırlatması üzerine Zitron, bu yaygınlaşmanın organik değil zorlama olduğunu belirtti.
Kullanıcıların yazılımlar aracılığıyla bu teknolojiyi kullanmaya mecbur bırakıldığını aktaran Zitron, şu ifadeleri kullandı:
“Google arama motorunu açtığınızda yapay zeka yanıtları karşınıza çıkıyor. Google Dokümanlar uygulamasını açtığınızda Gemini sistemi dikkatinizi dağıtıyor. Word yazılımını açtığınızda Copilot aracı sürekli önünüze geliyor. Amazon sitesinde alışveriş yaparken yapay zeka asistanı ne alacağınıza karışıyor. Medya üç yıldır durmaksızın bu araçları kullanmazsanız işinizi kaybedeceğinizi bağırıyor. Bu, tarihin rıza dışı en büyük teknoloji dayatmasıdır. İnsanlar sürekli mecbur bırakıldıkları ve arama motorları gerilediği için bu sistemleri kullanıyor.”
Modellerin arka planındaki işlem maliyetlerine değinen Zitron, kullanıcıların ve şirketlerin belirteç başına maliyetlerden habersiz olduğunu kaydetti.
Aylık sabit abonelik ücretlerinin gerçek maliyeti gizlediğini açıklayan Zitron, “Analiz raporlarına göre, aylık 200 dolarlık bir abonelikte kullanıcı 14 bin dolarlık işlem birimi tüketebiliyor. Anthropic tarafında 200 dolarlık harcamayla 8 bin dolarlık işlem birimi yakılabiliyor. 20 dolarlık abonelikte bile 400 dolarlık tüketim yapılabiliyor. OpenAI geçen yıl tam 20,9 milyar dolar zarar etti çünkü kullanıcılar sınırsız işlem birimi tüketiyor. Şirketler 150 kişiden büyük kurumsal müşterilere gerçek kullanım bedellerini yansıtmaya çalıştığında büyük panik yaşandı. Örneğin Uber, tüm yıllık yapay zeka bütçesini sadece üç ayda tüketti” dedi.
“Şehirlerden daha fazla elektrik tüketen canavarlar inşa ediliyor”
Sektörün şimdiye kadar bir trilyon dolardan fazla sermaye harcaması yaptığını ve gelecek yıl bir trilyon dolar daha harcamayı planladığını belirten Zitron, bu yatırımların devasa veri merkezlerine ve gelişmiş yapay zeka çiplerine gömüldüğünü söyledi.
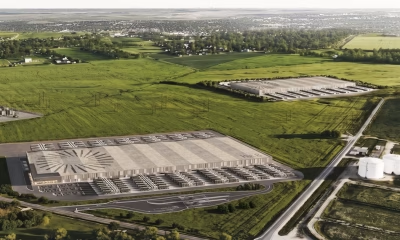
OpenAI ve Oracle ortaklığıyla Teksas eyaletinin Abilene kentinde inşa edilen 1,2 gigavatlık veri merkezini örnek veren Zitron, fiziksel altyapının ulaştığı ürkütücü boyutu anlattı.
Zitron, “Sekiz binanın her birinde 50 bin adet Nvidia GB200 grafik işlem birimi bulunacak. İngiltere’nin Bristol şehri yılda yaklaşık 700 ila 800 megavat elektrik tüketiyor. Teksas’taki bu tek veri merkezi tesisi ise Bristol şehrinden daha fazla elektriği, o şehrin kapladığı alandan 1172 kat daha küçük bir alana sıkıştırıyor. Bristol yaklaşık 1,2 milyar metrekarelik bir alana yayılırken bu tesis yaklaşık 998 bin metrekare alana kuruluyor. Bütün bu enerji, iş gücü ve milyarlarca dolarlık sermaye tek bir noktaya yığılıyor. Şirketler on milyarlarca dolarlık gelir elde edebilmek için trilyonlarca dolar harcıyor ve bu gelirin büyük kısmı yine zarar eden iki yapay zeka firmasından geliyor” dedi.
Veri merkezlerinin çevresel zararlarına da değinen Zitron, gaz türbinlerinin yerel yerleşim yerlerinde hava kirliliği yarattığını, elektrik şebekelerini zorlayarak halkın faturalarını artırdığını ve kullanılan yoğun bellek donanımları nedeniyle tüketici elektroniğinde enflasyona yol açtığını bildirdi.
“Modeller yazılım dünyasını daha kaliteli hale getirmiyor”
Sunucu Bartlett’in, otomobillerin ilk dönemlerinde sık sık bozulmasına rağmen zamanla at arabalarının yerini alması örneğini vermesi ve Clayton Christensen’ın “Yenilikçinin İkilemi” kitabındaki teorileri hatırlatması üzerine Zitron, mevcut durumun bu tarihsel benzetmelerle uyuşmadığını söyledi.
Çip teknolojisinde maliyetlerin düşmediğini, aksine arttığını belirten Zitron, yapay zekanın devreye girmesiyle yazılım kalitesinin düştüğünü ifade etti.
Zitron, “Yapay zeka destekli kodlama araçlarının yaygınlaşmasıyla birlikte yazılım kalitesi genel olarak kötüleşti. Google, Microsoft ve Meta platformlarının kararsızlığı arttı. GitHub platformu sürekli kesintiler yaşıyor. İnsanlar internette GitHub platformunun ne zaman çöktüğünü değil, ne zaman çalıştığını bildiren bir sistem kurulmasını istiyor. Amazon bulut hizmetleri, yapay zeka kodlama araçları yüzünden bu yıl defalarca kesintiye uğradı. İnsanlar modellerin ürettiği ve tam anlamadıkları kodları doğrudan sisteme yüklüyor. Bu durum hataların katlanarak büyümesine yol açıyor” dedi.
Google arama motorunun gerileme sürecini de anlatan Zitron, şirketin eski arama ve reklam yöneticisi Prabhakar Raghavan döneminde alınan kararları eleştirdi.
Zitron, “Kullanıcıların arama sayısını artırmak amacıyla düşük kaliteli ve istenmeyen içerikleri filtreleyen güvenlik mekanizmaları gevşetildi. İnsanların aradıkları bilgiye hemen ulaşamaması sağlandı ki daha fazla arama yapsınlar ve daha fazla reklam görsünler. Ardından üretken yapay zeka dalgası gelince, kullanıcıları harici web sitelerine yönlendirmek yerine arama motorunun en tepesine yapay zeka özetleri yerleştirildi. Bu özetler insanlara taş yemelerini veya zehirli mantarları tüketmelerini tavsiye edebiliyor” ifadelerini kullandı.
“Yapay zeka bütün meslekleri ortadan kaldırmayacak”
Yapay zekanın istihdam üzerindeki etkilerine ilişkin konuşan Zitron, beyaz yakalı çalışanların kitlesel olarak işsiz kalacağı yönündeki söylemlerin birer efsane olduğunu dile getirdi.
OpenAI şirketinin kendi yayımladığı bir araştırmaya atıfta bulunan Zitron, harcanan işlem birimi miktarı ile çalışan başına düşen şirket geliri arasında hiçbir bağ bulunmadığını açıkladı.
Hukuk bürolarındaki durumu örnek veren Zitron, “Yapay zekayı övenler genellikle kıdemli ortaklar oluyor. Emsal kararları araştıran, dosyaları hazırlayan ve asıl işi yapan yardımcı avukatlar ise bu araçların harika olduğunu söylemiyor. İş dünyasında verimlilik artışına dair somut hiçbir veri yok. İşleri gerçekten olumsuz etkilenenler; görsel yönetmenler, deşifre uzmanları ve çevirmenler oldu. Çünkü yöneticileri çıktı kalitesini önemsemiyor ve işi ucuza getirmek istiyor. Bu yöneticiler yapay zeka olmasaydı da o işleri en ucuz alternatiflere devrederdi” dedi.
Otonom araçlar konusuna da değinen Zitron, sürücüsüz araç teknolojilerinin üretken yapay zekadan farklı bir altyapıya sahip olduğunu ancak yine de temkinli yaklaşılması gerektiğini belirtti.
San Francisco ve Las Vegas şehirlerinde otonom taksilerin aniden durarak trafiği kilitlediğine bizzat şahit olduğunu anlatan Zitron, sistemlerin değişken hava koşulları ve beklenmedik durumlarda hata yapabildiğini, bu nedenle yaygınlaşmanın son derece yavaş ve denetimli ilerlemesi gerektiğini kaydetti.
“OpenAI 2027 yılında nakitsiz kalacak”
Büyük teknoloji şirketlerinin pandemi sonrasında büyüme alanlarının tıkandığını ve hisse değerlerini korumak için yapay zeka donanımlarına sarıldığını anlatan Zitron, bu durumu “çürük ekonomi balonu” olarak adlandırdı.
OpenAI şirketinin 2030 yılına kadar bilgi işlem altyapısına 750 milyar dolar harcamayı planladığını ancak bu harcamaların geri dönüşünün bulunmadığını vurgulayan Zitron, şirketin 2027 yılında nakit krizine gireceğini söyledi.
Zitron, “OpenAI bu yıl halka arz edilmeyi planlıyordu ancak bunu ertelemek zorunda kaldı. Şirketin hayatta kalabilmesi için her yıl en az 100 milyar dolar yeni finansman bulması gerekiyor. 2027 yılında bu şirketin nakit kaynaklarının tükeneceğini ve duvara toslayacağını öngörüyorum. OpenAI çöktüğünde veya halka arzda başarısız olduğunda, ona göbekten bağlı şirketler ağır darbe alacak. Japon devi SoftBank’ın elinde kâğıt üzerinde 100 milyar dolarlık OpenAI hissesi var. Şirket halka açılamazsa SoftBank bu varlığı nakde çeviremez ve ciddi şekilde küçülmek zorunda kalır. Oracle şirketi sadece OpenAI için 7,1 gigavatlık veri merkezi inşa ediyor. OpenAI olmadan Oracle şirketi ayakta kalamaz” diye konuştu.
Bu çöküşün zincirleme bir teknoloji depresyonuna yol açacağını belirten Zitron, geniş halk kitlelerinin ve emeklilik fonlarının bu krizden zarar göreceği uyarısında bulundu.
Zitron, “Amerikan borsalarındaki endekslerin büyük ağırlığı bu teknoloji devlerine dayanıyor. Nvidia şirketinin gelirleri yüzde 50 ila 70 arasında düşebilir. Şirket hisselerinde yüzde 20, 30, hatta 40’lık değer kayıpları yaşanabilir. Geçtiğimiz yıl girişim sermayesi yatırımlarının yarısından fazlası yapay zeka girişimlerine gitti ve bu yatırımların büyük çoğunluğu sıfırlanacak. Şirketler piyasayı bir kumarhaneye çevirdi ve sıradan insanların emeklilik birikimleri bu çılgınlığın faturasını ödeyecek” dedi.
Yapay zeka modellerinin insan zekasını aşacağı yönündeki söylemlerin gerçeği yansıtmadığını belirten Zitron, modellerin sadece kendileri için özel olarak tasarlanan testlerde başarılı olduğunu ve mevcut mimarinin yapısal sınırlarına ulaştığını dile getirdi.
Yatırımcılara ve bireylere teknoloji şirketlerinin vaatlerine karşı şüpheci olmaları tavsiyesinde bulunan Zitron, gerçek değerin algoritmik üretimde değil, insan ilişkilerinde, gerçek uzmanlıkta ve toplumsal dayanışmada yattığını sözlerine ekledi.
İktisatçı Ann Pettifor, ABD yönetiminin ekonomi politikalarının küresel finansal sistemi yıkıcı bir çöküşe sürüklediğini açıkladı. Pettifor, borç krizlerinin ve piyasaların denetimsizliğinin dünya genelinde otoriterleşmeyi tırmandırdığını belirterek kamu otoritelerinin piyasaları yeniden kontrol altına alması gerektiğini vurguladı.
Progressive Economy Forum ve Goldsmith’s College Political Economy Research Center’dan iktisatçı Ann Pettifor, Substack platformundaki “System Change” adlı bülteninde 26 Ağustos 2026 tarihinde yayımladığı makalede, küresel finans sisteminin benzeri görülmemiş bir borç yükü altında yeni ve yıkıcı bir çöküşün eşiğinde olduğunu belirtti.
Pettifor, ABD Başkanı Donald Trump yönetiminin dış politika ve ekonomi alanındaki adımlarının bu istikrarsızlığı daha da derinleştirdiğini kaydetti.
“Trump küresel finans sistemini havaya uçurmakla tehdit ediyor”
Risk Management News bültenine atıfta bulunan Pettifor, kamuoyunda dolaşan sahte bir videoda Trump’ın Jeffrey Epstein dosyalarının açılması ve kendisinin batması halinde herkesi beraberinde götüreceğini söylediği iddiasına değindi. Bu videonun kurgu olabileceğini belirten Pettifor, asıl tehlikenin farklı bir alanda yaşandığını vurguladı.
Makalede, “İran’a karşı yürütülen savaşta yaşanan feci ve aşağılayıcı askeri kayıpların ardından Trump, yalnızca İran’ı çökertmekle kalmayıp Hazine Bakanı Scott Bessent’ın geçen hafta bilinçdışı bir ifadeyle ifşa ettiği gibi küresel finans sistemini havaya uçurmakla tehdit ediyor” denildi.
Pettifor, Bessent tarafından ilan edilen “Economic Parya Operasyonu”nun İran ekonomisini boğmayı ve Çin dahil olmak üzere İran ile ticaret yapan her ülkeye zarar vermeyi amaçladığını aktardı. Dünyanın korkunç boyutlarda orman yangınlarıyla sarsıldığı bir dönemde “boğmak” ifadesinin kullanılmasını eleştiren Pettifor, bu yaklaşımı biyosfere ve toplumun yaşam destek sistemine yönelik sorumsuz bir cehalet olarak nitelendirdi.
“Tarihte görülmemiş borç seviyeleri nedeniyle sistem çökecek”
Küresel finans sisteminin tarihte benzeri görülmemiş borç seviyeleri nedeniyle yakında yeniden patlak vereceğini savunan Pettifor, yapay zeka sektöründeki aşırı borçlanmaya dikkat çekti. BlueSky platformunda Æðelwułf adlı kullanıcının “Giderek borçlanan yapay zeka sektörünün halka arzları kötü karşılanırsa bu süreç şiddetle sonuçlanabilir ve yüz milyarlarca dolarlık finansman kısa sürede değersizleşebilir” değerlendirmesini aktaran Pettifor, yaklaşan çöküşün tarihsel köklerine işaret etti.
Pettifor, 1873 yılındaki ilk küresel finans krizinden bu yana krizlerin temelinde hükümet müdahalesinden ve denetiminden kaçınan serbest para piyasalarının yattığını belirtti. Yüksek reel faiz oranlarının devasa borç balonuna yöneltilmiş hançerler gibi işlev gördüğünü belirten iktisatçı, 2006 ve 2007 yıllarında ABD Merkez Bankası (Fed) Başkanı Alan Greenspan’in tutsat (subprime mortgage) balonunu söndürmek amacıyla faiz artırmakta ısrar etmesinin krizi patlattığını hatırlattı.
“Merkez bankalarının düşük enflasyon hedefi alacaklıları koruyor”
Makalede Donald Trump’ın Fed fonlama oranını düşürme baskısına geniş yer verildi. Pettifor, “Trump her zaman başkalarının parasıyla zenginleşti ve borç yükümlülüklerini sınırlamak için düşük faiz oranlarına ihtiyaç duyuyor” tespitinde bulundu. ABD’de milyonlarca insanın kredi kartı ve konut kredisi borcuyla yaşadığını belirten yazar, ABD kredi kartı borcunun 2025’in son çeyreğinde 1,277 trilyon dolarla rekor kırdığını ve 2021’in ilk çeyreğine kıyasla yüzde 63 arttığını bildirdi.
Trump’ın vergi indirimlerinin kamu borcunu artırdığını ancak iktisatçı Dean Baker gibi kendisinin de kamu borcunu birincil tehdit olarak görmediğini belirten Pettifor, asıl sorunun alacaklılar ile borçlular arasındaki güç dengesizliği olduğunu yazdı.
Pettifor, merkez bankalarının düşük enflasyon hedefini şu sözlerle eleştirdi: “Bütün merkez bankaları temel görevlerinin düşük enflasyon olduğunu iddia ediyor. Enflasyonun tüketicilere ve sabit gelirlilere zarar verdiği kısmen doğrudur. Ancak asıl gerçek, enflasyondan en çok zarar görenlerin alacaklılar olduğudur. Merkez bankalarının enflasyonla mücadele görevi, tam istihdam ve finansal istikrar gibi diğer hedeflerin önüne geçiyor; çünkü enflasyon, dünya alacaklıları olan yüzde 1’lik kesime borçlu olunan paranın değerini aşındırıyor. Yüzde 99’u oluşturan borçlu çoğunluk ise merkez bankacılarının daha az umurunda.”
Enflasyonun borcun reel değerini düşürerek borçlulara fayda sağladığını 1970’li yıllardaki kendi deneyimleriyle aktaran Pettifor, alacaklıların gelirleri ve fiyatları düşüren kemer sıkma politikalarını tercih ettiğini, 1960’lardan bu yana ekonomi politikalarının alacaklıların çıkarları doğrultusunda şekillendiğini kaydetti.
“Bessent tahvil piyasasına müdahale ederek kendine zarar verdi”
ABD Hazine Bakanı Scott Bessent’ın tahvil piyasasındaki geri alım hamlesini değerlendiren Pettifor, Hazine bakanlarının likiditeyi yönetmek amacıyla piyasaya müdahale etme hakkı bulunduğunu ve önceki Hazine Bakanı Janet Yellen döneminde de benzer adımlar atıldığını hatırlattı. Janney Baş Sabit Getiri Stratejisti Guy LeBas’ın verilerine yer veren Pettifor, Yellen yönetiminde 2024 yılında yalnızca 7 aylık dönemde 32 milyar dolar, 2025’te yaklaşık 78 milyar dolar ve 2026 yılında şu ana kadar yaklaşık 50 milyar dolarlık tahvil geri alımı yapıldığını aktardı.
Ancak Bessent’ın son müdahalesinin tam bir fiyaskoya dönüştüğünü belirten Pettifor, tahvil getirilerinin düşmek yerine yükseldiğini ve yapay zeka hisselerine odaklanan borsada panik yarattığını yazdı.
Financial Times tahvil piyasası uzmanı Katie Martin’in değerlendirmesine atıfta bulunan Pettifor, Martin’in şu sözlerini aktardı: “Bugün piyasalara hükmetmeye ve onlara haksız olduklarını söylemeye yönelik çaba istenen etkiyi yaratmıyor. Dürüst olmak gerekirse hiçbir zaman yaratmaz. Güveni tesis etmek için acilen bir rota düzeltmesine ihtiyaç var.”
Pettifor; Paul Krugman, The New Yorker ve The Wall Street Journal gibi yayınların da Bessent’ın piyasa karşısındaki başarısızlığına dikkat çektiğini belirterek hükümetin güven sarsıcı yönetim tarzını eleştirdi.
“Kamu otoriteleri piyasalara yeniden hükmetmek zorundadır”
Piyasaların hükümetlere hükmetme gücünü ne zaman devraldığını sorgulayan Pettifor; Michael Hudson’ın “The Arc of Time: Pro-creditor history” çalışmasına, Adam Smith ve David Hume’un 18. yüzyıldaki liberal piyasa teorilerine ve Alexander Zeven’ın The Economist dergisi üzerine yaptığı incelemeye atıf yaptı.
Denetimsiz para piyasalarının yalnızca ekonomik çöküşlere değil, yapay zeka gibi teknolojilerin denetlenememesine de yol açtığını belirten Pettifor, Geoff Mulgan’ın kurumsal güç ile kamusal güç arasındaki asimetriye dair tespitlerine ve Demis Hassabis’in özdenetim savunularına değindi.
Tarihteki en zalim yönetimlerin bile somut toplumsal yapılar içinde hesap verebilir olduğunu, günümüzde ise seçilmiş liderlerin The Economist verilerine göre 1,5 ila 3 trilyon dolar büyüklüğe ulaşan gölge bankacılık ve özel kredi piyasalarına boyun eğmek zorunda bırakıldığını savunan Pettifor, bu tablonun küresel ölçekte otoriterleşmeyi körüklediğini belirtti.
Makalede, “Bu yaklaşım otoriterliği ve gücün dizginlerini görünmez piyasalardan çekip alacak ‘güçlü bir lider’ talebini körüklüyor; bu gücü Başkan Trump, Başkan Putin, Başbakan Modi, Başbakan Meloni ve potansiyel olarak Cumhurbaşkanı Le Pen’e iade ediyor” ifadelerine yer verildi.
Karl Polanyi’nin 1930’lardaki altın standardı ve “kurgusal metalar” analizine dikkat çeken Pettifor, paranın bir meta değil, düzenleme ve yasalarla güvence altına alınması gereken toplumsal bir borç ödeme vaadi olduğunu vurguladı. Pettifor, krizlerin önlenmesi için kamu otoritelerinin piyasaları gecikmeden ve yetkin bir şekilde yeniden denetim altına alması gerektiği çağrısıyla makalesini sonlandırdı.
‘2008’den daha büyük ölçekte bir krizin daha yaşanacağından hiç şüphem yok’

Saksonya-Anhalt’ta AfD adım adım iktidara yürüyor

ABD, Türkiye’deki bir bankaya “İran bağlantılı” olduğu iddiasıyla yaptırım uyguladı

ChatGPT ajanlarında sürü psikolojisi tespit edildi

Polonya ordu seferberlik belgeleri dağıtmaya başladı

Ukrayna hava savunması jet motorlu İHA’lara karşı zorlanıyor
 Dünya Basını2 hafta önce
Milanovic uyardı: Dünya 1914 öncesine benzer bir uçurumun kenarında
 Amerika2 hafta önce
Kıyamete beş kala – 1: Thiel, Deccal’i arıyor
 Ortadoğu2 hafta önce
Mekke Anlaşması için İran iddiası: Tahran teklifi inceliyor

 Rusya2 hafta önce
Türkiye’den Rusya’ya ilk deniz yolu benzin sevkiyatı yola çıktı
 Avrupa2 hafta önce
Alman tarihçi Kittel, savaştan Hitler’i değil Stalin’i sorumlu tuttu
 Ortadoğu2 hafta önce
SDG’nin feshi için yapılan anlaşmanın ayrıntıları

 Dünya Basını1 hafta önce
“Yapay zeka devasa bir aldatmaca”
 Görüş7 gün önce
Bişkek’te “Yeni Düzen” gerçeğe dönüşüp dönüşemeyeceğini görmek için toplanıyor
